


尼日利亚轻质原油:中国炼厂“吃轻”升级中的西非甜油机遇
核心判断:尼日利亚轻质低硫原油(Bonny Light、Forcados、Egina、Utapate、Obodo等)是全球炼厂争抢的“甜油”品种。随着中国山东地炼完成加氢裂化与炼化一体化升级,以及2026年2.57亿吨非国营贸易进口配额继续向先进产能倾斜,尼日利亚原油对华出口正处于从“边缘补充”向“战略来源”爬升的窗口期。本文从品种属性、进口格局、炼厂装置适配、交易模式、准入资质到未来展望,系统梳理尼日利亚轻质原油对华贸易的关键节点。
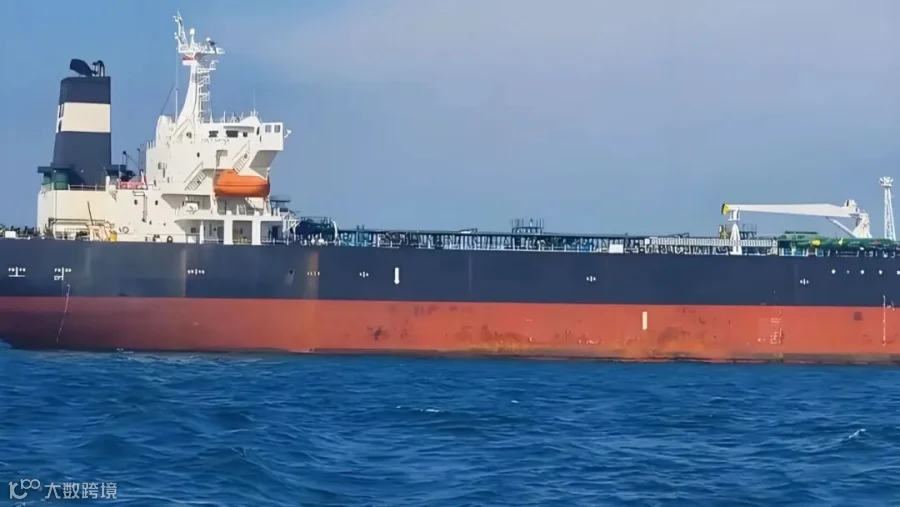
一、尼日利亚轻质原油:全球炼厂争抢的“甜油”品种
尼日利亚原油以中轻质、低硫(Sweet)为核心标签,在国际原油谱系中属于典型的“甜油”。根据美国能源信息署(EIA)2025年国别分析报告,尼日利亚生产的原油密度多为中轻质、硫含量低,品质上乘,通常对北海Dated Brent基准油形成升水,即溢价交易。
1.1 主要出口品种与关键指标
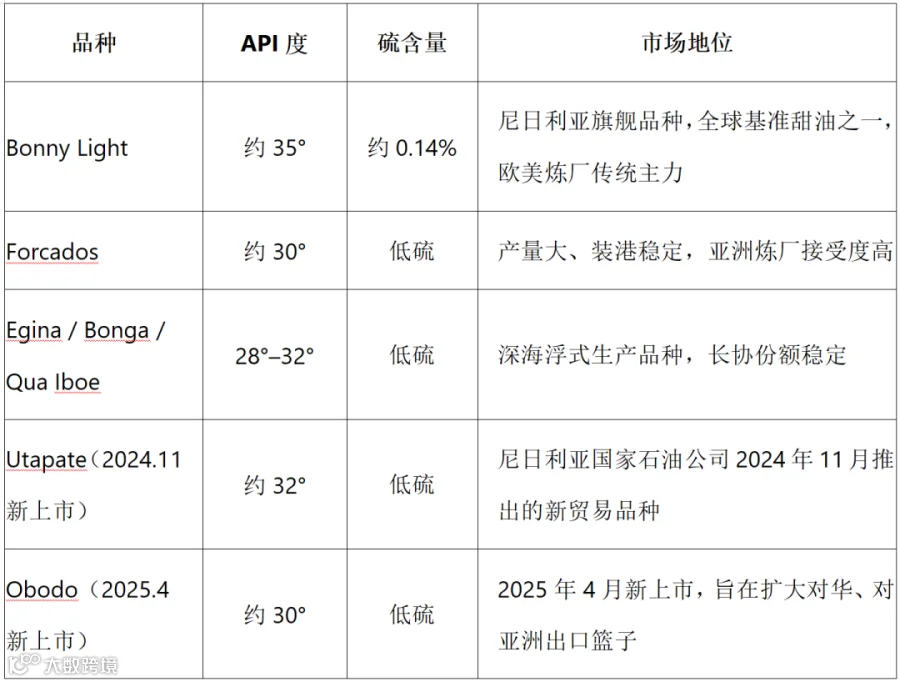
以旗舰品种Bonny Light为例,其API比重约35.4度,硫含量仅0.14%。馏分收率极为优异:石脑油约26%、煤油约13%、柴油约31%、常压渣油仅约26%。这意味着炼厂可以从中提炼出更高比例的汽油、柴油和航煤等高价值产品,显著降低单位加工成本,并减少脱硫装置投入。
1.2 为什么全球炼厂“抢”尼日利亚轻质油
加工收益高。 轻质低硫原油直馏汽油、航煤、石脑油收率高,重油组分少,对催化裂化与加氢裂化装置的“吃轻”能力利用率高,单位加工利润显著高于重质高酸油。
环保合规成本低。 硫含量低意味着炼厂无需投入大型脱硫装置即可生产国VI / Euro VI清洁油品,符合全球汽柴油标准升级方向。
炼化一体化适配。 石脑油是乙烯裂解的优质原料,中国新建千万吨级炼化一体化项目对轻质原油需求结构性上升。
市场流动性好。 NNPC与雪佛龙、壳牌、道达尔、埃克森美孚等国际石油公司在产,装港Bonny、Forcados、Qua Iboe设施成熟,可作为Brent体系内的高流动性交割品种。
二、中国进口格局:尼日利亚的上升空间
2025年中国原油总进口量约5.78亿吨(国家统计局口径57,773万吨,同比+4.4%),进口来源保持在40–50个国家。俄罗斯连续第三年为中国第一大原油供应国。
2.1 2025年中国原油进口前十大来源国
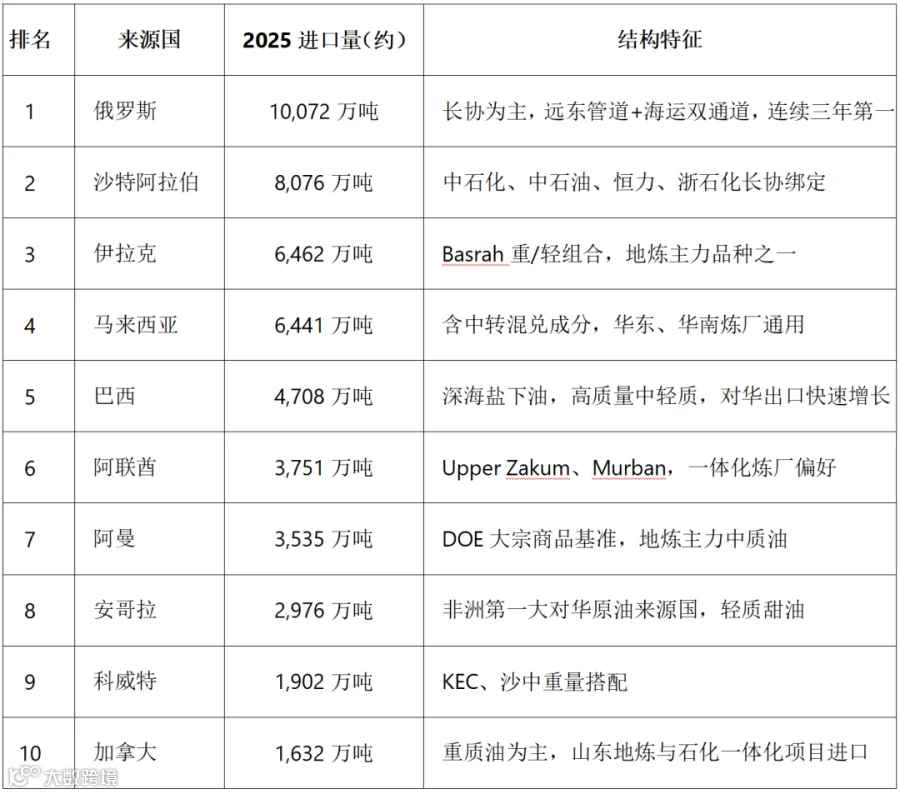
前十合计进口约49,557万吨,占全年总进口量的85.78%。
关于尼日利亚的定位: 按2025年海关口径,尼日利亚当前不在中国前十大原油进口来源国之列,整体排名在第十一至十五位区间,是非洲第二大对华原油供应国,仅次于安哥拉。这一位置恰恰意味着巨大的上升空间——随着尼日利亚NNPC推出Utapate、Obodo两个新贸易品种,并主动转向亚洲市场,尼日利亚对华出口正处于从“边缘补充”向“前十候选”爬升的早期阶段。
三、中国炼厂为什么越来越需要尼日利亚轻质油
中国炼油行业正在经历从“燃料型”向“燃料+化工型”的结构升级。轻质低硫原油在这一转型中具备天然优势:
一是清洁油品升级。 国VI标准下,低硫原油可降低加氢脱硫负荷,帮助炼厂以更低成本稳定产出高标号汽柴油。
二是化工原料需求上升。 石脑油是乙烯裂解和芳烃重整的优质原料,尼日利亚轻质油石脑油收率高,可直接补充化工原料缺口。
三是炼化一体化项目集中投产。 裕龙岛、旭阳、华锦等千万吨级一体化项目陆续落地,设计上更适应轻质甜油加工,对尼日利亚原油形成结构性需求。
四是进口来源多元化。 在中东、俄罗斯之外增加非洲轻质甜油比重,有助于分散供应风险,提升原油采购组合的灵活性和经济性。
四、山东地炼装置升级与轻质原油适配性。山东独立地炼是中国原油进口最活跃的边际买家,占全国地方炼厂一次加工能力的70%以上。理解其装置结构,是判断尼日利亚轻质原油能否“吃下去”的关键。
4.1 山东地炼主力装置谱系与对轻质原油的适应性

山东炼油企业正通过新增加氢裂化装置,扩大石脑油等化工原料供给。针对乙烯装置原料缺口问题,炼厂通过新增或升级加氢裂化装置,将重质馏分油转化为轻质化工原料,补充连续重整和乙烯裂解装置的原料需求。据行业数据,中国加氢裂化装置总产能已达2.28亿吨/年,未来规划建设的加氢裂化装置总规模达3710万吨/年。这一装置升级浪潮,正是尼日利亚轻质甜油进入山东地炼“原料菜单”的硬件基础。
4.2 设备装置是否“适应”尼日利亚轻质原油——分层适配判断
结论是分层适配,市场参与者必须根据目标炼厂的装置配置精准判断:
头部炼厂,完全适配。 东明石化、利华益、京博、万达、汇丰、裕龙岛等已完成加氢裂化+重整+乙烯配套的企业,尼日利亚轻质油正是其“菜单上的优质原料”——石脑油送乙烯裂解、航煤馏分直接产出、低硫降低加氢成本。这类企业单船百万桶级别的采购能力充足。
中型炼厂,条件适配。 已完成加氢裂化升级但未配乙烯的炼厂,可将尼日利亚油与重质油按比例掺炼,通常轻质油占比20%–40%,平衡催化裂化原料与石脑油出路。这类企业适合以掺炼配方咨询+现货采购的组合方式切入。
传统小炼厂,暂不适配。 仍以催化裂化+焦化为主、缺乏加氢裂化的小型装置,加工轻质油会出现“石脑油没出路、焦化没原料”的经济性问题,不建议单独采购尼日利亚原油。但可在配额充裕的前提下,与中型炼厂联合掺炼采购。
4.3 采购格局与市场机会
山东地炼原油采购呈现“长协锁量+现货补量”的双层结构:头部炼厂通过恒力、浙石化、中化等代理进口长约油;中小地炼依赖独立贸易商的现货船货。尼日利亚轻质油作为高贴水机会品种,主要在以下三个窗口释放:
NNPC月度招标窗口: NNPC每月通过招标释放1–2船Bonny Light / Forcados,山东中型炼厂常参与抢标。
欧洲炼厂转售窗口: 欧洲柴油需求下滑,部分长约船货被国际石油公司转售至亚洲。
五、国际原油交易模式与关键单证
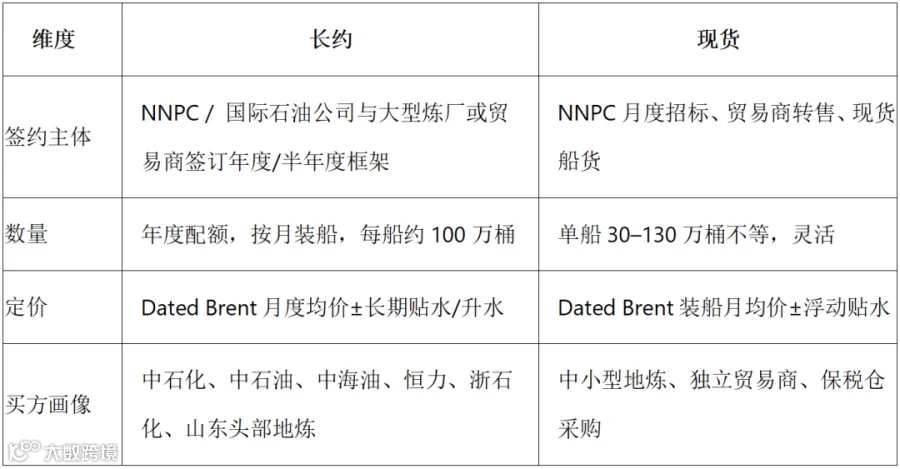
尼日利亚原油对华出口主要采用长约合同与现货两种模式。市场参与者必须先判断客户的真实交易场景,再匹配合适的合同结构、计价方式与支付工具。
5.1 长约与现货
5.2 贸易术语与关键工具
FOB(装港船上交货): 买方负责租船、保险、运费。尼日利亚主要装港Bonny、Forcados、Qua Iboe均按FOB操作。
支付工具: 不可撤销跟单信用证为主,大额长约可配合SBLC预付款保函;最终货款通过MT103电汇。
检验: 装港由SGS / Intertek / Bureau Veritas出具Q&Q证书;到港由中国检验认证集团/CIQ复检。
单据链: B/L提单、商业发票、产地证、装港Q&Q、保险单、DI、DO。
5.3 国际原油贸易常见文件与防骗红线
国际石油贸易中常见文件包括:ICPO(不可撤销采购订单)、BCL(银行资信证明)、POP(货物证明)、SCO(标准报价要约)等。市场参与者应坚持“先验单、后开证、不预付”原则,任何要求买方在见到装船单前付款的环节,均应高度警惕。货源真实性、授权链、银行账户归属和历史装船记录,是判断交易能否落地的核心依据。
六、进口原油资质与合规门槛
中国原油进口实行国营贸易+非国营贸易配额双轨管理。市场参与者必须清楚:谁有资格买、谁有资格卖、谁有资格操作。
6.1 非国营贸易进口允许量(2026年)
根据商务部2025年第65号公告,2026年原油非国营贸易进口允许量为25,700万吨,与2025年持平。申请企业须同时满足以下条件:

配额趋势: 商务部已明确“配额向先进产能倾斜,落后炼厂配额递减甚至取消”。裕龙石化2025年10月获批原油非国营贸易进口资格,未来新增配额主要流向裕龙、旭阳、华锦等千万吨级一体化项目,山东传统小地炼配额总量难再增长。
七、未来展望:尼日利亚对华出口增长空间广阔
综合供给端、需求端、政策端三方面信号,尼日利亚轻质原油对华出口在未来3–5年具备从“第十一至十五位”向“前十”跃升的现实可能性。
供给端:尼日利亚主动转向亚洲:欧洲炼厂因能源转型与柴油需求结构性下滑,对尼日利亚甜油采购意愿下降,NNPC亟需开拓亚洲替代市场。尼日利亚2024年11月推出Utapate、2025年4月推出Obodo两个新贸易品种,官方明确定位为扩大亚洲出口。OPEC+产量政策下尼日利亚有闲置产能释放空间,2025–2026年原油出口收入已显著回升。
需求端:中国炼厂结构升级创造“吃轻”能力:山东47家炼厂完成加氢裂化/芳烃抽提升级,石脑油深加工路径打通,轻质原油经济性显著改善。裕龙岛2,000万吨一体化项目、旭阳炼化、华锦石化等千万吨级新项目陆续投产,按设计可大量加工轻质甜油。中国2025年原油进口已回升至5.78亿吨,同比+4.4%,增量主要来自高质量轻质油品种。
政策端:中非能源合作框架持续深化:中国已建成非洲油气合作区,与尼日利亚在能源、基建、金融领域的双边合作不断加深。中非合作论坛框架下的贸易便利化、本币结算、开发性金融支持,降低了尼日利亚原油对华出口的制度成本。中国原油进口“去单一化”战略下,增加非洲轻质甜油比重,是分散中东、俄罗斯依赖的自然选择。
增长空间测算:若尼日利亚原油对华出口从当前年约1,500–2,000万吨量级恢复至2010年代峰值的3,000万吨以上水平,即可进入中国前十大原油来源国。这一过程对应的年贸易额增量在百亿美元量级,是未来3–5年西非甜油对华贸易最具弹性的机会窗口之一。
八、市场参与者的关键能力与CQCN的角色
尼日利亚轻质原油对华贸易,不是简单的信息差生意,而是系统工程。它要求参与者同时握得住尼日利亚端的真实货源、中国端的合格炼厂、银行端的合规单证、物流端的船期安排,以及法律端的合同保护。任何一个环节掉链子,整船交易都会受到影响。
具体而言,市场参与者需要具备六项关键能力:
货源真实性核验能力。 对NNPC销售代表、国际石油公司贸易部门、二级贸易商的授权链、资金链、历史履约记录进行独立核实,杜绝“皮包中介”。
买方匹配能力。 为每家炼厂建立“装置结构+配额使用+历史采购品种+月度需求计划”档案,优先筛选已完成加氢裂化升级的企业,判断其是否真正具备加工尼日利亚轻质油的经济性。
单证与银行能力。 熟悉UCP 600信用证条款,掌握LC、SBLC、MT103、MT799等银行报文的标准格式与验证方式,了解装港与到港检验流程。
物流与船期协调能力。 掌握VLCC与Suezmax在西非—中国航线的运费波动,熟悉Bonny、Forcados、Qua Iboe装港规则,覆盖青岛、日照、烟台、宁波、舟山、上海、茂名、湛江等目的港。
风险控制能力。 识别假单、预付款、品质、资金、合规等风险,坚持“先验单、后开证、不预付”,定期筛查制裁名单与黑名单船舶。
法律与协议能力。 熟悉国际石油合同标准文本,能起草和审阅SPA、船东协议、保税仓储协议,约定伦敦、新加坡或香港仲裁条款。
CQCN长期跟踪尼日利亚原油对华贸易通道,致力于为产业链上下游提供信息研究、资源匹配与流程支持。我们关注的不只是一船货的成交,而是从第一次询价到最终到港复检的完整闭环——货源、配额、装置、单证、物流、合规,每一个节点都需要专业判断。对于希望把握西非甜油对华出口窗口期的市场参与者而言,谁能把这条链条串起来,谁就能在下一轮竞争中占据先机。
建议:
明确第一批目标品种,建议从Forcados或Utapate起步;
锁定1–2家山东头部地炼作为首单买方,优先筛选已完成加氢裂化升级的企业;
对接1家NNPC或国际石油公司授权的二级贸易商作为首单卖方;
以单船100万桶为试点跑通全流程,再逐步复制到长约。
说明: 本文数据来源于中国海关总署、国家统计局、商务部公告、美国EIA、中国贸促会及公开行业报道,截至2025年全年/2026年初公开口径。具体交易请以NNPC/国际石油公司当期招标公告与炼厂实际装置状况为准。
立即联系我们,开启投资对话。
诚邀合作:400-990-6629,400-000-1963
合作邮箱:1019086206@qq.com
我们以卓越的品质,价值和服务,满足客户的要求!
免责声明: 本文件仅为投资机会介绍,不构成任何形式的要约或承诺。所有投资决策应基于最终签署的法律文件和投资者独立的尽职调查结果。