

迪拜公司注册一周搞定,银行账户却卡了三个月
2026 年 5 月,苏州做汽配出口的孙总在迪拜 DMCC 自由区注册了贸易公司。执照办得出奇地快:一周拿到公司文件,同事当场办了签证。真正的煎熬从开户开始——前后 3 个月,投了 4 家银行,两家连资料都没收全,一家约了三次面谈被取消,最后一家要求补 6 个月的业务流水,而公司恰恰是因为"还没开户"才没有流水。
孙总的困惑很典型:阿联酋是出了名的"注册容易",但银行开户是另一套逻辑——银行面对的是本地反洗钱监管,它关心的不是你的执照多漂亮,而是"这家公司进来做什么生意、钱从哪来、货到哪去、谁在背后拍板"。执照只是入场券,业务真实性才是通行证。
一、先对照:注册逻辑 vs 开户逻辑
注册(自由区) |
开户(银行) |
看文件:执照、章程、租赁合同 |
看业务:真实交易、上下游、资金来源与去向 |
一至两周出结果 |
常见一到三个月,甚至更久 |
材料清单固定,交齐就行 |
材料之外还要面谈,答不上业务细节直接卡住 |
一次通过 |
可多行并行申请,互不影响 |
一句话:注册证明"你有资格做生意",开户要证明"你做的生意经得起查"——这两件事的准备清单完全不同。
二、开户最常卡住的四个点
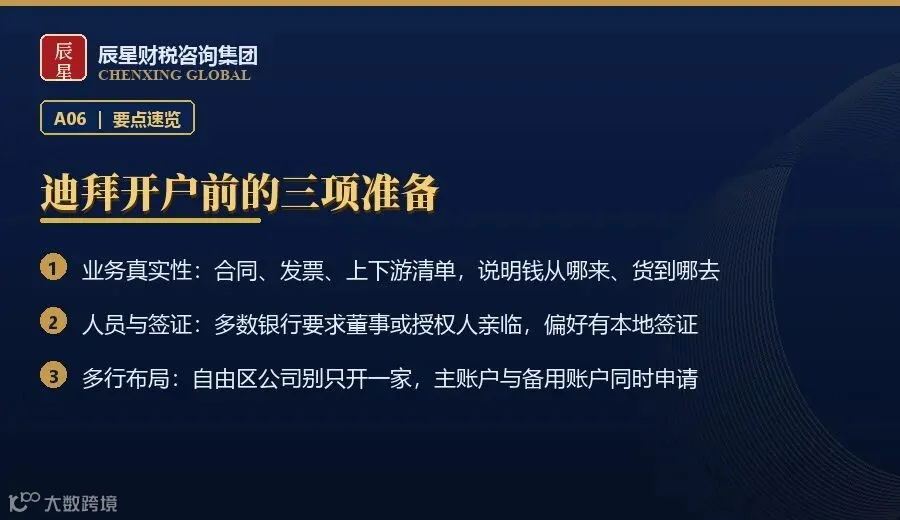
·卡点一:人不在当地。多数银行要求董事或授权签字人到场,且偏好持有阿联酋签证与 Emirates ID 的申请人。注册完不办签证就急着开户,是最常见的空跑。
·卡点二:业务讲不清。面谈时答不上"主要客户在哪、货从哪买、一年大概多少流水、钱收进来去哪",银行风控会直接标注。答案不在脑子里,要在一套能翻开的材料包里。
·卡点三:行业与贸易模式敏感。纯转口、大宗商品、高现金流行业审查更严;自由区公司做"区内贸易"与"进口到阿联酋"两种模式的税务与监管口径不同,讲混了会被追问。
·卡点四:只投一家银行。排一条队等三个月,被拒一次就要重来——正确做法是同时向两到三家银行申请,材料统一准备。
三、一个完整案例:第 97 天开下来的账户
孙总的应对过程值得完整拆开看。第一步,先把"人"做实:办了自由区投资人签证与 Emirates ID,本地电话卡、租赁合同、办公室照片一并备齐——阿联酋的银行非常看重"这家公司真的在这里经营"。第二步,做一册业务真实性材料包:过去三年中国公司的出口报关单、与迪拜客户的意向合同、上下游清单、预计年度流水与结算币种,中英文对照装订。第三步,调整申请策略:放弃对"外资新设公司"要求最严的两家国际大行,改投对贸易公司经验丰富的本地银行与自由区合作银行,同时递交三家。第四步,面谈前做一次内部演练:把业务模式讲成一分钟版本,回答控制在"合同、物流、资金流"三条线上。第 97 天,第一家银行批准开户;两周后第二家也批下来。孙总事后说,真正让账户开下来的不是关系,是那册材料包——银行经理翻完只问了三个问题,全在准备范围内。
四、设点中东,把这四步做实
·第一步:注册前就约银行预沟通。部分银行接受"预审"——把业务模式先讲一遍,让银行告诉你缺什么,比拿到执照后再从零开始快得多。
·第二步:签证与 Emirates ID 优先办。这是很多银行材料清单里的硬项,越早办越不拖后腿。
·第三步:多行并行、主备分开。至少同时申请两家,主账户做日常收付、备用账户留应急额度——中东账户被临时风控的情况并不少见。
·第四步:把税务合规一起做掉。阿联酋自 2023 年 6 月起开征 9% 联邦公司税,大型跨国集团另有 15% 的国内最低补足税;开户要的财务资料与税务登记的资料高度重合,一起准备最省事。
五、连带提醒
两点提醒。一是自由区执照不等于能在阿联酋全境经营——要做本地零售或工程分包,需要主陆(mainland)牌照或相应安排,模式讲错会同时影响开户和税务登记。二是不要用"代开户"服务:材料与实际业务对不上,账户开出来也随时可能被风控冻结,中东银行的冻结解冻流程比开户更磨人。设点中东这件事,慢一点、做实一点,反而最快。
写在最后
迪拜的注册效率是真的,银行的谨慎也是真的——两者不矛盾,只是考的科目不同。把"人到场、业务讲得清、材料成册、多行并行"这四件事做在前面,三个月的等待期能压缩到几周;想靠一纸执照直接开户,多半要在等待里耗掉整个财年。
👉 在公众号后台回复「迪拜开户」,获取阿联酋银行开户材料清单与银行选择对照表。
CHENXING GLOBAL
全球设立,合规经营|Build Globally. Operate Compliantly.
免责声明:本文为一般性信息分享,不构成针对任何具体情形的税务、法律或审计意见。各国及地区的政策、申报要求、费用标准与办理时效可能发生调整,实际操作应以当地现行法规、主管部门要求及专业机构核实结果为准。