

海外工程出了索赔,28 天没发通知权利就作废
2026 年 3 月,山东做海外 EPC 的刘总遇到一件事:印尼一个电站项目的业主单方面变更了燃料调价公式,项目部现场评估后认为"影响不大,先把工期赶完要紧",口头答应继续干,没有发出任何书面索赔通知。同年 11 月竣工结算,按新公式累计影响约 180 万美元,刘总正式提出索赔——业主律师回复只有一句话:FIDIC 合同第 20.1 款,承包商应在知悉或应当知悉索赔事件后 28 天内发出通知,逾期即丧失索赔权(time-barred),本项目不再受理该主张。
180 万美元,不是输在事实、不是输在证据,是输在一封没有发出的通知上。这是海外工程里最常见、也最令人惋惜的一种损失:活干了,钱没拿到,权利在 28 天里悄悄过期。
一、先对照:国内习惯 vs FIDIC 的规则
国内工程的常见习惯 |
FIDIC 合同下的规则 |
索赔在竣工结算时一起谈 |
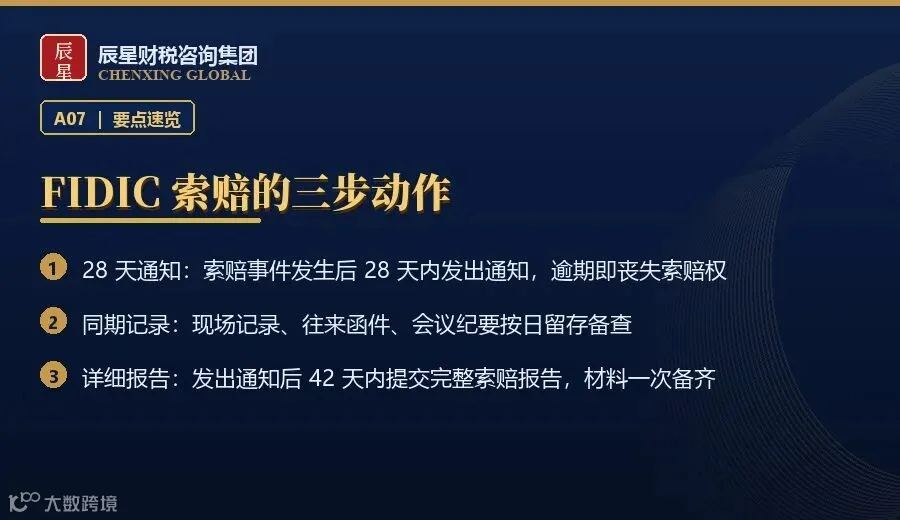
索赔事件发生后 28 天内必须发出通知,逾期失权 |
先口头沟通,事后再补书面 |
通知是权利主张的起点,事后补发救不回来(除非业主书面同意) |
有事实、有损失就能赔 |
还必须有"同期记录"(contemporaneous records)支撑,事后回忆不算数 |
索赔函写多详细都行 |
发出通知后还要在规定期限内(1999 版为 42 天)提交完整索赔报告 |
一句话:FIDIC 把"索赔权"变成了一个有时限的程序权利——28 天是第一道闸门,过期不候。
二、最容易失权的三个场景
·场景一:把"业主口头同意"当成豁免。现场代表说"你们先干,后面再说"——合同责任不因口头承诺消灭。正确做法是照发通知,通知里写"根据现场指示继续施工,我方保留索赔权利"。
·场景二:以为影响很小先不发。变更的影响往往几个月后才完全显现,但 28 天从"知悉事件"起算,不从"算清金额"起算。金额可以后补,通知不能后补。
·场景三:把 2017 版和 1999 版的期限用混。1999 版:通知 28 天 + 详细索赔报告 42 天;2017 版把两者合并为"通知"(20.2 款),完整索赔期限延长到 84 天,并引入了业主的答复时限。用哪一版合同,就要背哪一版的数字——项目交底时逐条核对。
三、一个完整案例:通知照发,180 万拿回 156 万
对比另一个项目更能说明问题。同一家公司的越南项目,2025 年业主两次指令变更地质处理方案。这一次项目部学乖了:第一次变更当天,商务经理就发出索赔通知——一句话加一个附件,写明"根据第 X 号变更指令,我方 hereby 发出第 20.1 款项下的索赔通知,详细索赔报告将在 42 天内提交"。随后按月建立同期记录:窝工人员与设备台账、加班与夜间施工记录、当地分包的确认函、监理签认的现场照片。42 天内提交了带工程量与单价分析的完整索赔报告。业主起初只认 60 万美元,谈判拉锯四个月后,双方按同期记录逐项核对,最终结算 156 万美元。同一件事,发没发那封通知,结局差一个数量级。
四、海外工程项目,把这四步做实
·第一步:合同交底时把索赔时限写进内部制度。28 天、42 天(或 84 天)、业主答复时限,逐条列出贴在项目部——新进场的商务与技术人员必须知道这几个数字。
·第二步:建立索赔台账。每一条变更、指令、异常天气、地质条件变化都登记:事件日期、知悉日期、通知发出日期、报告提交日期——台账齐了,失权就不可能发生。
·第三步:坚持"先发通知、再谈理由"。通知只需要指出事件与合同依据,不需要算清金额——宁可多发一封可撤回的通知,不要少发一封救不回的通知。
·第四步:同期记录当成日常动作。每日施工日志、人员设备窝工台账、往来函件、会议纪要、影像资料,按日期归档——索赔的胜负,在事件发生的当天就决定了大半。
五、连带提醒
三点提醒。一是失权规则原则上也可以反过来保护承包商——业主对承包商的索赔同样受程序约束,承包商收到的业主索赔通知也要按合同时限书面回应。二是通知的"送达"要留证:按合同约定的地址与方式送达并保留签收记录,只用微信或口头传达等于没发。三是 2017 版合同加强了对承包商的程序保护(如业主答复时限、早期警示机制),新项目谈合同时可优先考虑采用 2017 版。另外,仲裁地与适用法律也影响索赔的实际价值:同样的事实,约定在新加坡或伦敦仲裁、适用英国法的合同,程序时限与证据规则更严格,承包商更要靠台账说话——这也是为什么东南亚、中东项目的业主越来越倾向把仲裁地放在新加坡。
写在最后
海外工程的索赔,本质是一场"程序竞赛":事实再硬,错过 28 天就出局。把索赔通知当成项目的日常动作,而不是结算时的最后一搏——通知是保留权利的最低成本方式,一封邮件的成本,换回的可能是几百万美元的主张资格。
👉 在公众号后台回复「索赔时效」,获取 FIDIC 索赔时限与台账模板。
CHENXING GLOBAL
全球设立,合规经营|Build Globally. Operate Compliantly.

免责声明:本文为一般性信息分享,不构成针对任何具体情形的税务、法律或审计意见。各国及地区的政策、申报要求、费用标准与办理时效可能发生调整,实际操作应以当地现行法规、主管部门要求及专业机构核实结果为准。