

中国香港公司分红回内地股东,20% 个税先扣再落袋
2026 年 9 月,杭州做跨境电商供应链的沈总收到税务局的电话,让他解释一笔去年从中国香港公司分回的 180 万港元。这笔钱 2025 年 12 月从香港公司账户转进他的内地个人账户,当时他以为"香港没有股息税,钱到账就是税后钱"。现在税局要求他按"利息、股息、红利所得"补缴 20% 个人所得税,加上滞纳金,合计要补 40 多万人民币——消息是 CRS 信息交换送上门的:他的香港公司账户,早在交换名单里。
很多内地老板的中国香港公司架构走到分红这一步才第一次踩坑。香港确实不对股息征税(no dividend withholding tax),但"香港不征"从来不等于"内地不征"——纳税义务跟着税务居民的身份证走,不跟着收款账户走。
一、先对照:内地个人取得境外分红的规则
很多老板的理解 |
实际规则 |
香港不征股息税,钱到账就完事了 |
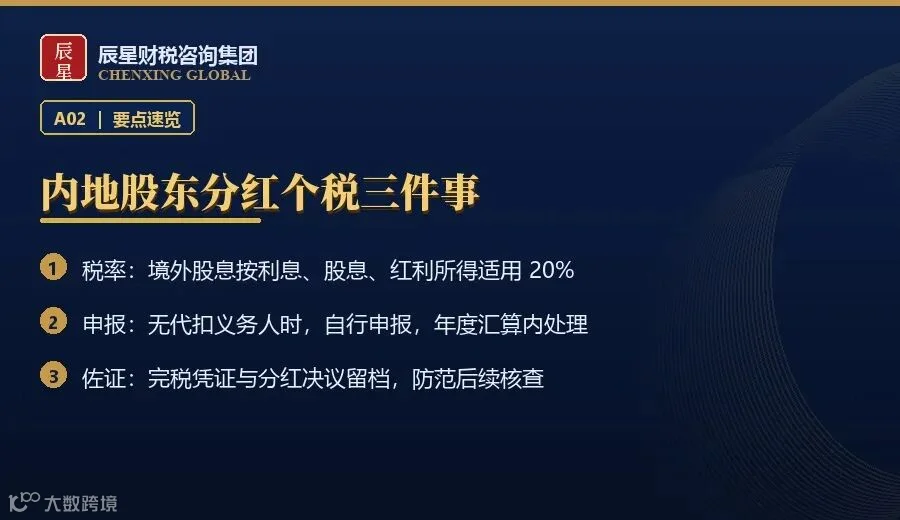
内地税务居民个人取得境外股息,按"利息、股息、红利所得"适用 20% 个税,与香港是否征税无关 |
钱在香港账户里再转一手就查不到 |
中国香港自 2017 年起参与 CRS,内地税务居民的境外账户信息按年自动交换 |
公司还没注销就不归我管 |
只要分红进了内地税务居民个人账户,纳税义务即产生,与公司存续状态无关 |
没人代扣就不用申报 |
没有扣缴义务人的,纳税人应按规定期限自行申报纳税——逾期补缴本金、滞纳金,还可能面临罚款 |
补了税就能补一份"没问题"的说明 |
税局会核对分红决议、审计报告、银行流水,佐证链不全的会进入重点核查 |
一句话:分红从中国香港落回内地,20% 个税是落地成本的一部分——先扣完再落袋,这笔账要在分红前就算进股东回报率。
二、三种最容易踩的情形
·情形一:把"借款"当"分红"先花着。不少老板从香港公司"借"钱到内地买房买车,挂着其他应收款不还。税务处理上,长期挂账的股东借款在核查中通常被按实质认定为分配或工资薪金所得处理——沈总的第二笔 90 万就是这样被并进来的。
·情形二:多层架构里只报了第一层。香港公司上面再套一层 BVI,分红绕道进入内地账户,有人以为"换了来源"就不用申报。CRS 报送按账户实际控制人穿透,绕道只是多了一层壳,不改变 20% 的税。
·情形三:外派或双城生活的身份判断不清。一年里有 183 天以上住在内地的,就是内地税务居民个人,境外分红照报——身份判断错了,连带着申报义务也判断错。
三、沈总的完整案例:三条路
税局约谈后,沈总摆在面前的是三条路。第一条,被动补缴:按 20% 补税加每日万分之五滞纳金,两次约谈、一次补正材料,事情了结但成本最高。第二条,先分红后补税(已发生事实的唯一解):主动申报补缴,争取从轻,滞纳金从分红到账日按天算,拖得越久越贵。第三条,调整后续架构:把 2026 年起的分红改为"分红前规划"——确认内地税务居民身份与申报口径、预留 20% 税金、留存审计报告与分红决议佐证链,必要时评估境内控股公司再投资的路径。沈总选了第二条加第三条:先主动补缴止损,再重做分红流程。补税本身不可怕,可怕的是第二次被约谈时拿不出任何佐证材料。
四、可执行的四步
·第一步:分红前做身份与税率测试。确认每位内地股东的税务居民身份、年度内是否有 183 天以上在内地居住,按 20% 预提税金后再决定分红比例。
·第二步:把佐证链一次备齐。董事会分红决议、经审计的财报、香港公司账户流水、内地收款记录四样放一个文件夹——税局问起来,一次给全。
·第三步:主动申报,别等交换名单。没有扣缴义务人的,按规定期限自行申报;发现以前年度漏报的,在收到约谈通知前主动补报,处理空间明显更大。
·第四步:给架构做年度体检。股东身份变化、公司利润留存安排、CRS 报送范围每年核对一次——架构不是注册完就固定的,分红节奏要跟着身份与政策走。
五、连带提醒
分红税只是这条链上的一环:香港公司给内地股东个人账户的其他转账(工资、报销、往来款)同样在 CRS 视野内;香港公司利润要主张"境外利得"免税,得有完整的离岸 Claim 佐证,否则香港侧先出问题,内地侧的分红口径也要跟着重算。另外,夫妻、子女作为股东的,每个人的申报义务分别独立计算,一人漏报不代表全家只补一份。别以为补了一份申报就自动覆盖所有账户——同名账户、换汇账户、亲属账户,税局都会逐一比对。
写在最后
中国香港公司是内地老板出海最顺手的壳,也是 CRS 数据里最清晰的一行。把"分红回内地"当成一个有 20% 固定成本的财务动作,而不是一个"钱换个地方放"的操作——分红前算清税,佐证链留齐,主动申报永远比被动补缴便宜。
👉 在公众号后台回复「香港分红」,获取境外分红个税自查清单。
CHENXING GLOBAL
全球设立,合规经营|Build Globally. Operate Compliantly.

免责声明:本文为一般性信息分享,不构成针对任何具体情形的税务、法律或审计意见。各国及地区的政策、申报要求、费用标准与办理时效可能发生调整,实际操作应以当地现行法规、主管部门要求及专业机构核实结果为准。