

中国香港公司被税局抽中查账,近 6 年的账都要翻出来
2026 年 8 月底,深圳做电子元器件贸易的韩总收到中国香港税务局的实地审核与调查组(Field Audit and Investigation Unit)信函:他的香港公司 2020 至 2025 六个评税年度被抽中核查,要求 21 天内提供全部账簿、银行月结单、购销合同与纳税申报底稿。韩总的公司常年由秘书公司"零申报式"打理,账目就一本流水——21 天倒计时第一天,他连 2020 年的银行月结单都要去银行调档。这不是税务稽查里最坏的开局,但已经足够贵。
很多香港公司老板以为"查账是做大生意才会遇到的事"。事实是香港税局的实地审核每年都在抽样,抽中谁不看规模看风险画像——利得税连年微利、开支结构异常、关联交易频繁、利润与流水明显不匹配的公司,抽中概率显著更高。
一、先对照:香港税局查账的关键规则
很多老板的理解 |
香港《税务条例》的实际规则 |
三年前报的税就不用再看了 |
评税主任可在评税年度结束后 6 年内追补评税;涉及欺诈或蓄意逃税可延至 10 年 |
账目随便存一存就行 |
业务记录须自交易结束后保存至少 7 年,保存不足可被罚款 |
公司账和老板个人账可以混用 |
董事个人账户与公司往来的部分会一并被调阅,混用会让"公司利得"的边界说不清 |
补个税就完事了 |
追补评税可加罚——罚款率视配合程度与过错性质,从应缴税款的 10% 起到成倍不等 |
不回复就不会有后果 |
逾期不答复可被直接下发 estimated assessment(估计评税),按对你最不利的方式估税 |
一句话:香港查账的核心变量是"6 年追溯 + 7 年存档"——账存得齐,6 年也是纸面功夫;存不齐,6 年就是 6 年的敞口。
二、三种最容易中招的公司画像
·画像一:常年零申报或微利。有真实银行流水却连年报亏或贴着微利线——利得税报表与账户流水不匹配,是抽样模型里权重最高的信号。韩总六个年度里四年报亏,但账户年均有 2,000 多万进出。
·画像二:关联往来没有文件。股东借款、关联公司服务费、跨境采购价与市场价明显偏离,又拿不出定价依据——核查时这些往来会被逐笔要求解释。
·画像三:秘书公司换手、底稿断档。代理换人时账套、凭证、银行回单没有完整交接,税局不关心你的代理是谁,只关心 7 年内的记录拿不拿得出。
三、韩总的完整案例:三个动作
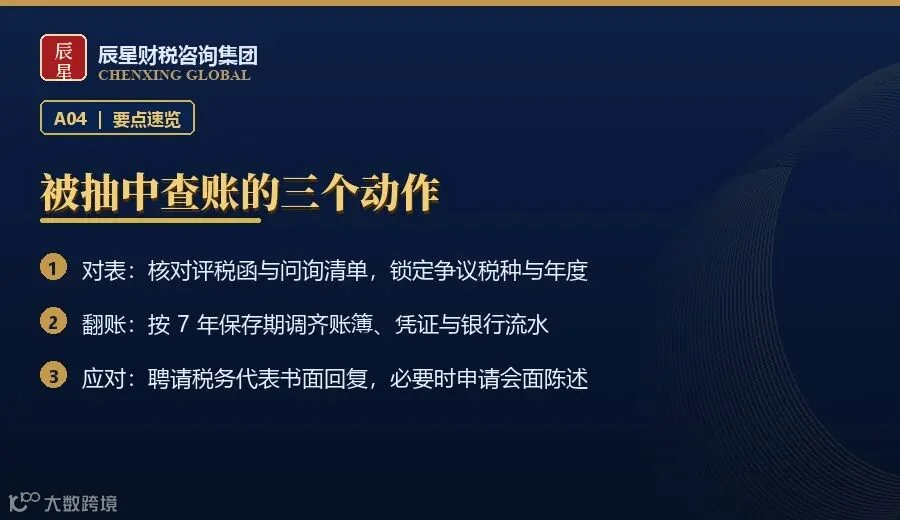
第一个动作,先别急着自己回信。他委托了税务代表统一对接,争取到分批提交材料的时间表,避免 21 天内仓促交出前后矛盾的材料。第二个动作,按年度重建佐证:六个年度的银行月结单逐笔标注购销对应关系,缺合同的关键交易找对手方补签确认函。第三个动作,主动承认可以优化口径的部分:两笔挂账的关联借款主动更正入账方式。最终结果是追补两个年度的评税并加收一档罚款,其余年度通过说明关闭——如果没有分批提交和主动更正这两个动作,罚款档位大概率往上走一级。
四、可执行的四步
·第一步:先对表再回复。拿到评税函先逐条核对问询清单,锁定争议税种、争议年度与提交期限,切勿一股脑回寄全部材料。
·第二步:按 7 年存档期调齐账簿。银行月结单、购销合同、货运单据、审计报告分类建档;去银行调档要排队,越早申请越好。
·第三步:聘请税务代表书面回复。所有回复走统一出口,措辞先审后发——查账阶段每一份书面材料都是后续程序的证据。
·第四步:对结果有异议走复查。不同意评税结果可在一个月内书面反对,先按评税额缴税再复议,复议不成可上诉至税务上诉委员会。
五、连带提醒
查账的连锁影响远超税款本身:银行年审 KYC 会同步关注税务合规状态,被追补评税的公司续期与授信都可能被重审;若公司涉及上市或并购,税务瑕疵会直接折价。另外,查账结束后不等于安全——同一批风险画像的公司往往会进入下一轮抽样名单,把存档和申报机制修好才是唯一的长期解。别以为补了 6 年的账就自动合规——7 年保存期是持续义务,今年不存,明年又缺。
写在最后
香港税局的抽样不是洪水猛兽,真正的风险是"账存不齐 + 材料前后矛盾"。把 7 年存档当成每月的固定动作,把关联往来每笔都配上文件——被抽中的概率你控制不了,被抽中之后的成本你完全控制得了。
👉 在公众号后台回复「税局查账」,获取香港公司税务存档自查表。
CHENXING GLOBAL
全球设立,合规经营|Build Globally. Operate Compliantly.
免责声明:本文为一般性信息分享,不构成针对任何具体情形的税务、法律或审计意见。各国及地区的政策、申报要求、费用标准与办理时效可能发生调整,实际操作应以当地现行法规、主管部门要求及专业机构核实结果为准。