
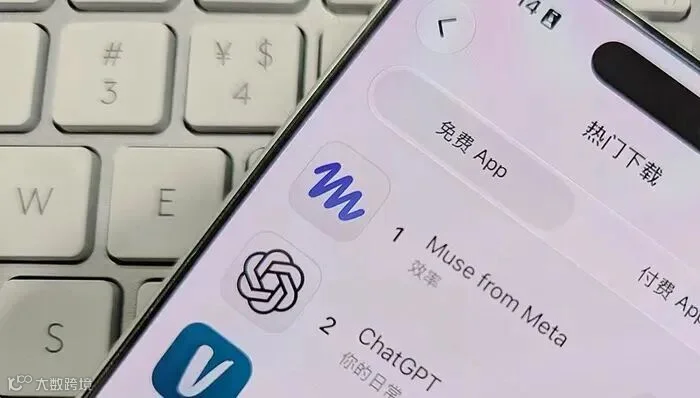
自9月8日登陆美区App Store以来,Meta旗下AI助手Muse已稳坐免费下载榜首超过两周。热度不仅没有消退的迹象,反而随着用户测评持续发酵而不断攀升,连带后端产业链和映射标的股价一起躁动。
但冷静拆解下来,Muse对Meta的短期利润贡献可能极为有限,当前更大的意义在于修复市场对Meta AI能力的信心,以及在叙事层面埋下一颗长期增长的种子。
一、为什么火的是Muse?
2C Agent赛道从来不缺热度,但真正能跑通商业模式的寥寥无几。过去半年,大厂们悄然调整了2C Agent的内部资源重心,从泛生活类场景转向工作流场景。原因很简单:泛生活类2C Agent的商业化路径至今未被真正突破。
在同行集体收缩生活类Agent投入时,Meta逆势加码,原因有二:
一是扎克伯格在业绩电话会上反复强调"人人一个AI助理"已有两年,Muse是内部最高优先级的核心项目;二是Meta天生缺乏生产力场景——如果不主动布局AI助手,就只能眼睁睁看着ChatGPT这个新的十亿级入口侵蚀自身社交生态的注意力。
Muse能一击即中,核心差异在于产品定位:它从一开始就没做Chatbot,而是定位为任务型个人助理。 多数用户在非工作场景下仍习惯性把ChatGPT当聊天机器人用,交互止于问答。Muse则直接以"可以完成的具体任务"来定义自己——帮你订餐、整理行程、管理待办,而非陪你对话。
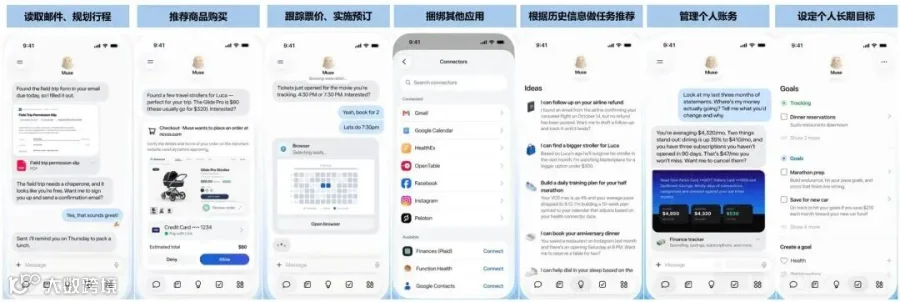
底层支撑是Muse Spark大模型,目前1.3版本智能评分稳居全球第一梯队,虽未做参数精简等轻量化处理,但足以保障复杂指令理解、跨平台操作和多场景适配的基本体验。

二、Muse的护城河:数据积累×隐私平衡
北美市场在Muse之前其实已有同类竞品测试,但Muse的差异化壁垒主要体现在两个维度。
(一)独家数据积累构成三层能力
长期记忆:Muse能在用户关闭App后继续执行任务,Goals模块追踪长线目标,Artifacts模块将结果沉淀为可复用的行程、清单和面板。
真实账户直连:通过内置连接器、官方API和浏览器操作三种通道,Muse可接入Gmail、日历、OpenTable、Spotify、Amazon等第三方平台,以及Meta自家的Instagram、WhatsApp和Marketplace。尤其在读取自家社交生态数据时权限更深——授权后可读取Ins的发帖内容、粉丝画像、评论数据,甚至梳理WhatsApp聊天记录、自动提炼待办事项。
主动建议:基于上述记忆和账户连接能力,Muse能根据日历、对话和已绑定账户主动推送任务建议,形成了"推进式Agent"的雏形——这也为未来广告变现预留了精准的插入点。
(二)隐私架构做了"刀尖上的平衡"
AI助理最大的信任障碍就是隐私。扎克伯格年中曾坦言AI助手进度不及预期,核心原因正是AI授权风控问题导致发布延期至9月,目前也仅限美区上线。
Muse的隐私保护体现在两个层面:
隔离存储:每位用户配备独立的安全虚拟机,由Sentinel代理把守所有对外动作。模型可访问数据与用户核心隐私数据(密码、支付凭证)严格物理隔离,第三方数据交互全部通过加密API中转,敏感数据不暴露给大模型。
分层授权:用户可精细化控制各平台数据权限——比如只授权读取Ins公开发帖内容但关闭私信读取,或单独关闭WhatsApp消息读取权限。
遇到支付等敏感操作时,Sentinel会拦截Agent动作并推送到用户控制界面的Approvals,用户确认后从安全凭证保险箱中调取支付凭证完成操作。整个过程Agent本身接触不到用户的密码和卡号。 不过,每个用户独占一台常驻虚拟机的设计,也意味着不低的组件成本。

三、变现场景拆解:短期不宜乐观
Muse目前的商业化路径有三条:按Token消耗的阶梯式订阅、电商交易佣金抽成,以及Meta最擅长的广告展示。
订阅:付费率天花板不高
Sensor Tower数据显示,Muse当前iOS端DAU约25万,日流水2000-3000美元。按最低套餐20美元/月粗算,两周平均15万DAU对应的付费率仅约3%——而ChatGPT在10亿周活的高粘性基础上,付费率也才5%。
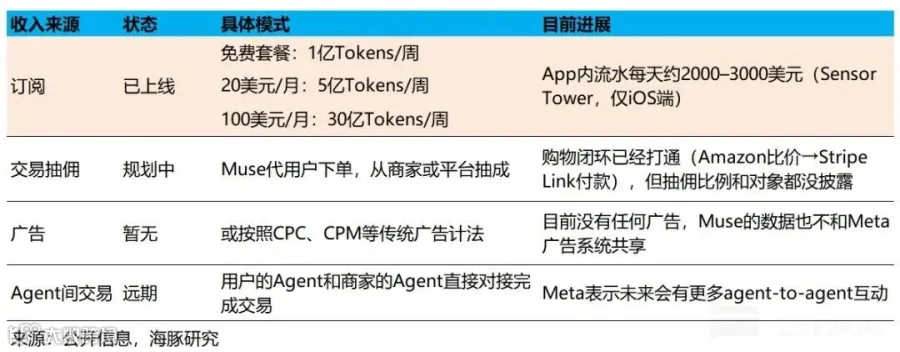
即便以极致乐观假设推算终局:30亿用户80%渗透、2%付费率、月均ARPPU 20美元,年新增收入约115亿美元。相对Meta目前约2500亿美元的营收体量,增量仅5%左右。再扣掉算力成本和虚拟机组件开销,利润层面只是毛毛雨。
电商:想象空间大,但生态漏洞更明显
电商购物是目前Muse跑得最成熟的商业场景。Meta已布局了完整的Agent矩阵:面向C端的Muse、面向中小商家的Meta Business Agent(AI店员)、面向大企业的Meta Business Agent Platform(企业级定制平台)。三者打通后,理论上可形成"种草→推荐→成交"的完整服务链。

但这套链条有一个致命漏洞:Meta没有自有电商平台。
对于独立站商家,可形成"用户-Muse-商家"的三方闭环。但搭载在电商平台上的商家则构成四方生态——是否允许Muse执行浏览和支付操作,完全取决于电商平台是否放行。
9月20日,亚马逊正式对Muse实施屏蔽,禁止其进行比价和下单操作。 事实上,亚马逊对OpenAI和Perplexity的购物Agent也有同等限制,因为这直接截流了平台的搜索、浏览和广告变现链路。
不过中小自营类平台的态度截然相反。Shopify和Etsy已加入Muse生态,它们本身就是最大的1P商家,看中的正是Meta社交流量的导入红利。
如果映射到中国市场,拥有私域社交数据+公域商业生态且不受平台限制烦恼的,腾讯微信生态是最完美的对标(Muse→小微Agent,独立站→微信小店,Shopify→小程序)。但腾讯在跨服务隐私授权上短期不可能如此激进,叠加单用户成本可能高达50美元/月的考量,体验"丝滑度"还需时间打磨。
短期增量测算:对总营收贡献0.3%-3%
综合测算:假设明年底Muse达到3亿MAU,电商交易用户占30%,人均年成交500美元,对应450亿美元GMV,按3%抽佣(参考OpenAI与Shopify此前4%抽佣后因转化率过低已取消)即13.5亿美元收入。叠加3亿MAU中2%付费率、月均30美元订阅费约22亿美元,合计约35亿美元——相对2500亿总营收,贡献仅1.4%。
在不同MAU和GMV假设下,区间贡献在0.3%-3%之间浮动。这里面还没算广告投放和B端Agent调用量增长的增量,但后者目前更难精确估算。
四、结论:短期看情绪修复,长期看想象力
Muse对Meta的EPS增量短期内微乎其微。 但它的战略价值不在当下账本里,而在于三件事:
第一,证明了Meta的AI研发实力和产品创新力依然在线。 在ChatGPT独霸AI叙事的背景下,Muse用一个差异化产品打出了存在感,修复了市场信心。
第二,埋下了长期增长的可能性。 如果后续产品迭代能提升付费率、甚至推动订阅涨价,叠加用户渗透率攀升,增长空间会逐步打开。
第三,亚马逊的封杀可能倒逼Meta自建电商闭环。 如果这一步真的走通,长期想象空间将远超当前测算——因为Meta手中握有的是全球最大的社交流量池。
短期是情绪修复,长期是叙事期权。至于这个期权能不能兑现,取决于用户渗透速度、产品迭代节奏,以及Meta是否决心补齐电商基础设施这块短板。

关注抖音【靓哥聊创业】
抖音号|54707203975
保存二维码打开抖音扫一扫