


先把结论放前面:欧盟不是门槛高了,是规则换了
2025 年,中欧双边货物贸易 8281 亿美元、同比增长 5.4%;中国对欧盟出口 5602.1 亿美元、同比增长 8.4%,顺差 2919.1 亿美元(中国海关)。2026 年前 5 个月,出口再增 16.4%。盘子还在变大,但进欧的方式正在被强制重写。
2026 年 1 月 1 日,欧盟碳边境调节机制(CBAM)结束过渡期、正式进入征收阶段;同一天,针对中国电动车的反补贴税进入「最低进口价格承诺」(MIP)替代窗口;《通用产品安全法规》(GPSR)开启全面强执法;加上早已全面适用的《数字服务法》(DSA)——四堵墙在同一时间点全部加高。
我们主要看三个问题:钱在哪些品类里、墙是怎么砌的、还有哪些缝可以钻。
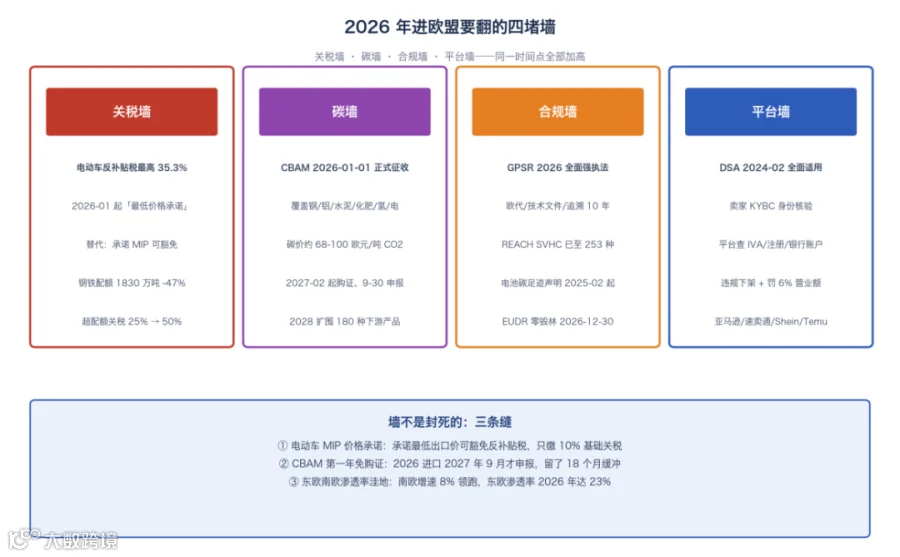
图 1:2026 年进欧盟要翻的四堵墙
中国对欧出口仍以机电为绝对主力:2025 年出口前五大领域是机电及音视频设备(HS85,占 26.8%)、机械设备(HS84,17.7%)、车辆及零部件(HS87,6.8%)、家具(HS94,4.0%)、有机化学品(HS29,2.9%)。自欧进口则以机械(20.5%)、电气(16.4%)、药品(9.5%)为主——互补性在,竞争性也在涨。
国别结构高度集中:德国是中国在欧盟的第一大贸易伙伴(2024 年 2018 亿美元、占中欧贸易 25.7%),其后是荷兰、法国、意大利、西班牙、波兰。前十大伙伴合计占中欧贸易 84.5%。对多数出口企业而言,「进欧洲」的实操翻译是「先进德法荷,再谈其他」。
指标 |
2025 全年 |
同比 |
备注 |
中国对欧盟出口 |
5602.1 亿美元 |
+8.4% |
占中国出口近 15% |
中国自欧盟进口 |
2683.0 亿美元 |
-0.4% |
技术密集型为主 |
贸易顺差 |
2919.1 亿美元 |
扩大 |
欧方频繁提及「失衡」 |
中欧双边货物贸易 |
8281 亿美元 |
+5.4% |
中方统计口径 |
欧盟自华进口(欧方口径) |
5713 亿欧元 |
— |
逆差超 3700 亿欧元 |
2026 前 5 个月出口 |
2540.0 亿美元 |
+16.4% |
增速仍在扩大 |
一个容易被忽略的增量:2026 年 5 月,中国品牌汽车在欧销量 13.84 万辆、同比增长 65%(欧洲汽车制造商协会)。汽车是贸易结构里增长最快的一块,也是摩擦最集中的一块。

图 2:中欧贸易盘子与欧洲电商结构
关税墙的焦点是中国电动车。2023 年 10 月欧盟启动反补贴调查,2024 年 10 月终裁:对从中国进口的电动汽车征收 5 年期反补贴税,不合作企业税率最高 35.3%,叠加 10% 基础关税后综合税率一度接近 45%。2025 年,欧盟又对 18 起涉华案件初裁征税、发起 15 起新调查。
但 2026 年出现了一个关键变量:「最低进口价格承诺」(MIP)机制。企业可通过承诺最低出口价格换取反补贴税豁免,仅缴纳 10% 基础关税。每一款车型、每一种配置需设定独立最低价。代价是告别低价走量,换来市场准入——这是 2026 年电动车进欧的「换门」窗口。
钢铁是另一面:2025 年 7 月 1 日起,欧盟免税进口钢铁配额从 2024 年的约 3450 万吨大幅降至 1830 万吨(-47%),超配额关税从 25% 提至 50%。中钢协估算 2025 年中国对欧出口涉税钢铁约 1052 万吨,配额压缩对长协客户影响最直接。
品类 |
措施 |
税率/配额 |
时间 |
企业动作 |
电动车(纯电) |
反补贴税 |
最高 35.3%(不合作企业) |
2024-10 起 5 年 |
申请 MIP 价格承诺 |
电动车(纯电) |
MIP 替代 |
豁免反补贴税,只缴 10% 基础关税 |
2026-01 起 |
分车型设定最低价 |
电动车(插混) |
扩围风险 |
欧盟拟扩至插混车型 |
审议中 |
关注进展,早做预案 |
钢铁 |
配额 |
1830 万吨/年(-47%) |
2025-07 起 |
超配额转第三国/本地化 |
钢铁(超配额) |
关税 |
25% → 50% |
2025-07 起 |
评估转口与海外仓 |
判断:关税墙没有变矮,但开了一扇「用价格换准入」的门。做电动车的,2026 年不去谈 MIP,等于主动放弃欧洲市场;做钢铁的,配额逻辑已变,长协客户要提前 6 个月锁定配额额度。
CBAM(EU 2023/956)于 2026 年 1 月 1 日正式进入征收阶段,覆盖钢铁、水泥、化肥、铝、氢气、电力六大高碳行业产品,既含钢坯、铝锭等原材料,也延伸至紧固件、铝制结构件等下游加工品。2026 年 7 月欧委会修订草案拟将光伏模组、电池储能系统、硅料、正极材料纳入管控。
节奏上是「当年进口、次年申报缴费」:2026 年度进口商暂无需购买 CBAM 证书,证书购买义务推迟至 2027 年 2 月 1 日生效,首份年度申报须在 2027 年 9 月 30 日前完成(依据修订法规 Regulation (EU) 2025/2083)。碳价与欧盟碳交易系统(ETS)挂钩,约 68-100 欧元/吨 CO₂。
对出口企业,CBAM 的本质是碳成本差额补足:原产国碳成本低于欧盟碳价的部分,由进口商购证补齐。按中汽协测算,中国电动车出口欧盟的单车碳关税成本约提高 3000-5000 元;而 2028 年起 CBAM 扩围至约 180 种钢铝密集下游产品后,机械、五金、汽零、家电都将被扫到。
时间 |
节点 |
对企业含义 |
2023-10 至 2025-12 |
过渡期(申报制) |
只报碳数据、不付费 |
2026-01-01 |
正式进入征收阶段 |
覆盖钢/铝/水泥/化肥/氢/电 |
2026-07 |
修订草案拟扩围 |
光伏组件、储能、硅料、正极材料 |
2027-02-01 |
证书购买义务生效 |
2026 年度进口开始算账 |
2027-09-30 |
首份年度申报截止 |
清缴 2026 年度碳证书 |
2028-01-01 |
扩围约 180 种下游 |
机械/五金/汽零/家电承压 |
最容易被误读的一点:CBAM 第一年不购证 ≠ 没有成本。碳数据的监测、记录、留存核查必须即刻启动,明年申报时拿不出数据,罚款和证书补缴一样不少。建议现在就把产品级碳足迹核算建起来——这是未来三年进欧的通用门票。
《通用产品安全法规》(GPSR,EU 2023/988)2024 年 12 月 13 日适用、2026 年开启全面强执法。核心是欧盟责任人(欧代)制度:非欧盟制造商必须在欧盟境内指定责任人,真实持档、监管问询 10 天内应答、任命不能倒签,责任自产品首次投放欧盟市场起算。
三个细节决定生死:技术文件保存 10 年、供应链追溯记录 6 年、监管要求时 48 小时内提供全链路流转记录;纯数字标签(二维码)不被接受,产品须带物理识别码;警示语须用销售国官方语言——德国 2026 年 2 月 19 日起实施的新版 ProdSG 明确要求德语版本,列 32 项行政违规、单项最高罚款 10 万欧元。
叠加项同样密集:REACH 高关注物质(SVHC)候选清单 2026 年 2 月更新至 253 种,含量超 0.1% 须向下游披露;《欧盟电池和废电池法规》要求 2025 年 2 月起在欧销售的动力电池必须附第三方验证的碳足迹声明,2027 年起须持有「电池护照」;《零毁林产品法规》(EUDR)2026 年 12 月 30 日正式实施。
法规 |
生效/强执法 |
核心要求 |
受影响品类 |
GPSR(EU 2023/988) |
2024-12-13 适用,2026 强执法 |
欧代 + 技术文件 10 年 + 追溯 6 年 |
所有非食品消费品 |
德国 ProdSG 新法 |
2026-02-19 |
32 项违规,单项最高 10 万欧元 |
全品类(德语要求) |
REACH SVHC |
2026-02 更新至 253 种 |
含量 >0.1% 须披露 |
化学品、电子、玩具 |
电池法规 |
碳足迹 2025-02 / 护照 2027 |
第三方碳足迹声明 + 电池护照 |
动力电池、储能 |
EUDR 零毁林 |
2026-12-30 |
供应链尽职调查 |
木材、橡胶、大豆等 |
欧 7 排放 |
2026-11-29 新车型 |
刹车颗粒 ≤7mg/km + 电池耐久 |
汽车及零部件 |
判断:合规墙的杀伤力不在条款数量,在于责任主体从「制造商」转移到「欧盟境内责任人」。过去找个欧代挂个名就能上架的玩法已经失效——平台 2025 年年中起就把欧代校验设为上架前置条件,资料不全直接失去购物车、被屏蔽搜索、强制下架。
《数字服务法》(DSA,Regulation 2022/2065)2024 年 2 月 17 日全面适用,要求电商平台执行商家身份核验(KYBC)——上架前必须核实卖家身份,包括增值税号、工商登记、银行账户验证。平台违规最高可被罚全球年营业额的 6%。
落到卖家身上就是:匿名铺货、小号矩阵、资料不全的低价店铺正在被批量清退。2026 年还在靠「低价小包 + 无主体信息」打欧洲的卖家,会先于监管被平台系统自动拦截。
欧洲电商盘子仍然可观:2025 年欧洲 B2C 电商营业额 9110 亿欧元、同比增长 7%(Ecommerce Europe),2026 年预计 9610 亿欧元;欧盟 27 国电商约 7573 亿欧元。区域上西欧占 57%、南欧增速 8% 领跑;国别上英德法荷西五大市场占约 75%。平台依赖度分化明显——立陶宛 87% 的企业靠平台卖货,德国 51%,法国只有 27%,平台不是唯一答案。
市场 |
2025 规模(参考) |
特征 |
打法提示 |
英国 |
约 2360 亿欧元 |
欧洲最成熟,渗透率 86%+ |
品牌化优先,独立站空间大 |
德国 |
约 1050 亿欧元 |
51% 企业走平台 |
|
法国 |
约 730 亿欧元 |
仅 27% 走平台 |
独立站 + Cdiscount 组合 |
荷兰 |
约 350 亿欧元 |
iDEAL 支付占 70% |
必须接 iDEAL,否则转化崩 |
西班牙 |
约 280 亿欧元 |
南欧增速领跑 |
AliExpress 渗透率高,价格敏感 |
东欧/南欧 |
增速 8%-14% |
渗透率洼地(东欧 2026 达 23%) |
先发红利,竞争密度低 |
支付本地化是隐形门槛:荷兰 70% 用户只用 iDEAL、德国 57% 用 PayPal、波兰 62% 用 BLIK——只接 Visa/Mastercard 的收银台,在荷兰会让 70% 的潜在订单流失。进欧洲的独立站,第一件事是接一个覆盖本地支付方式的收单聚合层。
墙砌高了不代表没有生意,方向比努力重要。四个确定性较高的切入点:
方向 |
依据 |
动作 |
电动车 MIP 合规出口 |
2026-01 起价格承诺豁免反补贴税;2026-05 中国品牌在欧销量 13.84 万辆 +65% |
分车型设 MIP,锁定欧洲总代 |
欧盟本地化建厂 |
比亚迪匈牙利工厂 2026 年底投产(15 万辆);奇瑞与西班牙 EV Motors 合资 |
头部可本地建厂,中小企业先合资/代工 |
碳数据服务 |
CBAM 要求产品级碳足迹核算;宁德时代已推碳足迹数字护照 |
联合检测机构,提前备碳核算能力 |
东欧南欧电商 |
南欧增速 8%、东欧 14%;渗透率 23% 洼地 |
先发铺货,避开德法红海 |
绿色产品认证 |
电池护照 2027、EUDR 2026-12、欧 7 电池耐久 |
提前做认证,卡位合规红利 |
判断标准很简单:凡是能帮买家「少交点碳税、少担点合规风险」的生意,2026 年在欧盟都有溢价。碳数据、电池护照、EUDR 尽调,这些过去是加分项,现在是准入门槛。
风险 |
表现 |
对冲 |
贸易救济密集 |
2024 年欧盟 25 起原审调查涉华 21 起;2025 年 15 起新调查 |
HS 归类合规,避免低价冲量 |
《外国补贴条例》FSR |
对在欧中企发起多起调查,中国商务部已认定构成贸易壁垒 |
赴欧投资前做 FSR 尽职调查 |
政府采购限制 |
IPI 禁止中企参与超 500 万欧元欧盟医疗器械招标(5 年) |
医疗企业评估替代市场 |
CBAM 扩围预期 |
2028 年起 180 种钢铝下游产品 |
钢铝下游现在就开始碳核算 |
插混关税扩围 |
欧盟拟将反补贴税扩至插混车型 |
插混出口商跟踪立法,早做定价预案 |
汇率波动 |
欧元兑人民币波动影响利润 |
锁汇 + 欧元计价合同 |
特别提示:涉及具体关税税率、碳关税计算、认证费用等,均以欧盟官方公告和最新实施细则为准,本文数据用于决策参考,建议咨询专业税务与合规机构。
· 第 1-2 周:按 HS 编码自查产品是否落入 CBAM 六大行业 / GPSR / REACH / 电池法规覆盖范围;锁定目标国(建议德法荷起步)。
· 第 3-4 周:指定欧盟责任人(欧代),签订真实持档协议;补齐技术文件、物理识别码、销售国语言警示语。
· 第 5-8 周:启动产品级碳足迹核算(CBAM 2026 年度数据从现在记起);电动车企业同步准备 MIP 分车型报价方案。
· 第 9-12 周:平台店铺主体信息合规化(IVA、工商登记、银行账户);独立站接入本地支付(iDEAL/PayPal/BLIK 按目标国选);完成首批样品 CE/REACH 自检。
· 持续:跟踪欧盟修订法规(CBAM 扩围、插混关税、EUDR 实施细则);每季度复核 REACH SVHC 清单变化。
问题 |
回答 |
CBAM 2026 年就要交钱吗? |
2026 年度进口暂免购证,2027-02-01 起购证义务生效、2027-09-30 前申报;但碳数据记录必须从 2026 年 1 月就开始,不能等到明年。 |
做电动车的,MIP 怎么申请? |
按欧盟委员会发布的《关于提交价格承诺申请的指导文件》,单一车企或联合提交 UT 报价,分车型设最低出口价;通过后豁免反补贴税,只缴 10% 基础关税。 |
欧代到底要承担什么? |
真实持有全套技术文件、10 天内应答监管问询、配合 48 小时流转记录调取;任命不能倒签,责任自产品首次投放欧盟起算。 |
低价小包还能发欧洲吗? |
能发但正在被规则挤压:DSA 要求主体信息核验,平台已把欧代校验设为上架前置;建议转向正规报关 + 海外仓 + 欧盟主体。 |
欧盟哪些品类现在最好做? |
避开反倾销密集区,看三个方向:电动车合规出口链、绿色产品认证服务、东欧南欧电商渗透率洼地的日用消费品。 |
独立站还是平台? |
德国 51% 靠平台、法国 27%——平台是流量底座,独立站是品牌溢价;欧洲成熟市场建议「平台打底 + 独立站建品牌」双轨。 |