独角兽早知道 iponews
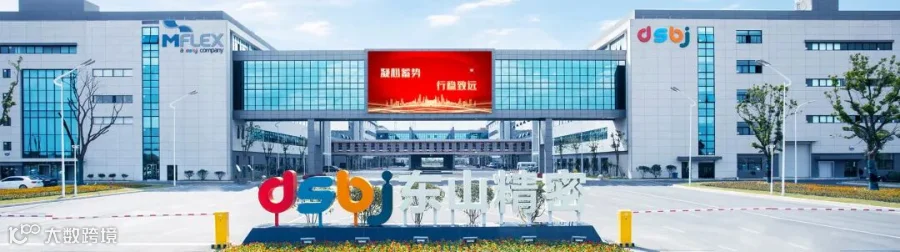
近日,东山精密(002384.SZ)发布公告称,公司收到中国证监会出具的境外发行上市备案通知书,拟发行不超过2.34亿股境外上市普通股,并在香港联交所主板挂牌上市。
据彭博引述知情人士报道,东山精密计划最早于10月在香港上市,集资额介乎20亿至30亿美元,瑞银、海通国际、广发证券及中信证券担任联席保荐人。若按募资上限完成,这将是2026年港股市场规模最大的A+H双重上市之一。
比募资规模更值得审视的,是这家公司正在经历的业务结构切换:一家连续多年FPC全球第二、PCB全球第三的消费电子供应链龙头,正在将重心向AI算力硬件转移。
截至9月30日收盘,东山精密(002384.SZ)报167.40元/股,市值3066.11亿元。
综合 | 彭博社 公司公告 招股书 编辑 | Arti
本文仅为信息交流之用,不构成任何交易建议

东山精密成立于1998年,总部位于苏州,是全球领先的电子电路企业,主营业务覆盖电子电路(PCB/FPC)、精密组件、光电显示及光模块四大板块。按2025年收入计,公司是全球第一大边缘AI设备PCB供应商、全球第二大软板供应商和全球前三大PCB供应商,也是苹果FPC核心供应商之一。
东山精密2025年年报显示,公司全年实现营业收入401.25亿元,同比增长9.12%,首次突破400亿元;归母净利润13.86亿元,同比增长27.67%;经营活动现金流净额53.07亿元,现金流保持稳健。
但真正体现转折的是2026年上半年。公司实现营业收入277.98亿元,同比增长63.95%;归母净利润29.57亿元,同比增长290.09%;基本每股收益1.62元/股。半年营收体量达到2025年全年的近七成,而净利润已是2025年全年的两倍以上。
利润增速远超营收增速,表明业务结构发生了实质性的变化。拆开来看:电子电路业务收入125.3亿元,同比增长13.29%;精密组件业务收入65.81亿元,同比增长178.63%,主要受法国GMD集团并表及新能源汽车需求驱动;光模块业务收入53.51亿元;光电显示模组业务收入27.23亿元,同比增长10.68%。
光模块业务的并表,来自2025年9月对索尔思光电的收购。公司斥资合计59.35亿元完成对索尔思光电100%股权收购,并在2025年10月将其纳入合并报表,正式切入高速光模块赛道。这笔交易使东山精密在原有的电子电路、精密制造、光电显示三大板块之外,新增了光模块这一高毛利品类。
2025年,光模块业务在第四季度贡献营收14.36亿元,毛利率高达36.74%,显著高于公司整体14.09%的毛利率水平。
如果仅看“光模块”三个字,东山精密在A股并不孤独。中际旭创、新易盛、天孚通信等企业在光模块领域已有多年积累,且收入规模远大于索尔思。东山精密真正的差异化,不在于光模块的封装或模组环节,而在于索尔思光电所具备的光芯片自研能力。
根据灼识咨询的资料,索尔思光电是全球具备垂直整合能力、可自主完成光芯片与光模块的设计、制造到封装仅有的三家公司之一,亦是中国少数具备100G及200G光芯片量产能力的企业。在高速EML芯片这一决定AI数据中心光互连性能的关键环节,国产化率长期偏低,索尔思是少数实现量产的国内主体之一。
这意味着东山精密在AI算力硬件供应链中的位置,比单纯的PCB厂商或光模块封装厂商更深一层。PCB负责服务器内部的信号传输,光模块负责服务器之间的高速互连,而光芯片又是光模块中价值量最高、技术壁垒最集中的环节。三者叠加,公司具备从芯片到模组到板级方案的纵向覆盖能力。
据最新招股书披露,东山精密是全球唯一具备PCB、光芯片和光模块能力的供应商,其合计约占AI服务器物料成本的9%至14%。
东山精密在光模块业务上的资本投入也在加码。今年6月,公司董事会审议通过子公司索尔思光电及其子公司在常州等地实施光芯片及光模块扩建项目,总投资额12亿美元。8月,公司进一步公告将该项目的总投资额由12亿美元调增至17亿美元,新增投资额5亿美元,实施地点涵盖常州、泰国、盐城等地。
公司明确表示,光芯片及光模块是AI算力产业的核心基础元器件,索尔思光电现有产能规模已无法满足行业及下游客户需求,通过本次产能扩建,能够有效填补产能缺口,满足下游客户中长期规模化采购需求,持续优化产品结构,进一步提升公司整体盈利水平和行业地位。
索尔思光电并表后对公司整体利润的贡献度持续提升。2025年度,索尔思光电并表后收入占公司合并营业收入的3.58%,利润占公司合并利润的22.69%;2026年第一季度,收入占比提升至16.02%,利润占比进一步跃升至52.92%。
在光模块之外,AI PCB是东山精密在AI算力硬件领域的第二引擎。据招股书披露,以2025年收入计,东山精密是全球第一大边缘AI设备PCB供应商、全球第二大软板供应商和全球前三大PCB供应商。
公司依托Multek在高端PCB领域的技术底蕴,快速通过老工厂改造和新工厂的建设,提升和布局HDI和高多层PCB的产能。公司表示,AI PCB产品主要应用于AI交换机、加速卡等核心场景,服务国内外主流AI服务器及ODM厂商,下游需求确定性充足,配套产线正稳步释放产能。第一期产能预计在2026年三季度开始释放,将有效满足AI数据中心下游客户对高端PCB的强劲需求。
公司将“光模块(含光芯片)+ AI PCB”定位为AI算力核心硬件双引擎。在光模块端,产品覆盖10G至1.6T全速率,并持续推进3.2T及以上下一代光模块研发;在PCB端,高多层板、HDI等高端产品在AI服务器领域的供给规模正在快速提升。
从行业需求看,全球AI算力产业持续高速发展,高端光模块市场需求旺盛,客户订单充足,2026年整体出货规模有望稳步增长,海外泰国生产基地建设正稳步推进。
任何一次业务结构的切换都有代价,东山精密的代价体现在两个维度。
第一个维度是客户集中度。截至2025年上半年,来自苹果的收入占比达到44.8%,较此前的56%有所下降,但苹果仍然是公司最大的单一客户。作为苹果FPC主供应商,东山精密在苹果供应链中的市占率约35%。尽管AI算力硬件业务的放量正在降低消费电子业务的占比,但FPC业务的基本盘仍然高度依赖苹果的产品周期。电子电路板块2025年全年营收256.20亿元,占营收总额的63.85%,仍是公司最大的收入来源。
第二个维度是财务杠杆。截至2025年末,公司资产负债率为63.98%,总负债约385.49亿元,其中短期借款约80.11亿元、一年内到期非流动负债约34.88亿元。过去两年密集的并购:GMD、索尔思光电,在带来收入增量和业务转型的同时,也显著推高了负债规模。两大战略性并购的完成,标志着东山精密从传统的电子电路龙头向“AI算力+新能源汽车”双引擎驱动的多元化科技平台加速转型,但也意味着公司需要在扩产和偿债之间寻求平衡。
从FPC全球第二、PCB全球第三,到“光芯片+光模块+AI PCB”的纵向布局,东山精密的业务重心正在发生一次结构性的位移。2026年上半年净利润接近30亿元、光模块毛利率接近37%、索尔思光电利润贡献超过半数的数据,表明这次位移已经开始产生财务回报。
此次启动港股IPO,是东山精密从A股走向“A+H”双资本平台的关键一步。17亿美元的光芯片及光模块扩产计划、AI PCB新基地的建设、泰国海外生产基地的推进,指向的是公司从消费电子供应链龙头向AI算力硬件平台延伸的方向。
但从“消费电子基本盘”到“AI算力硬件平台”,中间还隔着产能爬坡、客户验证和负债修复的完整周期。光模块业务在2026年上半年53.51亿元的收入是一个起点,真正的考验在于,这个数字能否在下一代光互连技术的竞争中持续放大。


注:本文素材来源于互联网公开渠道,如有侵权请联系删除。内容所述仅代表个人观点,不作为指导依据,据此操作风险自担!
【公司回顾】


 独角兽早知道