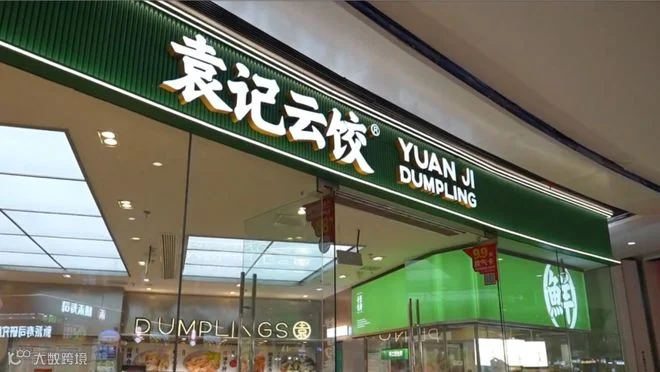
90后体育生,把中国最大饺子店干到IPO!
 老高电商圈子
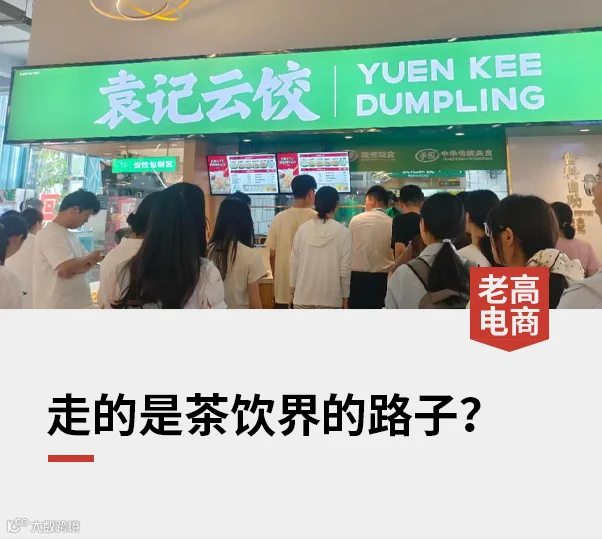 最近有消息称,袁记食品集团股份有限公司已通过港交所上市聆讯,距离挂牌只差最后一步。
4773家门店,年营收近28亿,掌舵人竟是一名90后体育生。
而支撑这个庞大版图的,不是橱窗里一碗碗热气腾腾的饺子。
1990年,他出生在湖南益阳,大学读的是体育教育专业。他高中就在镇上开过手机店,大学做淘宝代销,还加盟过烤鸭品牌,但没做成。
2012年他南下广州,在荔湾菜市场盘下一间5平方米的档口,开始卖现包现煮的饺子。早期团队为了调好馅料,“几乎把广州的老字号吃了个遍”。
但他很快发现,手工现做效率低、成本高,于是走了一条折中的路:在佛山建中央厨房,统一加工馅料和面皮,冷链配送到店,门店只负责包制和烹煮。
2017年,“生熟一体”模式跑通,一家店既能堂食,也能卖生饺外带和熟食外卖。2020年堂食受限,袁记反而借外卖和生饺外带加速扩张,门店从约500家冲到1000家。
到今天,袁记全球门店4773家,直营店只有23家。2025年营收27.95亿元,其中95%以上来自向加盟商销售馅料、面皮、调味料和包装材料。加盟服务费、直营收入几乎可忽略不计。
所以说,袁记本质上是一家供应链公司,它的核心客户是加盟商,而不是坐在橱窗前吃饺子的顾客。
袁记95.3%的收入来自商品及其他销售,而蜜雪冰城该比例高达97.6%。两者都是向加盟商销售原料,从供应链层面实现盈利。
差距的根源在品类。蜜雪的核心食材是糖浆、茶叶、乳制品、水果,上游可挖掘空间大,自主生产比例高,品牌溢价也更容易建立。
袁记的核心原料是猪肉和面粉,前五大供应商中四家是猪肉商,原材料成本占销售成本的86.3%。总部很难在食材上获得超额利润。
比如,袁记的馅料毛利率能到29.8%,和蜜雪的商品销售毛利率基本持平,但面皮、调味料、包装材料的毛利率分别只有21%、6.1%和8.2%,一拉平均,整体就下来了。
回到饺子赛道本身,袁记的运营模式和两位前辈都不一样。
喜家德是纯直营,靠门店口碑慢慢做大。大娘水饺是直营加加盟并行,2021年加盟占比约46%。而袁记几乎全部门店交给加盟商,用小店型快速铺开,覆盖堂食、外卖、生饺外带全场景。
2023-2025年,袁记的单店日均GMV从5394元降到4688元,新增加盟店数也从1226家降到771家。行业测算,加盟商实际回本周期在20到30个月,显著高于国内餐饮门店的平均生命周期。
再加上此前袁记食品不止一次陷入“预制菜”的争议中,可见,这条加盟之路跑得虽然快,但也要回答两个问题:品质能不能在数千家独立门店里保持一致,加盟商的利益能不能长期对齐。
2025年,中国中式快餐市场规模达8679亿元。袁记以4773家门店位居行业门店数第一,但按GMV计算的市场份额只有0.7%。
在中式快餐这条极度分散的赛道里,袁记用加盟模式跑出了规模第一,但利润结构受限于饺子品类的成本透明和上游空间,和高毛利率的茶饮公司形似而神不似。规模是它的优势,但还远不是它的护城河。
细看港交所消费板块,2026年前八个月餐饮类尚无一家上市。而袁记通过聆讯,说明资本市场对它依然有期待。
IPO之后,袁记可以继续加密供应链、加强门店巡检和培训,拓宽海外市场。
当然,它真正要做的,是如何让加盟商在透明薄利中看到长期回报,让消费者在每一家门店里吃到始终如一的安心。
本公众号为信息整合平台,内容来源于公开渠道(如官方通报、权威媒体等),已尽力核实真实性,但无法保证绝对准确。原创分析仅供参考讨论,不构成决策依据。文中图片多来源于网络或AI辅助生成,仅供辅助理解,不构成任何产品推荐或商业承诺,如涉及版权请及时联系我们处理。如发现内容有误,欢迎指正,我们将及时修正或删除。