



过去五年,比亚迪研发投入超2000亿元,全力攻坚高端化与出海战略。然而,双路突围的背后是财报的短期承压。
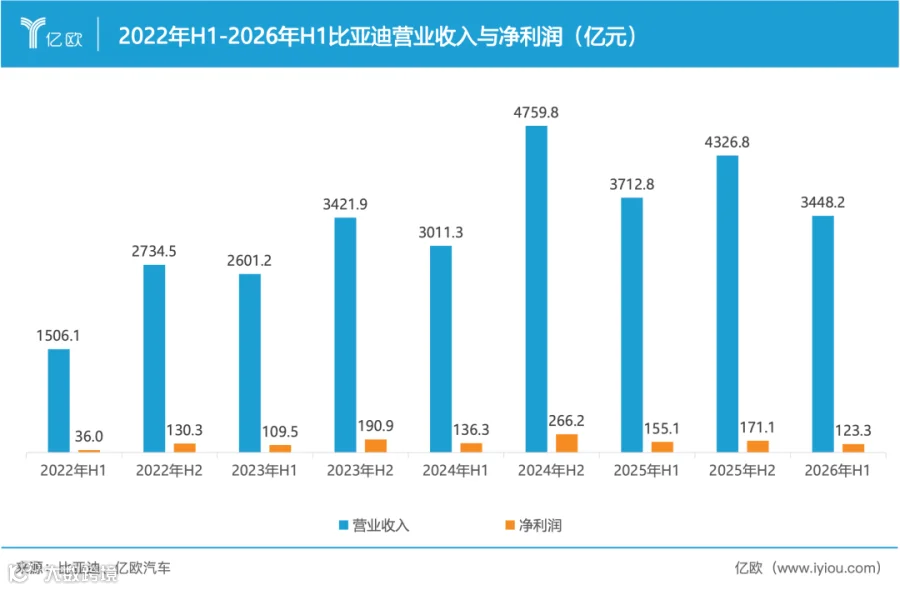
自2011年中报以来,比亚迪时隔15年再次出现营收与净利“双降”。压力之下,公司上半年放缓扩张节奏,研发费用与资本开支双双缩减。但王传福并未止步,随着高端化与出海战略初结硕果,比亚迪的强攻之路才刚刚开始。
比亚迪2026年半年报显示,这家龙头车企正经历悄然失速:营业收入3448亿元,同比下降7.1%;净利润123亿元,同比下降20.5%。此外,账上现金及现金等价物降至556亿元,较去年同期减半。
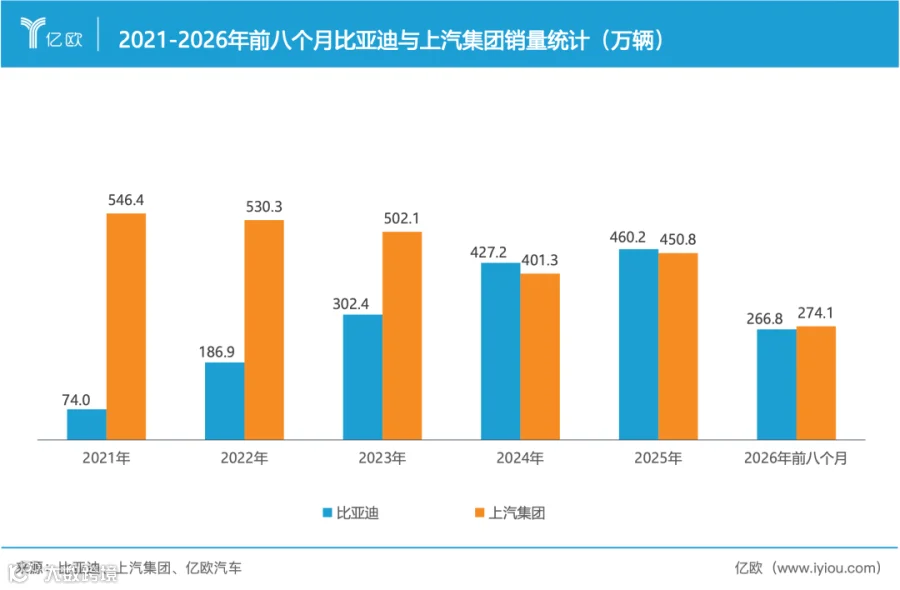
这是比亚迪自2011年以来首次出现中期业绩“双降”,也是继去年净利下滑后的进一步退坡。此前,凭借新能源汽车红利,比亚迪已连续多年高速增长,并于2024年超越上汽集团成为中国车企榜首,市值曾突破万亿。
这一成绩既是国内车市激烈竞争的缩影,也是比亚迪战略换挡期的阶段性阵痛。过去两年,比亚迪摒弃“低价进攻”策略,转向“高端化”和“出海”寻求新增长极。
在国内,比亚迪通过价格优惠守住份额,同时押注第二代刀片电池及闪充技术构建高端壁垒;在海外,比亚迪复刻国内增长轨迹,上半年海外收入占比首破50%,显著拉高毛利率。然而,汇率波动导致财务费用激增80余亿元,致使净利润同比下滑。
受战略调整影响,比亚迪暂时放缓扩张节奏。上半年研发费用同比减少63亿元,资本开支大幅缩减358亿元。过去五年,其研发投入超2000亿元,资本开支超5557亿元。当前,比亚迪的投入模式正从“大规模基建+全栈自研”向更聚焦、高效的方式转型。

攻坚高端化,初见成效
比亚迪的高端化早期主要由腾势、仰望、方程豹等子品牌承担。尽管这些品牌逐步成长,但相比主品牌庞大的基盘,其销量占比仍不足10%,难以形成颠覆之势。因此,推动拥有超3000家门店的王朝网和海洋网直接冲击高端,成为必然选择。
去年初,王朝网以夏、汉L和唐L开启冲高之路;今年则以“汉唐”旗舰家族全面焕新为标志,推出更高定位车型。6月,旗舰SUV大唐EV上市,定价上探至30万元级,后续还将推出“大汉”等系列,形成全新旗舰矩阵。
海洋网在完成600万辆规模积累后,于去年底宣布进军高端市场,推出由海豹08和海狮08组成的“海洋8系”高端序列,补齐了旗舰版图。
产品策略上,比亚迪已摒弃“油电同价”的低价竞争,转而通过“智驾平权”增配不涨价,以及第二代刀片电池和闪充技术实现品牌向上。为发挥闪充优势,比亚迪计划年底建成2万座闪充站,通过完善基建支撑全系品牌跃迁。
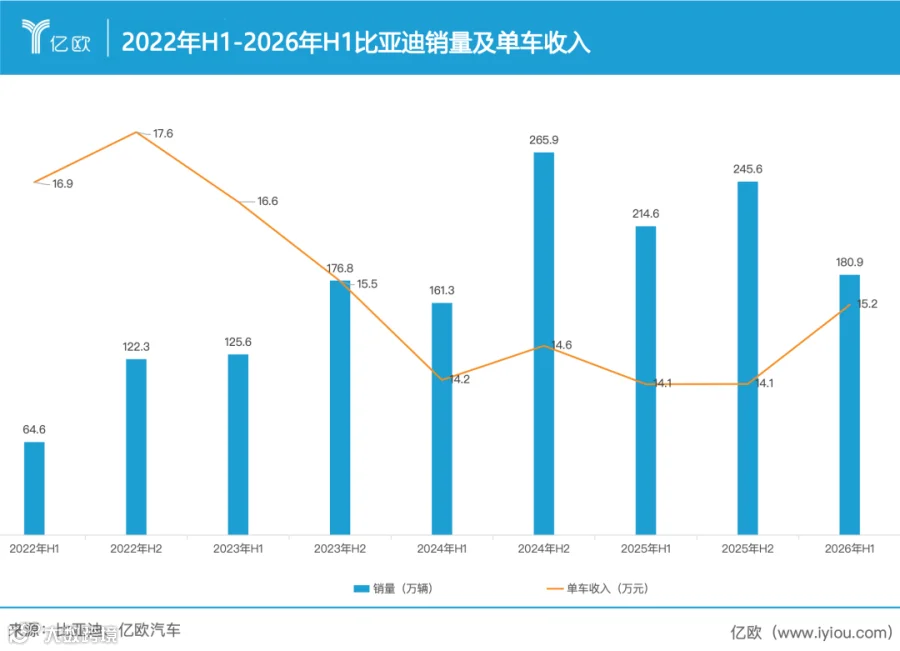
2026年上半年,比亚迪单车收入环比上涨1.1万元,结束下行趋势;汽车毛利率达22.3%,同比提升近2个百分点。尽管国内车市面临价格战压力,部分车型折扣力度加大,且第二代刀片电池产能尚在爬坡,但产品结构优化的成效已初步显现。预计下半年电池产能释放将进一步助力销量与利润改善。

海外市场,向上的温床
出海战略成为比亚迪高端化的关键助推力。数据显示,比亚迪海外车型单车均价约为国内的1.5倍,上半年海外业务毛利率达21.7%,比国内高出约6个百分点。王传福表示,比亚迪已在海外树立起高端品牌形象。
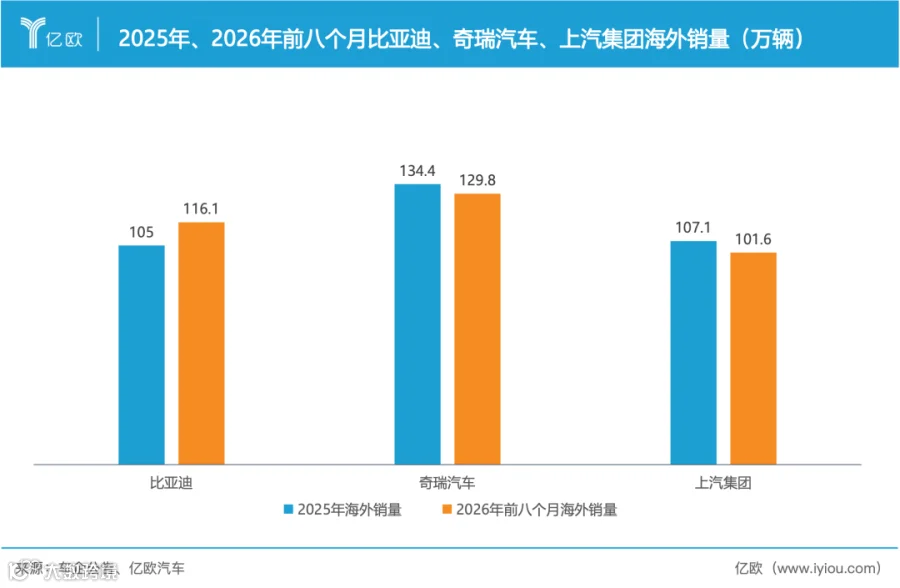
过去两年,比亚迪海外销量飞速增长,去年突破100万辆,今年前八个月出海116.1万辆,仅次于奇瑞。通过赞助欧洲杯、曼城足球俱乐部及亮相古德伍德速度节等顶级IP,比亚迪提升了海外品牌曝光度与形象值。
海外品牌运营更加精细:王朝和海洋整合为比亚迪品牌,腾势与方程豹合并,仰望独立运营。2026年上半年,境外收入达1813亿元,同比增长33.9%,占总营收比重升至52.6%,毛利贡献达393.5亿元。海外业务以不到一半的销量,撑起了公司超六成的毛利。
然而,汇兑损失对当期利润造成扰动。上半年财务费用激增至51亿元(去年同期为净收益32.5亿元),其中约47亿元来自汇兑损失。人民币兑美元升值导致外币收入折算缩水。
除汇率波动外,关税也是长期结构性压力。比亚迪正积极推进本地化生产以应对风险。目前,乌兹别克斯坦、泰国、巴西工厂已运营,匈牙利工厂进入生产启动阶段,年产能约15万辆,旨在规避欧盟反补贴关税并对冲汇率风险。
据透露,比亚迪计划在欧洲布局三座整车装配厂和一座电池厂。上半年的资本开支缩减仅为暂时性调整,随着全球业务拓展,比亚迪随时可能开启新一轮扩张周期。