整理丨林夕
编辑丨小龙
“我们不是在造模型。我们在造一台机器,让品牌能每天产出几十条视频。”
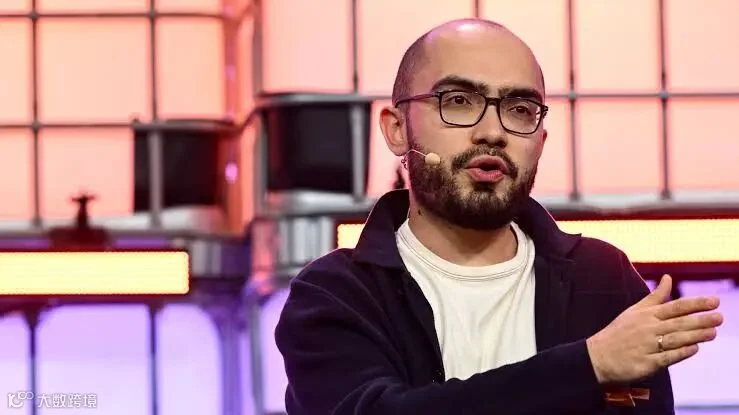
近日,AI视频公司Higgsfield创始人Alex Mashrabov做客20VC播客,接受了主持人Harry Stebbings的近两小时深度访谈。这是该公司创始人近年来最完整的一次公开对谈。
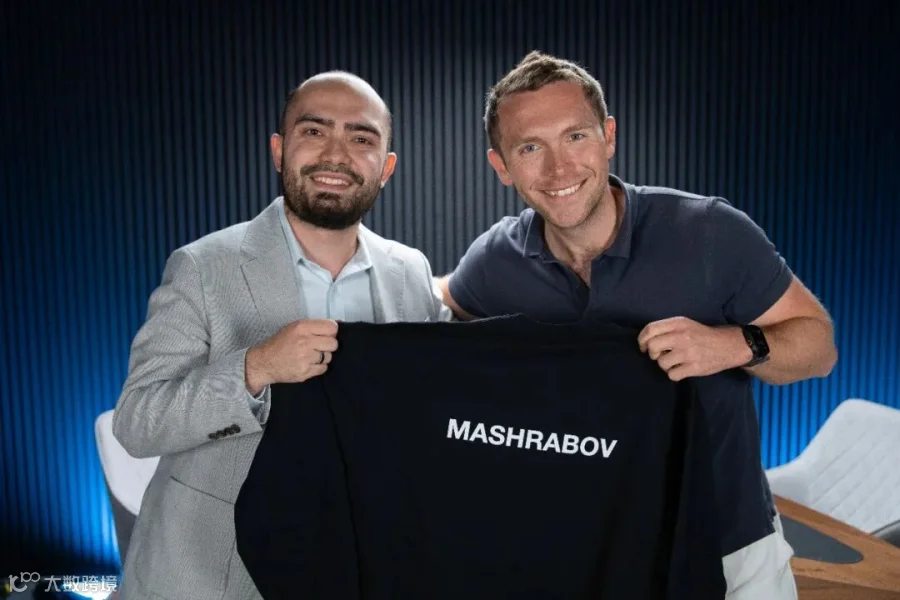
Alex Mashrabov(左)Harry Stebbings
Higgsfield年化营收已突破10亿美元,从100万增长至10亿仅用时18个月,速度仅次于OpenAI和Anthropic。其估值在8个月内从13亿美元飙升至54亿美元,吸引了DST Global、高盛、英特尔等机构投资。数据显示,该企业客户数量月环比增长115%,第12个月净收入留存率超300%,全球用户超3000万,覆盖238个国家和地区,其中包括390家财富500强企业。
Higgsfield的核心竞争力并非单一的“AI视频生成”,而是将35个以上的AI模型整合为一套自动化生产系统。平台根据任务自动调度Veo、Kling等模型,用户无需关心底层技术细节。其自研的SOUL模型确保角色一致性,Cinema Studio提供1296个虚拟相机镜头,使生成内容可直接用于商业广告。简言之,同行在卷模型参数,Higgsfield在卷“模型组装成的生产力工具”。
该平台85%的用户为社交媒体营销人员,核心需求是制作能直接带来转化的品牌内容和短视频广告。

模型账单:每月400万美元的战略投入
Higgsfield每月在AI模型上的支出超过400万美元。按400人的团队规模计算,人均每月模型成本超1万美元。
Mashrabov并未刻意控制这一成本,甚至视高额消耗为人才信号:愿意耗费资源解决产品痛点的创意人更具价值。按年化计算,模型支出约4800万美元,占10亿美元营收的比例不到5%。对于以视频生成为核心的公司而言,这一比例处于合理区间。
不同于大多数公司将模型调用视为需压缩运营成本,Mashrabov将其视为能力投资。通过高频使用测试产品边界,创意团队能更精准地反馈产品改进方向。这种“以战代练”的模式,使得账面支出转化为产品迭代的核心动力。

护城河:编排层而非模型本身
Mashrabov指出,未来软件公司将普遍运行在非自有的AI模型之上,真正的护城河在于两点:
首先是协作和网络效应。参照Figma和Canova,当用户的工作流、素材库和协作习惯嵌入平台后,迁移成本极高。
其次是直接促进销售转化。通过MCP集成及名为Supercomputer的营销Agent,Higgsfield实现了内容生成的规模化。自5月上线以来,平台月内容生成量增长42倍,超2000万条。
在模型经济性上,Higgsfield采取混合策略:自研和开源模型毛利率超80%,闭源模型为20%-30%。平台在超过40%的场景中拥有模型选择权,利用自研SOUL 2模型处理图像一致性,外部模型处理视频生成,从而优化成本结构并掌握调度主动权。
Mashrabov批评当前模型榜单存在“刷分”现象,认为中国公司在DeepSeek、Qwen等实际应用关联度上表现更佳。他强调,Higgsfield的价值在于将模型、算法和算力组装成企业愿付费的商业解决方案。
团队架构:150人创意团队构建核心壁垒
Higgsfield约400名员工中,创意团队超过150人,占比近半,包括电影制作人、VFX艺术家和创意总监。这与以工程师为主的典型AI公司形成鲜明对比。
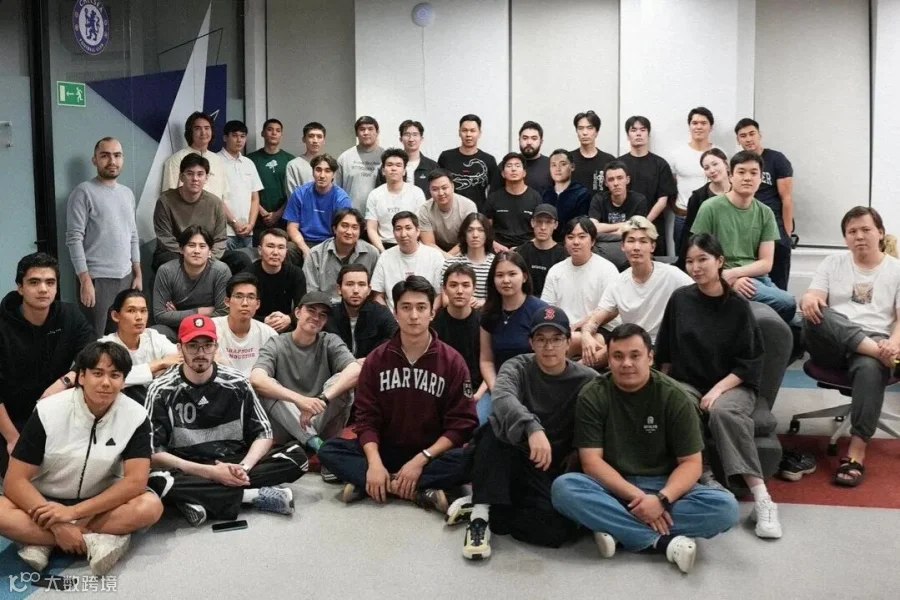
Mashrabov推行工程师与资深创意人结对工作模式。创意人员凭借对镜头、节奏和品牌一致性的专业理解,直接指导工程优化。平台提供的1296个虚拟相机镜头及专业级灯光参数,确保了输出内容符合商业广告标准。
这种配置解释了其高留存率:虽然首月流失率约30%,但12个月后净收入留存率超300%。留下来的是将Higgsfield作为正经生意工具的严肃用户。Mashrabov认为,“品味”是AI视频竞争的核心,模型决定能否生成,而由150名专业人士沉淀的审美标准决定了生成内容的商业价值。
客户价值:从工具预算迈向生产预算
Higgsfield客户平均年支出约1000美元,远高于Canva的200美元,且季度翻倍增长显著。更有案例显示,单个客户支出从月付99美元迅速跃升至年付600万美元。

这一变化标志着产品性质从“软件订阅”转变为“生产预算”。审批层级从部门经理上升至CMO,采购流程变为年度合同。以Dollar Shave Club为例,品牌方利用Higgsfield每天制作多条视频进行A/B测试,视频从单一的“作品”变为可批量生产的“素材”。
目前,负责企业业务的团队不足20人,却推动了客户数量月环比115%的增长。
创始人背景:哈萨克斯坦的“异常值”
Mashrabov出生于哈萨克斯坦,父母为机械工程教授。他自幼接受严格的数学和物理训练,19岁进入世界编程竞赛前三,后创办AI Factory并于2020年被Snap以1.66亿美元收购。在Snap期间,他领导的生成式AI团队开发的面部滤镜广泛应用于数亿设备。

Higgsfield团队分布于美国和哈萨克斯坦,核心成员多为国际数理竞赛获奖者。Mashrabov每周工作约90小时,致力于将“苏联数学学派”的人才密度与硅谷的产品能力结合,形成错位竞争优势。
算力瓶颈与融资战略
Higgsfield近期完成4亿美元B轮融资,估值达54亿美元,投资方包括DST Global、高盛、英特尔等。Mashrabov表示,当前最大挑战并非竞争,而是算力稀缺。新一轮融资主要用于大规模预订算力,以支撑训练和推理的混合负载需求。

随着应用层竞争激烈化,算力供应链已成为关键制约因素。Higgsfield需确保在用户高速增长的同时,保持模型迭代和服务响应速度。
商业模式:放弃消费者订阅,深耕企业市场
Mashrabov认为,Google和OpenAI等巨头将把AI能力基础设施化,摧毁低价消费者订阅市场。因此,Higgsfield彻底转向企业生产预算。

2026年1月,企业收入占比不足25%,至8月已超过70%。通过将产品嵌入品牌营销基础设施,Higgsfield避免了功能溢价被抹平的风险,守住了定价权。
产品核心:Supercomputer自动化工作流
Supercomputer是Higgsfield的核心产品,本质是将创意工作流自动化。用户通过自然语言描述需求,系统自动拆解任务、调度模型并交付成品。该集成支持将创意内容直接推送至Meta等广告网络。
Supercomputer的价值在于将150人创意团队的方法论产品化。新用户使用该工具时,获得的不仅是AI生成能力,更是一套经过验证的创意生产标准和工作流。这构成了Higgsfield难以复制的技术与经验壁垒。
终局展望:从娱乐工具到生产力引擎
从Snap的消费者娱乐产品到Higgsfield的企业营销工具,Mashrabov的转变折射出AI视频行业的演进方向:竞争焦点从模型参数转向分发能力和审美品味。

未来两年,AI叙事将从“模型能力”转向“工作流能力”。Higgsfield通过整合顶尖创意人才与自动化调度系统,赌注于AI视频从娱乐向生产力工具转型的历史机遇。其54亿美元的估值,正是市场对这一“编排层”入口价值的认可。