中国AI芯片市场格局重塑:华为份额领先英伟达
四年前,英伟达几乎垄断了中国AI芯片市场。近日,华为轮值董事长徐直军公开表示,昇腾芯片在中国市场的份额已超越英伟达。

此前,美国研究机构Bernstein预测,2026年华为在中国AI芯片市场的份额将升至约50%,而英伟达可能跌至8%左右。尽管路透社旗下Breakingviews今年9月仍引用英伟达占55%市场份额的数据,但对比2022年英伟达高达95%的占比,以及2025年伯恩斯坦估计双方各占四成的数据,中国市场格局已发生根本性逆转。
系统级创新:以集群算力弥补单芯制程差距
若仅对比最新旗舰单芯片性能,华为仍面临先进制程、HBM高带宽内存及产能的限制。今年9月,受HBM供应紧张影响,华为昇腾950DT加速卡报价升至25万元以上。鉴于无法沿袭台积电路线,华为选择提升技术维度,通过系统工程弥补单芯片差距。
9月17日,华为发布Peerium计算架构和灵衢UnifiedBus互联技术。其核心逻辑是将数千至数十万张处理器通过高速总线连接,使庞大集群如同一台计算机般工作。目前,Atlas 950 SuperPoD单超节点支持8192张NPU,部署中的集群规模达25.6万张卡;新一代昇腾960超节点可扩展至4096卡,规划集群最高可达51.2万卡,并有望通过网络架构扩展至百万卡级别。
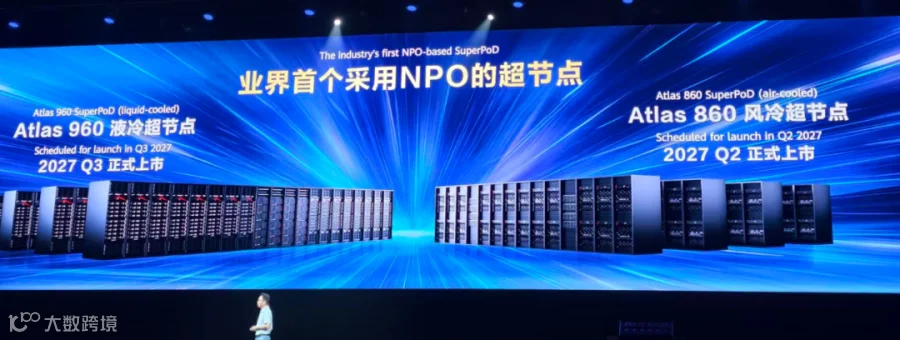
数据显示,灵衢互联带宽从百GB级提升至TB级,通信往返时延由约7微秒降至2微秒,大幅减少AI训练中因数据等待造成的算力闲置。与此同时,英伟达在2026年GTC后也将重点转向Vera Rubin机架、NVLink及“AI工厂”整体解决方案。这表明,AI芯片竞争已从单一跑分进入芯片、网络、内存、编译器及集群调度的全栈综合较量。
Mate 90系列发布:麒麟芯片架构突破
10月1日,Mate 90系列正式发布并开售,起售价5999元。该系列搭载麒麟9030(Mate 90)、麒麟9035(Mate 90 Pro)及麒麟9050系列(高配Pro Max和RS)。其中,麒麟9050 Pro首次大规模采用华为“逻辑折叠”架构。

传统芯片依赖缩小制程增加晶体管密度,而华为新技术利用垂直互联缩短信号传输路径。官方数据显示,麒麟9050 Pro相比上一代平面架构,晶体管密度提升55%,跨Die带宽达125TB/s;Mate 90 Pro Max典藏版整机性能提升31%,NPU性能提升140%。

市场反馈显示,Mate 90开售两天后,Pro Max、典藏版和RS等高配型号供不应求。在市场整体出货下滑约7%的背景下,华为手机出货同比增长约13%。IDC二季度统计显示,华为以22.6%的份额重夺中国智能手机市场第一。
历程回顾:从实体清单到自主可控
回顾华为芯片发展历程,2018年首次公布昇腾910,2019年正式发布同年被列入美国实体清单。2020年后,台积电停止代工,麒麟芯片一度缺席旗舰机型。2022年,美国进一步限制英伟达高端AI芯片对华出口。
转折点出现在2023年。Mate 60 Pro上市,拆解显示其搭载的麒麟9000S采用中芯国际7纳米级工艺。虽未完全追平全球最先进水平,但证明了华为恢复先进芯片供应能力。同期,昇腾910B获得国内大型互联网公司订单。此后,昇腾910C、CloudMatrix 384、昇腾950相继推出,直至今年的Peerium、灵衢及昇腾960。
尽管华为进步显著,但英伟达在全球的领先地位依然稳固。在高端制程、HBM供应、单芯片性能及CUDA生态方面,华为仍有较长的追赶之路。