


2025年至2026年上半年,中国供应链物流行业在核心业务领域迎来深度变革,竞争逻辑从“规模扩张”加速转向“价值创造”与“专业深耕”。快递与即时配送在“反内卷”政策推动下由价格竞争转向价值竞争,全年快递业务量逼近2000亿件大关。
本文选自罗戈研究出品的《2025—2026中国物流行业年报》【第7章 快递与即时配送】之【7.1 快递】章节,从市场规模、行业治理、竞争格局等方面,深度解读快递行业的核心运营模式。
01 市场规模与增速:增量不增利的结构性矛盾
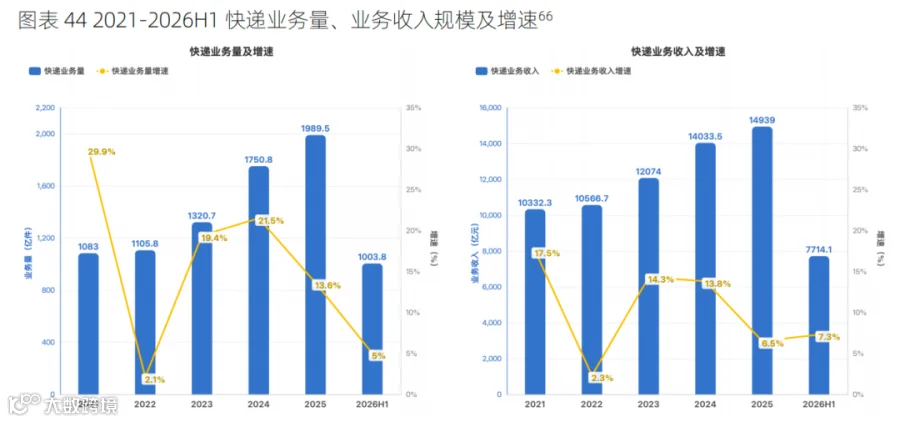
业务规模持续扩大,但收入增速滞后。2025年全国快递业务量完成1989.5亿件,同比增长13.6%,日均业务量近5.5亿件。邮政行业业务收入完成1.8万亿元(同比增长6.1%),其中快递业务收入1.49万亿元(同比增长6.5%),占行业总收入比重达83.2%。
值得注意的是,快递收入增速低于业务量增速约7个百分点,反映出“增量不增利”的结构性矛盾。业务量增长主要源自价格敏感型的电商小件,单件收入持续下降稀释了增量贡献。
走势呈现“前高后低”,区域发展更趋均衡。上半年受电商促销及直播拉动,月度增速维持在15%以上;下半年受“反内卷”政策推高价格及基数影响,增速逐月放缓,12月同比仅增2.3%。从结构看,异地快递占比90.0%,同比增长15.0%;同城快递受即时配送分流影响,增速仅为1.0%。区域方面,中西部地区潜力释放,中部(+20.9%)和西部(+23.0%)增速显著高于东部(10.6%),中西部合计占比提升1.9个百分点。
回顾“十四五”,快递业务量五年累计增长138.6%,年均复合增长率约19%。进入2026年上半年,行业增速进一步回落至个位数:业务量累计1003.8亿件(+5.0%),收入累计7714.1亿元(+7.3%)。
02 快递“反内卷”:从行政干预到法治规范
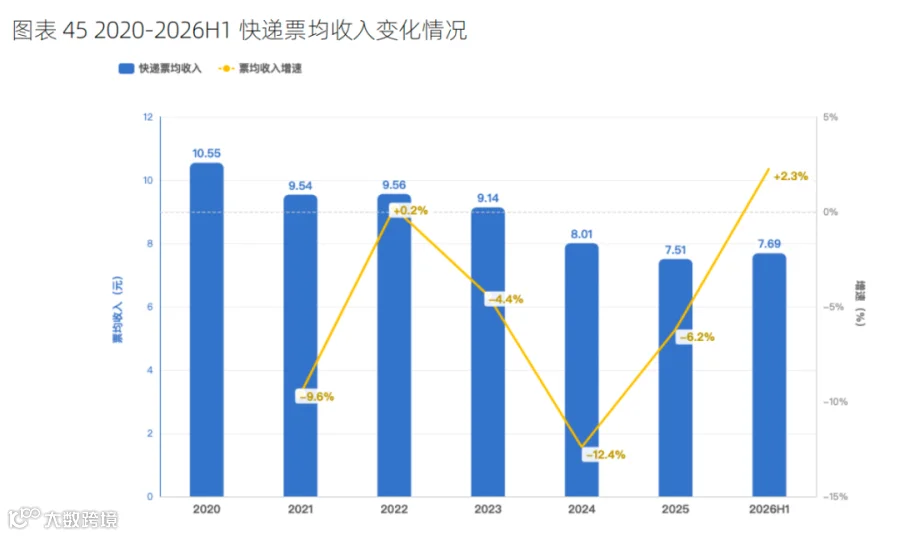
2020年至2025年,快递票均收入从10.55元降至7.51元,降幅达28.9%。价格下行主要受电商小件化、直播碎片化订单及头部企业份额争夺驱动。
政策监管与价格回升
2025年7月,国家邮政局部署治理“内卷式”竞争,反对低于成本价倾销。义乌、广州、深圳等地率先上调快递单票价格下限,随后全国10余个省份跟进,覆盖80%以上业务量区域。
政策效果在四季度显现,主要快递公司单票收入明显回升。2026年一季度,行业收入增速(6.8%)近两年首次超过业务量增速(5.8%),标志着极端价格战基本结束。上半年收入增速(7.3%)继续高于业务量增速(5%),票均收入同比增长2.3%。
执行机制与深层挑战
治理形成“国家局引导—省级监测约谈—地市巡查处罚”的三级执行体系,采取“柔性优先、刚性托底”策略。价格下限设定参考平均成本、区域差异及中小企业盈亏线。2026年7月施行的《广东省快递条例》以立法形式禁止低价恶性竞争,标志治理手段升级为法治化。
尽管短期低价件需求有所收缩,但长期来看,价格合理回归改善了快递员收入和网点生存状况,带动服务品质提升。2025年快递服务公众满意度提升至85.0分,全程平均时限缩短至51.22小时。
然而,建立长效机制仍是挑战。业内呼吁建立与CPI、最低工资挂钩的梯度式最低派费标准,并解决涨价收益向末端传导不足的问题,以根本扭转站点利润空间被压缩的困境。
03 市场竞争格局:存量竞争下的差异化突围
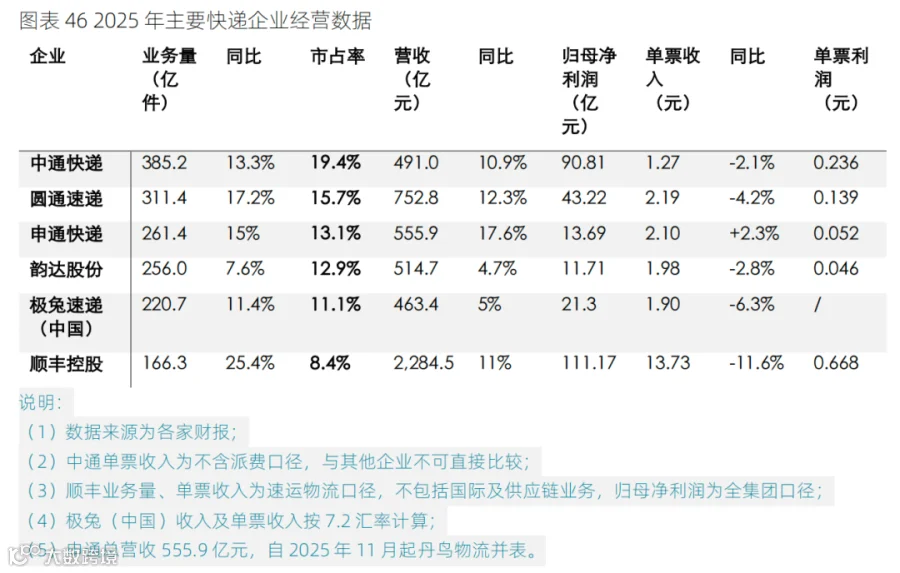
2025年快递行业CR8达到95.9%,收入CR8为86.8%,头部地位稳固。行业进入存量竞争、盈利优先的新阶段,各大企业加速构筑差异化壁垒:
- 中通:连续10年蝉联行业第一,凭借极致成本管控实现全行业最低单票分拣+运输成本(0.62元)。2025年直客业务量同比暴涨111.8%。
- 圆通:数智化与航空双轮驱动,业务量增速居通达系首位。拥有13架全货机,AI客服提升人效,无人车大规模商用。
- 申通:通过收购丹鸟物流实现触底反弹,时效快递收入暴增,成为唯一单票收入正增长的头部企业,业务量升至行业第三。
- 韵达:处于调整阵痛期,营收微增但利润大幅下滑,主要受成本上升及资产减值影响,四季度利润有所修复。
- 极兔:全球化黑马,海外营收贡献近四成,东南亚市场份额连续六年第一。中国区通过极致降本首次实现年度稳定盈利。
- 顺丰:国内首家营收破3000亿的企业,重夺“盈利王”。主动从“规模驱动”转向“价值驱动”,收缩低价值业务,聚焦单票毛利和整体利润率。


2026年上半年业绩表现:利润加速修复
- 中通:规模与盈利双领跑。业务量201.5亿件(+9.6%),归母净利润51.7亿元(+31.5%)。依托直客与逆向物流,单票收入同比提升12.0%。
- 圆通:降本提效释放弹性。业务量162.8亿件(+9.5%),归母净利润31.8亿元(+73.4%)。虽单票收入微降,但通过数字化压降成本,单票净利显著提升。
- 申通:并购红利兑现。业务量143.0亿件(+15.8%),归母净利润10.4亿元(+128.3%)。丹鸟并表带动时效快递收入大幅增长,盈利修复由“提价覆盖成本”主导。
- 韵达:主动调结构,以价补量。业务量下滑3.7%,但单票收入提升10.9%,归母净利润大增88.8%。重点考核单票收入与高附加值业务,特快业务量增长近190%。
- 极兔:海外高增,中国提质。全球包裹量175.0亿件(+25.1%),经调整净利润3.5亿美元(+124.3%)。东南亚市占率升至38.1%,中国区经营策略转向效率与利润并重。
- 顺丰:价值驱动显效。速运物流票均收入提升3.3%,扣非归母净利润同比增长9.3%。供应链及国际业务成为第二增长曲线,现金分红率提升至45%。

