


东京购书见闻:全球最低税实务的深层挑战
2026年10月3日,于东京新宿。
国庆期间携家人在东京游览,行程涵盖新宿、原宿及秋叶原等地。在返程前夕,偶然发现住处附近的纪伊国屋书店新宿本店,遂入内选购专业书籍。

购入新书:《全球最低税实务详解(第2版)》
此次购得秋元秀仁所著的《全球最低税实务详解(第2版)》(日文原名:《第2版 詳解 グローバル・ミニマム課税の実務》)。该书为2026年最新版,共计496页。

为何关注此书:从规则认知到落地实操
截至2026年,全球最低税(Pillar Two)的实施已进入深水区。行业焦点已不再局限于15%税率或IIR、QDMTT、UTPR等基础概念的认知,而是转向复杂的实务操作层面:
- 集团适用范围(Scope)的判定;
- 7.5亿欧元门槛的具体测算;
- 最终母公司(UPE)及成员实体(CE)的穿透识别;
- 排除实体的界定;
- 过渡期CbCR安全港测试;
- GloBE所得/亏损、经调整有效税额、有效税率(ETR)、基于实质的所得排除(SBIE)及补足税的计算逻辑;
- QDMTT、IIR、UTPR的适用顺序及GloBE信息报告表(GIR)的填报。
值得注意的是,GIR填报与当地补足税纳税申报、注册及告知程序存在本质区别,这是当前企业面临的主要痛点。
作者背景与书籍价值
作者秋元秀仁曾就职于日本财务省主税局、国税厅及东京国税局,并参与OECD BEPS项目,具备深厚的政策制定与国际税务实务经验。
该书第2版不仅涵盖了日本2026年度税制改革内容,还整合了相关税务告知、问答及OECD征管指南,详细阐述了从规则到国内法转化,再到企业数据准备、表格填写及申报的全流程。这标志着日本的Pillar Two实施已从“理论介绍”迈向“实质执行”阶段。
实务难点:数据体系重于税率本身
基于近期三十余个全球最低税咨询项目的经验,跨国企业面临的真正挑战并非补税金额的计算,而是底层数据的治理。集团内众多成员实体分布在不同辖区,存在会计准则、财务系统、记账币种及税务口径的差异。将这些异构数据整合至GloBE体系中,需经历Scope判定、安全港测试、完整GloBE计算及GIR填报等多个环节。
全球最低税的核心难点在于其背后的数据体系、计算逻辑、申报流程及全球协同机制,而非单纯的15%税率。
购书插曲与心得
在纪伊国屋书店结账时,成功办理了免税手续,退还消费税1,050日元且无手续费。
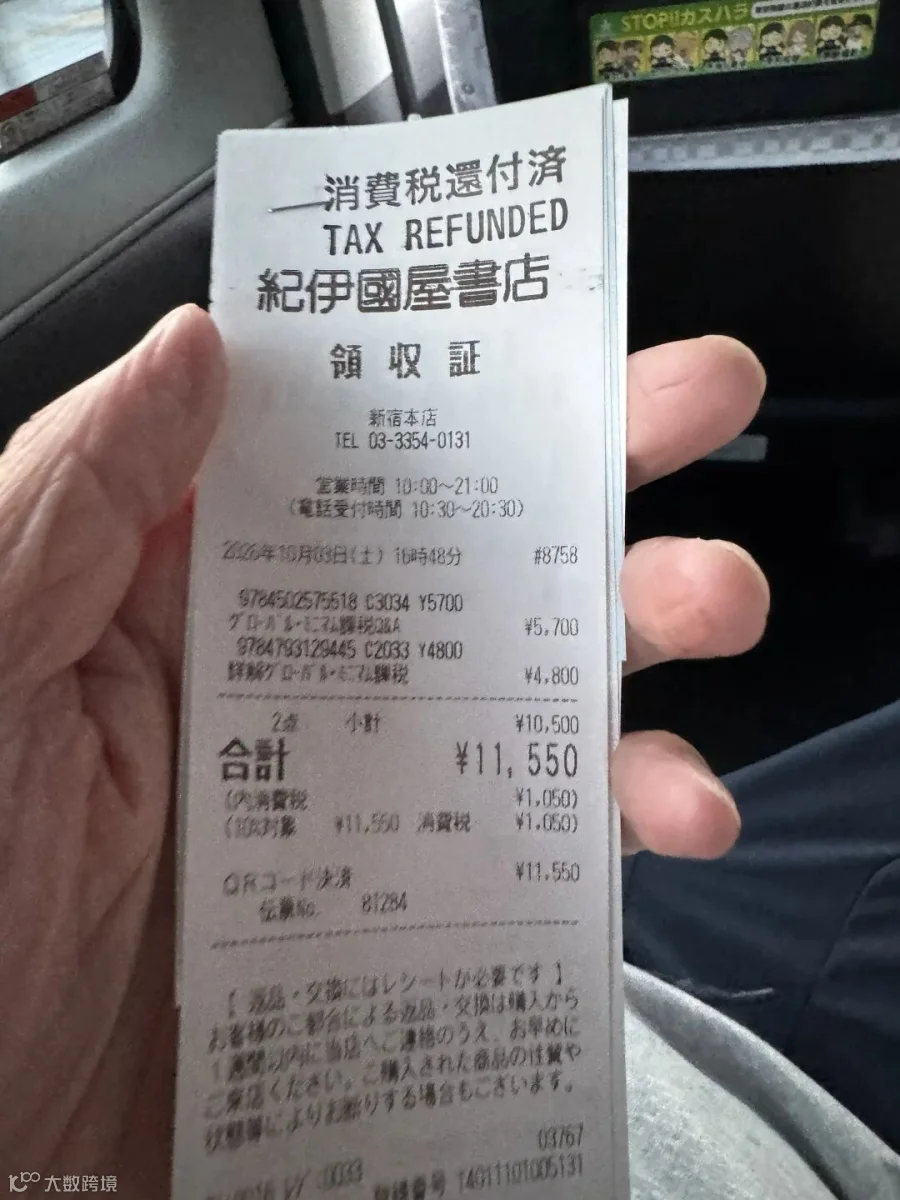

此次东京之行,家人收获了二次元商品,本人则带回了这本496页的专业著作。从事国际税务工作三十年,愈发认识到基本功的重要性:必须深入研读政策原文、OECD文件、各国国内法以及税务机关的申报表与指南。
正如行业共识所言:“理解底层逻辑,死磕政策原文,找到适用场景。”任何二手总结都无法替代对规则本身的深入钻研。这本书将是后续深入研究的重要资料。