

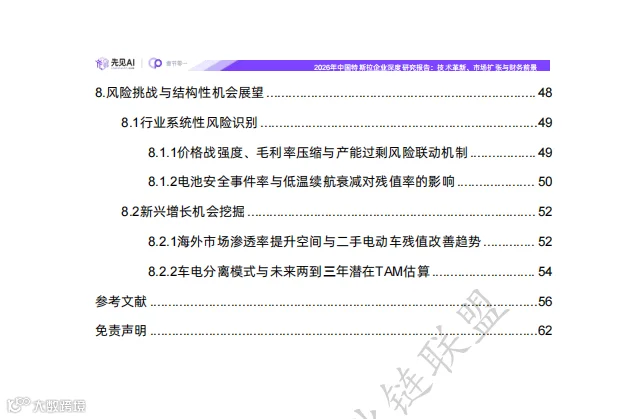
本报告基于先见AI发布的68页深度研报整理,涵盖全球市场格局、4680电池进展、价格战影响及储能业务等核心维度。以下为精简后的关键内容解读。
一、全球新能源市场:区域分化与中高端趋势
全球新能源汽车市场呈现显著的区域分化特征:
-
• 中国:2024年1月销量72.9万辆,渗透率达29.9%,预计全年超1150万辆,占全球六成以上。插混车型增速超越纯电,出口持续增长。 -
• 欧洲:1月同比增23.7%,北欧渗透率超80%。尽管补贴退坡带来短期波动,但长期市场韧性依然稳固。 -
• 美国:1月同比增17.1%,渗透率约9.5%。IRA法案提供的最高7500美元税收抵免是主要驱动力,特斯拉降价策略有效刺激了需求。 -
• 日韩:日本渗透率仅2.73%,韩国处于低位。受高电价及氢能战略影响,纯电普及速度较慢。
专业解读:中国已进入市场化驱动阶段,欧美依赖政策与市场双轮驱动,日韩处于战略调整期。这种梯度差异为特斯拉提供了全球调配空间,但也对其本地化运营能力提出更高要求。
从价格带看,20万元以上车型成为增长引擎,2024年一季度占比升至27%。消费者偏好向中高端迁移,C级车份额提升;而10-20万元区间受燃油车降价及电动车内卷双重挤压,部分细分市场份额出现下滑。
二、产品矩阵与全球扩张:Model Y基石与Cybertruck旗帜
特斯拉两大核心车型定位清晰:
-
• Model Y:主流高端电动SUV,销量基石。2023年在欧洲交付93,076台,同比激增262%。主要依赖上海工厂供应,柏林工厂初期仍使用上海出口的电池包。 -
• Cybertruck:颠覆性电动皮卡,技术旗舰。2023年底在美国交付,处于产能爬坡初期。已在中国巡展,但上市时间未定。不锈钢车身维修需专用设备,售后体系尚待完善,一定程度上阻碍了其全球化进程。
海外工厂布局:
-
• 上海(2019):本地化率超95%,三期后年产能达200万辆,是全球供应枢纽。 -
• 柏林(2022):服务欧洲市场,本地采购逐步提升,初期产能约50万辆。 -
• 墨西哥(预计2024末):瞄准北美市场,依托USMCA协定,绑定中国供应商出海。前期规划100万辆,后期增至200万辆。
专业解读:“以销定产、就近供应”策略降低了物流和关税成本,提升了供应链韧性。墨西哥工厂能否复制“上海速度”,取决于当地供应链的成熟度。
出口结构方面,北美+欧洲占比约68%,较2020年下降12个百分点。墨西哥、阿联酋、泰国等新兴市场出口增速连续三年超40%。本地化率方面,美德超过85%,中国超过95%,新兴市场不足20%。
关税影响:美国计划2025年将中国产电动车关税提至100%,锂电池分阶段提至25%。特斯拉目前中国产车辆主要供应亚太和欧洲。若出口北美,将面临巨大成本压力。应对策略包括价格传导、成本重构及加速本地化生产。
三、技术硬核:4680电池的挑战与储能第二曲线
电池路线对比:
-
• LFP(磷酸铁锂):系统能量密度约160Wh/kg,热稳定性好,循环寿命长,成本低,是走量车型首选。 -
• 三元锂:系统能量密度约255Wh/kg,主要用于高端性能车。 -
• 4680:采用无极耳+干法电极技术,Gen2能量密度提升11%。目标是将单kWh成本降低56%,每GWh投资降低69%。
4680量产爬坡:面临极耳揉平精度、激光焊接良率、硅碳负极膨胀等技术挑战。当前良率约55%,需多轮设备微调和材料优化。截至2023年10月,德州工厂累计生产第2000万颗电芯,周产能支持约1000辆Model Y。Cybertruck的大规模交付高度依赖4680的稳定供应,短期内仍使用2170电池过渡。
专业解读:4680是特斯拉降本的关键,但制造难度极高。良率突破85%后,产能利用率才能快速提升,这是一场制造能力的马拉松。
V2G/V2H与储能:试点集中在江苏、广东等地,经济性仍较弱。特斯拉Megapack和Powerwall具备毫秒级响应能力,通过Autobidder平台进行AI调度。储能与整车在BMS、热管理、电力电子上实现技术复用,得州工厂同步生产电动车和Megapack。政策推动下,预计2027年需求侧响应能力将达最大负荷5%以上。
四、成本与财务:价格战下的韧性与转型
三电系统占整车成本40-50%,其中电池占30-40%。电池成本下降传导至整车毛利率存在时间滞后和非线性特征。特斯拉凭借垂直整合和高平台复用率,成本传导效率行业领先。
价格战:2023年特斯拉全球降价,Model Y在美国降幅达20%。中国终端成交价常低于官方指导价,形成“价格倒挂”。2023年Q1汽车毛利率降至21.1%,同比下滑11.8个百分点,但经营利润率仍维持在11.4%的双位数水平,远超竞争对手。
ASP变化:2023年Q1全球销量42.3万辆,同比增36%,但汽车收入仅增18%,平均售价(ASP)同比下降10%至约4.7万美元。特斯拉ASP约31万元,介于豪华品牌和大众品牌之间。
非硬件收入:FSD订阅、超充、延保等服务成为新增长点,对冲整车降价压力。特斯拉正从“卖车”向“卖服务+软件”转型。
专业解读:“以量换价、以效保利”的逻辑使特斯拉在价格战中具备较强抗风险能力。但毛利率持续承压,软件变现节奏至关重要。
五、制造与供应链:产能利用率与供应链集中度高
-
• 上海:设计节拍38秒/台,名义产能75万,2025年实际产出72万,利用率96%,是全球供应枢纽。 -
• 柏林:设计节拍50秒/台,名义产能50万,实际30万,利用率60%。受欧洲环保审批及电池本地化滞后影响。 -
• 得州:设计节拍45秒/台,名义产能50万,实际38万,利用率76%。初期受设备调试及供应链不成熟影响。
良率瓶颈:关键工序良率低于70%时,有效产出难覆盖固定成本;突破85%后,产能利用率可迅速提升至90%以上。4680产线初期良率仅55%,需多轮优化。
供应链:动力电池高度集中,宁德时代海外装机市占率全球第一(27%)。中国锂电材料全球占比极高:磷酸铁锂正极99.6%、负极98.5%、隔膜90.5%、电解液90.3%。上游锂镍资源集中,价格波动大。碳酸锂价格从2023年高点回落约80%,2024年中枢在6.5-7.8万元/吨。
专业解读:制造能力是特斯拉的护城河,但柏林和得州的爬坡速度慢于上海,说明供应链生态和产业工人熟练度是关键变量。中国供应链的统治力短期内难以替代。
六、补能网络:超充主导与标准化竞争
截至2023年10月,特斯拉全球超充桩超11,000个,V3峰值功率250kW。相比之下,蔚来拥有近1,000个500kW超快充桩,小鹏约360根S4超充桩。超充适合私家车及长途出行;换电适合出租车、重卡等高频运营场景,但投资重且标准不统一。
车桩比:公共车桩比呈下降趋势,充电桩建设滞后于保有量增长,节假日排队现象加剧补能焦虑。
区域覆盖:城市核心区服务半径≤1.5km,高速服务区全覆盖,偏远地区存在盲区。特斯拉在中国已建成自营超充站816座,总服务能力约400万kW。
专业解读:超充和换电长期共存,差异化定位。特斯拉开放NACS接口试图统一标准,但ChaoJi等标准竞争仍在继续。未来“超充+储能+AI调度”是一体化方向。
七、政策与竞争:补贴退坡与模式之争
全球政策从“财政直接刺激”转向“长效机制”,从“普惠”转向“精准”。美国IRA挂钩本土化,欧洲收紧补贴资格,中国购置税减免调整技术标准。
政策退坡影响:2024年7月欧洲六国新能源销量环比降32%,补贴退坡与消费疲软共振。特斯拉毛利率承压,但可通过自研电池、长协锁定、模块化平台应对。
传统车企vs新势力:
-
• 产品定义:传统车企平台化、年度迭代;新势力用户驱动、软件定义、敏捷开发。 -
• 渠道:传统授权经销,覆盖广但标准不一;新势力直营,体验统一、数据闭环强。 -
• 盈利:传统以整车销售为主;新势力整车+软件+服务多元变现。 -
• 响应速度:特斯拉OTA年均4-6次,交付周期2-4周;多数新势力1-2次/年,交付4-8周。
专业解读:特斯拉的系统性优势——技术储备、供应链扁平化、组织敏捷性——使其在价格战和技术迭代中保持定价主动权。传统车企的转型包袱更重。
八、风险与机会:价格战隐忧与海外市场潜力
风险:
-
• 负向循环:价格战导致毛利率压缩,进而影响产能利用率,可能引发再降价。库存周转、现金流、技术投入是风险节点。 -
• 残值焦虑:电池安全事件和低温续航衰减影响残值率,进而影响金融贷款和二手车流通。 -
• 产能过剩:新能源渗透率提升挤压燃油车,但部分企业仍扩产,供需失衡风险增加。
机会:
-
• 海外渗透率提升:美国(9.5%)、加拿大(7.91%)渗透率远低于中国(31.52%)。IRA红利+充电基建加速,北美有望复制中国“新车带动二手、二手反哺新车”路径。 -
• 二手电动车残值改善:电池健康度可视化、认证二手车、金融创新支撑残值。 -
• 车电分离:降低购车门槛,提升电池利用效率。营运车辆场景接受度高,私人用户仍顾虑产权和便利性。换电网络和电池标准化是前提。
专业解读:特斯拉的长期机会在于能源生态和软件服务,但短期风险集中在价格战和产能爬坡。4680良率、Cybertruck交付、FSD落地是关键观察点。
总结:特斯拉的底牌与隐忧
底牌:
-
• 全球产能布局+上海工厂的效率标杆 -
• 垂直整合带来的成本控制力 -
• 超充网络+储能+软件服务的生态闭环 -
• 品牌科技标签和用户粘性
隐忧:
-
• 价格战持续侵蚀毛利率 -
• 4680量产爬坡不及预期 -
• 柏林、得州工厂效率待提升 -
• 中国供应链的地缘政治风险 -
• 政策退坡和竞争加剧
这份报告表明:特斯拉不只是一家车企,它是制造革命、能源革命和AI革命的交汇点。但通往未来的路上,荆棘密布。2026年,是特斯拉证明自己的关键一年。
本文基于先见AI《2026年特斯拉企业深度研究报告:技术革新、市场扩张与财务前景》整理,数据截至报告生成日。不构成投资建议。




编辑:Zero