


南非光伏市场正迎来结构性转折。据彭博新能源财经《南非转型Factbook 2026》预测,2026年南非公用事业级风光新增装机约2.3吉瓦,其中73%由企业买家购电协议(PPA)驱动,企业采购首次超越政府招标。随着供电形势趋稳及电价持续上涨,市场需求已从“防停电”的应急刚需转向“降成本”的理性投资,工商业屋顶光储及企业PPA成为新增长引擎。
对于中国光伏组件、逆变器及储能厂商而言,市场机会并未消失,而是向更具综合性价比和系统交付能力的方向转移,同时合规门槛显著抬高。
市场逻辑重构:从应急刚需到经济账本
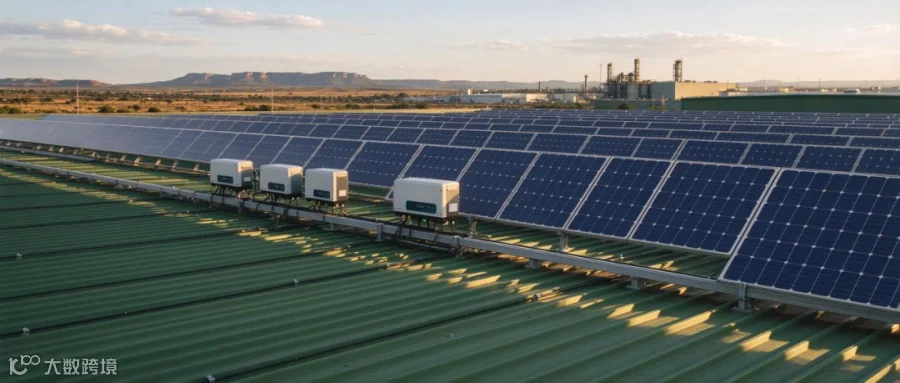
过去几年,南非光伏市场主要依赖频繁限电带来的离网备份和户用小系统需求。如今,虽然限电减少,但高企的电价促使企业和矿企将自建光伏视为压低运营成本的现实选择。需求重心正式从“断电安全感”转向“电费节省率”。
这一转变对中国供应链构成利好。大额、成系统的工商业订单更看重综合性价比、交付速度及光储一体化方案,这正是中国企业的核心优势。此外,该趋势吸引了大量中小企业入场,这类客户倾向于按套采购、按项目结算,降低了外贸切入的难度。
政策环境解析:红利与门槛并存
税收抵扣延续,降低投资门槛
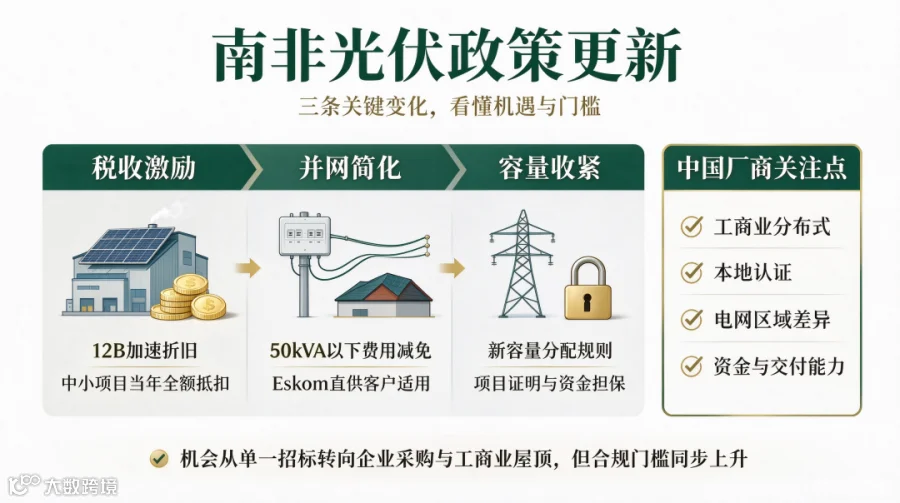
南非《所得税法》第12B条为企业可再生能源资产提供加速折旧抵扣,是工商业采购的主要动力。不超过1兆瓦的光伏系统可在投入使用当年全额抵扣应税收入;超过1兆瓦的系统按50%/30%/20%分三年抵扣。此前适用的12BA增强抵扣(125%)窗口已于2025年2月底关闭,目前回归12B常设条款。
并网费用豁免,利好小型分布式
Eskom对50kVA以下自发电系统的注册、连接及双向智能电表费用实施减免,每户最高可省约1万兰特。该项减免已于2026年9月30日宣布延长至另行通知。需注意,此豁免仅适用于Eskom直供客户,各市政供电区域规则各异,不享受此项优惠。
电网容量规则收紧,大型项目难度增加
Nersa自2025年12月底实施新的《电网容量分配规则》,终止“先到先得”模式。开发商须提交项目落地证明及资金担保方可锁定并网容量。此举大幅提高了大型地面项目的准入门槛,但对分布式屋顶项目影响较小。
重点赛道分析:三类订单机会
- 工商业屋顶光储:当前主流市场。矿企、制造业及商超偏好成套光储方案,采购量大,注重系统整体性价比与交付能力,而非单一组件价格。
- 户用小微系统:50kW以内并网/离网系统需求稳定,组件、逆变器及线缆走量快,但价格竞争激烈。
- 大型地面电站:适合具备总包能力的厂商。2026年Nersa已为多个光伏项目发放合计约1吉瓦装机许可,但此类项目周期长、门槛高,不建议中小企业直接介入。
合规关键要素:准入硬性条件
逆变器认证:NRCS LOA是硬指标
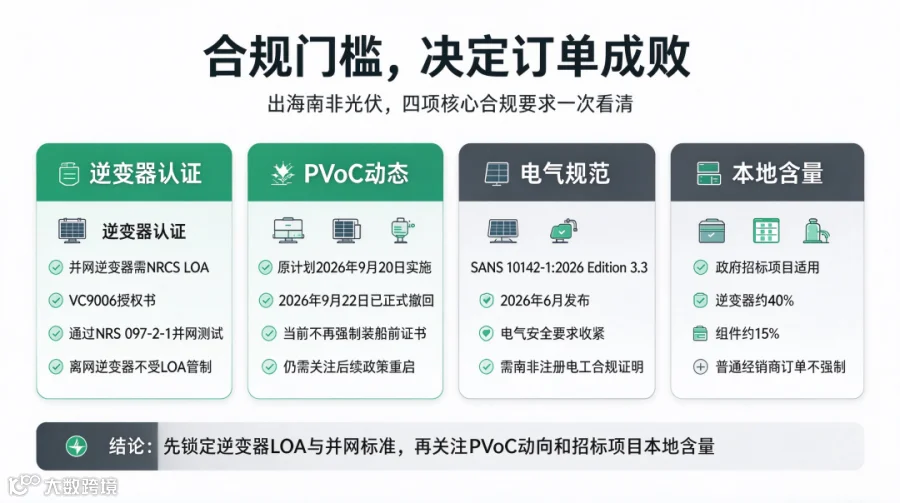
在南非销售并网逆变器,必须获得NRCS签发的授权书(LOA,VC9006)并通过NRS 097-2-1并网测试。无LOA产品无法合法销售及并网。离网逆变器不受此管制。
PVoC政策变动:暂无装运前验证要求
南非贸易、工业和竞争部已于2026年9月22日撤回原定于9月20日生效的对华PVoC指令。目前中国商品进入南非不再需要装船前符合性证书。但企业需关注后续是否以非歧视方式重新推出类似方案,并严格遵守NRCS LOA等既有强制认证。
电气规范更新与安全合规
SANS 10142-1:2026(Edition 3.3)已于2026年6月发布,收紧了并网系统电气安全要求。所有并网项目均需由南非注册电工出具合规证明。
本地含量要求:大单必选项
政府大型招标项目设有本地含量门槛(如逆变器40%、组件15%)。普通经销商订单虽无强制约束,但若有意竞标大型项目,需考虑本地组装或合作。
实操建议:稳健拓展南非市场
认证前置
出口前务必确认逆变器LOA及NRS 097-2-1证书有效性,持续跟踪PVoC政策动向,严格落实当地强制认证,避免清关障碍。
务实切入
中小厂商应优先对接本地进口商及系统集成商,主攻工商业分布式和户用光储市场,避免盲目冲击政府大型招标项目。
产品适配
确保产品适配南非电网电压频率,备齐英文技术资料,并提前对接本地安装商,规避“到货无法并网”的售后风险。
商务风控
优先采用信用证或预付款结算方式,严格审核客户资信,警惕虚假项目询盘。

综上,南非光伏市场政策红利犹存,但合规门槛日益严苛。税收优惠与并网简化激发了B端采购活力,而认证合规、本地化能力及电网容量获取则成为决定订单成败的关键因素。
