

据全球半导体观察统计,近期国内半导体、芯片及相关领域至少发生40起融资,其中33笔披露了金额。七笔十亿级交易占披露总额六成以上;从方向看,AI算力与光互联占据资金大头,车规、功率与先进封装也被资本看中。
向上滑动阅览
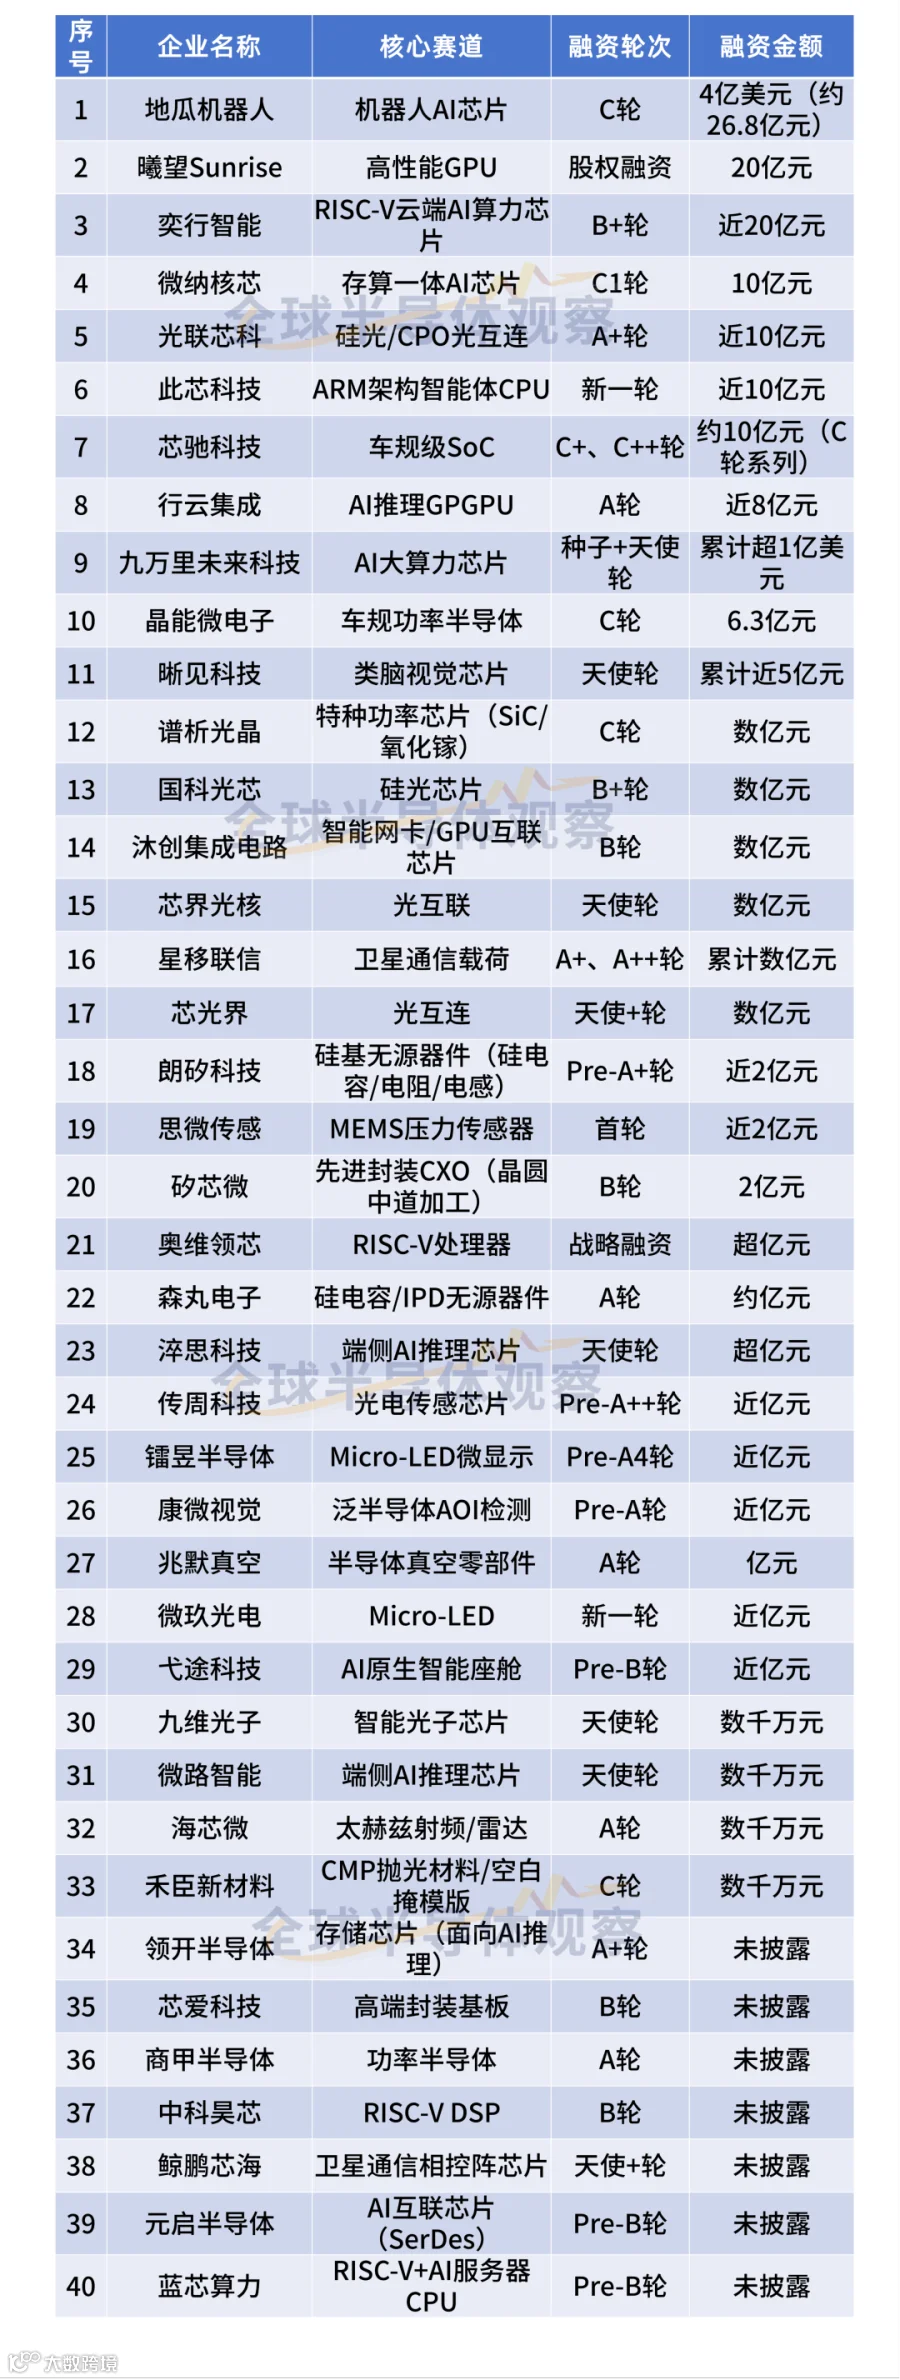
图1:近期国内半导体、芯片与AI领域融资汇总

图2:近期国内半导体融资赛道分布
光互联成“香饽饽”
融资频率最高的赛道是光互联。围绕“AI集群如何互联”这一问题,一个月内至少10起融资落在同一条产业链上,光引擎、硅光、互联芯片、供电与无源器件四个环节均有资金进入。
芯光界完成亿元级天使轮融资,融资资金将用于核心技术研发、产品迭代及团队建设,加速NPO产品商业化落地、CPO前沿技术预研,推进客户验证与场景适配。这家5月才启动的企业,已连续获得6轮融资,热度可见一斑。
光联芯科获得近10亿元融资,投入硅光与CPO研发,是这条链上金额最大的一笔;国科光芯专注单波400G硅光芯片。
做智能网卡和SerDes的沐创、元启,以及做硅电容的森丸,也都在这条链上。新入场的朗矽科技专做硅电容、硅电阻、硅电感,为AI/CPU/GPU供电。
大算力持续吸金
如果说光互联解决的是“怎么连起来”,那么大算力一端解决的就是“怎么算起来”。
曦望由商汤分拆而来,是一家GPU公司,产品已迭代至第三代,本轮获得20亿元融资;前华为海思鲲鹏总经理、地平线芯片总裁陈鹏创业,成立九万里未来科技,目前已连续完成种子轮及天使轮融资,累计融资规模超过1亿美元;做存算一体AI芯片的微纳核芯,C轮系列获得10亿元;脱胎于地平线的地瓜机器人,C轮获得4亿美元,是目前最大的一笔。
时间来到9月,又有两笔大额融资落地:奕行智能本轮获得近20亿元融资,投后估值接近150亿元,其RISC-V云端算力芯片Epoch已量产交付;全自研GPGPU的行云集成获得近8亿元融资,由宁德时代旗下溥泉资本领投。存储也乘上AI东风,面向AI推理高性能存储芯片的领开半导体,也出现在这批融资名单中。
新的变化在汽车
当算力落到具体场景,汽车率先“打了头阵”。
车规芯片企业芯驰科技9月21日宣布完成C+和C++轮融资,加上5月的C轮,C轮系列合计约10亿元。据公司披露,资金重点投向核心研发与产品化落地,同时开始切入具身智能。深圳弋途科技做AI原生智能座舱中间件,获得近亿元融资,领投方为上海半导体装备材料产业投资基金。
座舱SoC、AI中间件这些环节,过去在融资新闻中不太起眼,如今开始获得关注。
功率半导体融资升温
汽车带动的远不止座舱,功率器件也形成了自己的融资节奏。
吉利科技集团旗下晶能微电子依托车规级SiC模块起家,业务已延伸至数据中心、航空航天乃至可控核聚变。本轮6.3亿元C轮融资落地,据悉,企业成立四年累计融资近20亿元。杭州谱析光晶由四位清华电子系同班同学创立,专注可耐受约250℃以上环境的特种功率芯片,正朝机器人高温关节方向拓展。
补链的名单在变长
台前赛道热闹,台下短板也在逐个补齐。
矽芯微做先进封装的晶圆中道加工,产品应用于新能源储能和AI算力建设。本轮融资名单中有湖北国资、浙江国资和功率器件上市公司新洁能。
此外,做CMP抛光材料和空白掩模版的禾臣新材料、做真空零部件的兆默真空、做AOI检测的康微视觉、做高端封装基板的芯爱科技,也都有资金押注。
另外,星移联信专注低轨卫星通信载荷,两轮合计数亿元,与鲸鹏芯海的卫星相控阵芯片形成一组;思微传感的MEMS压力传感器,以及镭昱半导体、微玖光电两家的Micro-LED,也在这批名单中。这些环节过去声量不大、单笔金额偏小,但一个月内先后获得融资。
轮次结构同样值得关注
方向之外,再看资金如何分配。
40起融资中约六成集中在天使轮到A轮,天使轮金额也被抬高:九万里超1亿美元,晰见科技成立刚满一年便已连续完成三轮融资,累计金额近5亿元,淬思科技超亿元。
这批创业者的背景也不容小觑:陈鹏曾负责华为海思鲲鹏和地平线芯片业务,曦望脱胎于商汤,地瓜机器人来自地平线,行云集成由“华为天才少年”季宇创立,谱析光晶四位创始人是清华电子系同班同学,沐创孵化自清华无锡研究院。资本在早期更愿意为有量产履历或高校背景的团队买单。
融资间隔也在压缩:芯光界五个月连拿6轮,奕行智能数月内两轮合计约35亿元。从地域看,长三角仍是主力,北京则依靠算力芯片贡献了奕行智能和行云集成两笔大额融资。
产业方下场加码
产业方也坐到了牌桌上,这一轮下场的比例比以往更明显。
星宸科技、瑞芯微、沐曦分别投资奥维领芯、芯爱科技和沐创集成电路;美团战投投资地瓜机器人;光峰科技和精测电子董事长彭骞则跟投微玖光电。
这一个月又多了几笔:宁德时代通过旗下溥泉资本领投行云集成,通富微电出现在奕行智能的股东名单中,新洁能投资矽芯微,商汤国香资本投资朗矽科技。
下游芯片和整机厂商把投资当作锁定供应链的一种方式,资金规模不一定最大,但带来的订单和验证机会往往更有“含金量”。
国资系资金仍在卡位
除产业方外,国资系资金的密度也在增加。
矽芯微的B轮由湖北国资、浙江国资参与;谱析光晶的C轮一口气引入成都科创投、上海半导体装备材料产业投资基金、山东财金系、贵州国创等国资;星移联信两轮分别由梁溪科创母基金和国科投资领投;芯驰科技的投资名单中有陕投基金和陕西金资;弋途科技的领投方是上海半导体装备材料产业投资基金——这家基金一个月内出现了两次。
国家级资金更多走另一条通道:8月31日披露,大基金三期通过国投集新以9.5亿元认购概伦电子定增;9月1日,华虹宏力联合多方对无锡三期增资41.7亿美元,出资方含政策性金融工具;9月3日,长电科技抛出65亿元定增预案。这段时间,“国家队”更多出现在定增、扩产和国资产业基金的位置上。
结 语
钱在哪里,关注就在哪里。统计这40起融资动态可以看出,资本更偏爱哪些赛道:资金正流向AI算力链和国产替代清单,而且铺得比以往更细,汽车、功率半导体等赛道也备受关注。随着资金的持续注入,相关技术的落地与产业化进程值得关注。
注:本文信息来源为财联社创投通、《科创板日报》、证券时报、36氪、第一财经、上海证券报、新华网等公开报道及企查查、天眼查工商信息;图表中“数亿元”按3亿元、“近亿元”按1亿元、“超1亿美元”按7亿元、“4亿美元”按26.8亿元估算,未披露金额的7起不计入合计。
#半导体 #光通信
关于集邦咨询
TrendForce集邦咨询作为全球高科技产业研究机构,致力于洞察AI全链脉络,助力企业战略决策。研究版图聚焦AI产业增长引擎,涵盖:HBM、DRAM、NAND Flash等关键存储产品;GPU、ASIC等AI算力芯片;晶圆代工、芯片设计及封测;以及AI服务器、显示面板、LED、AR/VR等基础设施与终端,延伸至自动驾驶、具身智能、光伏储能、低空经济等“AI+”垂直产业集群,同时提供核心零部件价格预测与数据库。凭借多年深耕,为政企客户与投资者提供行业研究报告、企业战略咨询及品牌整合行销等服务。
