

公司简介与战略聚焦
公司作为中国电解铜箔解决方案提供商,专注于高性能电解铜箔的设计、研发、生产和销售,核心收入来源于锂电池铜箔及电子电路铜箔产品。鉴于人工智能及高性能算力等下游行业的强劲需求,公司正战略性聚焦于反转处理铜箔(RTF)及超低轮廓铜箔(HVLP)等电子电路铜箔业务,预计该板块将成为未来关键增长引擎。
2026上半年财务表现
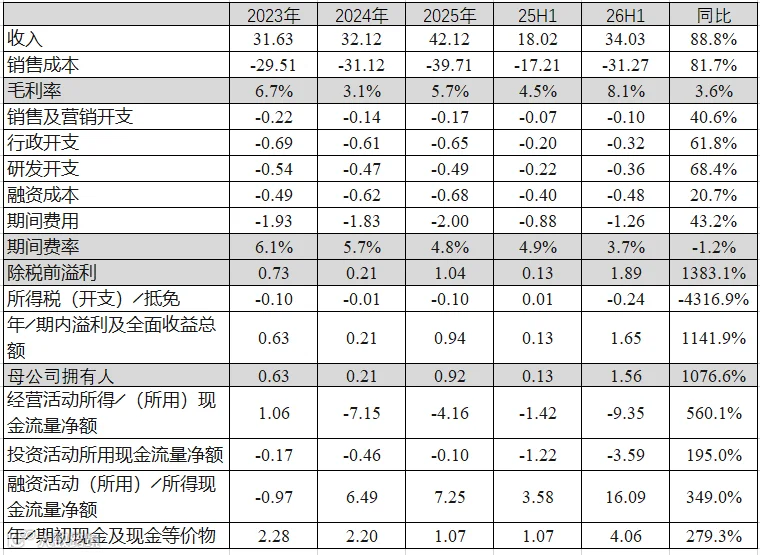
营收与利润:2026年上半年实现收入34.03亿元,同比增长88.8%;毛利率为8.1%,同比提升3.6个百分点。归母净利润达1.56亿元,同比大幅增长1076.6%。
费用管控:上半年期间费用合计1.26亿元,同比增长43.2%,期间费率为3.7%。其中,销售费用0.10亿元,行政费用0.32亿元,研发费用0.36亿元,融资成本0.48亿元。
现金流状况:自2024年起经营活动现金流净额持续为负,2026年上半年为-9.35亿元。截至期末,现金及现金等价物余额为4.06亿元。
业务拆解与运营分析
营收结构分析
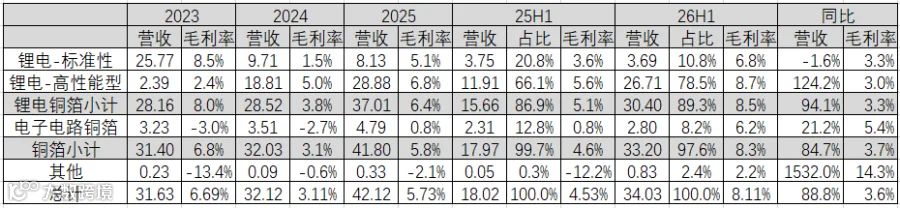
锂电铜箔:营收30.40亿元,同比增长94.1%,毛利率8.5%(同比+3.3pct)。其中,高性能型营收26.71亿元,同比激增124.2%,毛利率8.7%;标准型营收3.69亿元,同比微降1.6%,毛利率6.8%。
电子电路铜箔:营收2.80亿元,同比增长21.2%,毛利率6.2%(同比+5.4pct),占总营收比重为8.2%。
其他业务:主要为废铜销售,营收0.83亿元,同比增长1532.0%。
产能与产销情况
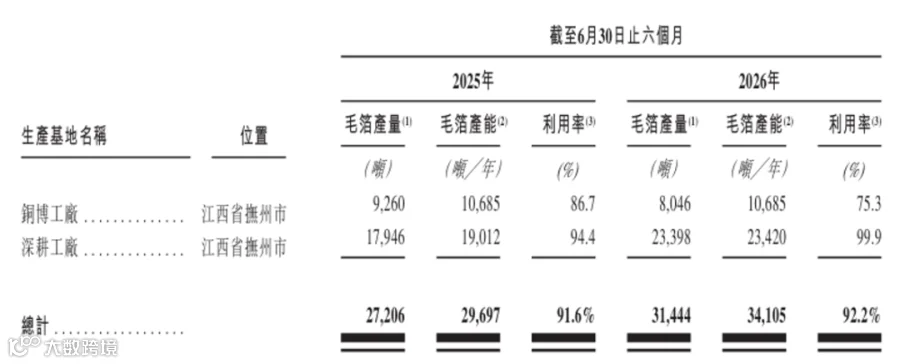
产能布局:总产能9万吨,包括铜博工厂2万吨、深耕工厂5万吨、宜宾工厂2万吨(2026年8月投产,预计四季度满产)。此外,计划于江西建设年产2万吨AI PCB专用电子电路铜箔项目,预计2027年投产。
产量与利用率:上半年铜箔产量3.4万吨,产能利用率92.2%,其中深耕工厂利用率优于铜博工厂。
量价分析
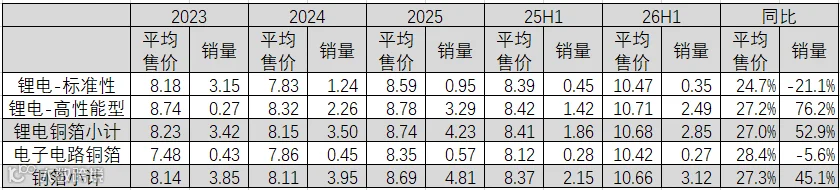
锂电铜箔:平均销售均价10.68万元/吨,同比增长27.0%;销量2.85万吨,同比增长52.9%。估算加工费约1.67万元/吨,同比增加约1200元/吨。
电子电路铜箔:平均销售均价10.42万元/吨,同比增长28.4%;销量0.27万吨,同比下降5.6%。估算加工费约1.42万元/吨,同比增加约1600元/吨。
客户结构与募集资金用途
主要客户集中度
宁德时代为公司第一大客户,上半年营收占比达54.9%;亿纬锂能为第二大客户,占比19.1%。其他客户结构变动较大。

资金规划
募集资金将主要用于铜箔产能扩建、研发投入及研发中心建设,以及补充营运资金和一般企业用途。
行业地位与估值参考
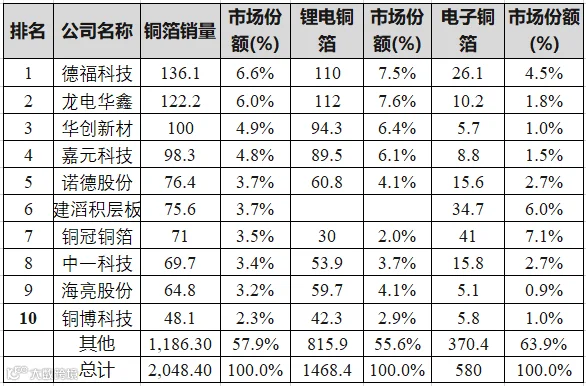
2025年,公司铜箔总销量位列行业第十,锂电铜箔销量排名第八。
2026年上半年,主要铜箔企业营收平均增长83.7%,平均毛利率8.2%(同比+3.3pct)。作为行业内体量较小的企业,铜博科技的营收增速及毛利率改善幅度略优于行业平均水平。参照同行业市值情况(截至2026年9月30日),预估铜博科技估值区间在85亿至113亿元人民币。

【免责声明:本文观点仅代表个人分析,不构成投资建议】