自动驾驶行业来到技术迭代、政策博弈与商业化落地的关键节点。技术层面,以端到端大模型为代表的算法架 构革命性突破,正推动行业从 L2+级辅助驾驶向 L3/L4 级高度/完全自动驾驶跨越;政策层面,全球主要经济 体,尤其是中国,正加速构建从测试、准入到商业化运营的全链条法规体系,为规模化落地做铺垫;产业链层 面,核心硬件成本,特别是激光雷达,成本大幅下降,为单车 UE 模型的跑通奠定了坚实基础。
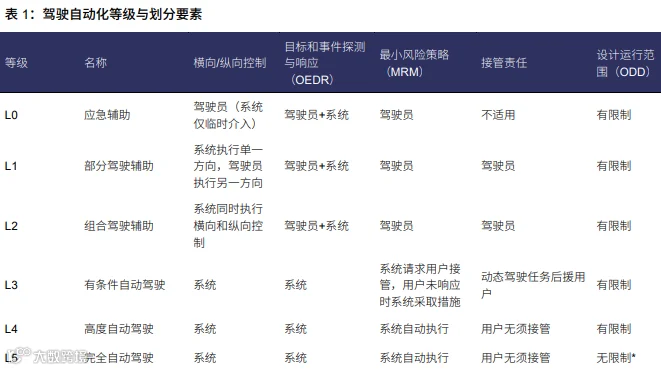
(一)自动驾驶渗透率持续攀升,高阶智驾商业化提速 当前自动驾驶行业从“功能验证”进入“渗透率提升+能力升级”并行阶段。分级体系上,L0—L5 仍是行业通 用框架,根据工信部《汽车驾驶自动化分级 GB/T40429-2021》,L2 及以下仍由驾驶员承担主体责任,L3 开 始实现特定场景下的有条件放权,L4/L5 则对应更高等级系统接管,这一区分决定了产业化节奏将沿“L2+先 放量、L3 逐步放开、L4 分场景突破”展开。
(二)端到端算法重构智驾技术路径 自动驾驶算法演进的主线,是从“规则驱动”走向“数据驱动、统一模型”。行业技术路线大致经历四个阶段: 第一阶段是规则驱动架构,感知、预测、规划、控制相互分立,便于开发和排障,但泛化能力有限;第二阶段 为感知深度学习化,依托深度学习方案优化感知特征提取,决策规划仍沿用人工规则框架;第三阶段是两段式 端到端,感知与规划之间开始以特征而非人工定义接口连接,模型协同增强;第四阶段是一段式端到端,以单 一大模型直接完成感知、预测和决策,进一步提升长尾场景处理能力。 从产业意义看,端到端路线显着改善复杂场景的泛化能力,但对训练数据、算力平台和闭环迭代能力提出更高 要求,因此最终竞争不再只是算法能力,而是“数据—算力—模型—验证”闭环能力的综合竞争。
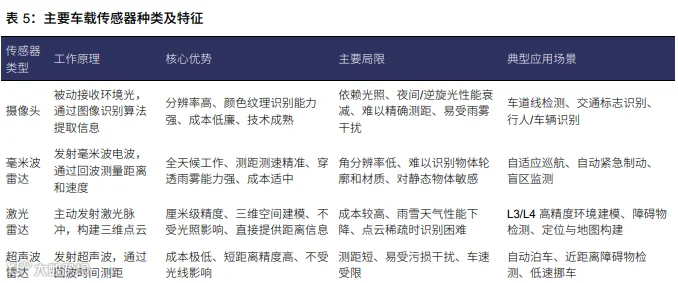
(三)感知方案:多传感器融合与纯视觉路线并行 感知层面,行业呈现“纯视觉降本”和“多传感器融合提安全冗余”并行的格局。前者的核心逻辑是通过更强 算法和数据闭环替代部分硬件堆叠,优势在于成本低、量产复制快;后者则通过摄像头、毫米波雷达、激光雷 达等多传感器互补,提高在逆光、雨雾、夜间等复杂环境中的稳定性与安全冗余。 特斯拉是纯视觉路线的代表,核心优势在于规模化车辆保有量带来的数据闭环,以及统一软硬件架构下的快速 迭代能力。但纯视觉路线对模型泛化、算力和数据质量要求更高,长尾场景处理难度也更大。Waymo 则代表 多传感器融合路线,通过激光雷达、摄像头、毫米波雷达等多源冗余构建更高安全上限,适合 Robotaxi 等对 系统可靠性要求极高的场景。
(四)商业化循序渐进推进,多场景打开智驾长期成长天花板
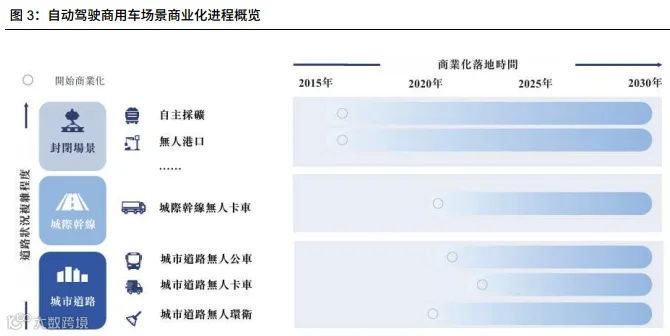
自动驾驶商业化进展提速:技术迭代、政策完善与商业化同步加速,L2+高阶智驾向城区渗透,激光雷达与车载算力价格下降,L3/L4技术成熟度提升,Robotaxi、Robotruck、Robovan三大L4商用场景分层落地。
产业链配套随场景分层迭代,软硬件成本呈现显着结构性差异。自动驾驶产业形成上游软硬件、中游方案与整 车、下游多场景落地的成熟价值链体系。根据如祺出行招股书,上游由硬件与软件两大板块构成,芯片、传感 器、车载控制器组成自动驾驶硬件底盘,高精地图、AI 大模型、数据服务构成算法软件支撑,封闭园区车型可 精简地图配置,而 Robotaxi、干线重卡等高阶车型需要全套软硬件配套;中游自动驾驶方案商完成软硬件集 成适配,整车厂依托自有底盘定制生产自动驾驶专用车辆,车企与科技方案商绑定合作是当前产业化主流模式; 下游按照封闭场地、城际高速、城市道路三类路况延伸出 Robotaxi、无人重卡等多元落地场景。
赛道分化加剧,不同玩家路径各有千秋 国内 Robotaxi 行业逐步走向分化,不同背景企业依托自身核心资源,走出三条截然不同的发展赛道:纯科技 型厂商主打技术自研、全球扩张与单车盈利跑通;车企系出行平台依托整车制造能力,打造软硬件一体化闭环; 国资本土出行运营商走轻资产合作路线,深耕区域市场、融合传统出行业务。
全称:小马智行(PonyPilot+)成立时间:2016年底在美国硅谷成立
使命:通过人工智能技术给未来交通和出行服务带来革命性的发展、法定代表人:李衡宇、注册资本:10.5万人民币、公司地址:北京市海淀区北清路68号院2号楼1层01室。
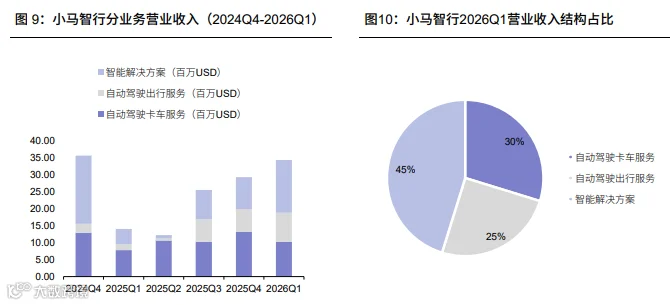
商业化从“概念验证”迈入“规模兑现”阶段。根据小马智行财报,2026 年一季度,小马智行 Robotaxi 服务收入达 8.57 百万美元,同比飙升 395.4%。其中乘客车费收入同比增长 456.5%,成为公司三大业务线中增速最快的板块,增长势头已延续至二季度,2026 年 5 月周均付费订单量较 1 月增长 119%,中国区注册用户数同比增长超过三倍。根据小马智行财报,公司将全年 Robotaxi 收入目标由 此前的 2025 年水平 3 倍上调至超过 3.5 倍,车队规模目标由 3000 台上调至超过 3500 台。
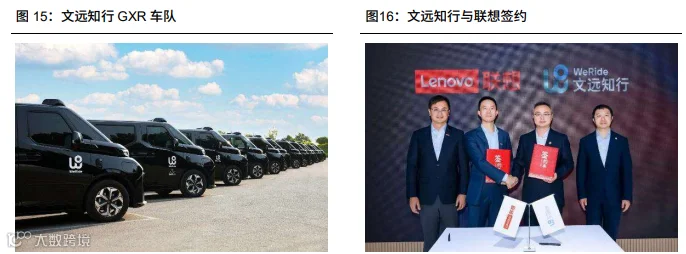
文远知行
成立于2017年,总部位于广州,是全球领先的自动驾驶科技公司。公司于2024年10月25日在纳斯达克挂牌上市,成为"全球通用自动驾驶第一股"和"全球Robotaxi第一股";2025年11月6日在香港交易所挂牌上市,成为"港股Robotaxi第一股",也是全球首家在"美股+港股"双重主要上市的自动驾驶科技企业。
业务规模与全球布局。截至目前,文远知行业务已覆盖13个国家、60多个城市,是全球唯一旗下产品同时拥有中国、阿联酋、新加坡、法国、美国、沙特、比利时、瑞士八国自动驾驶牌照的科技公司。公司拥有全球规模最大的自动驾驶车队之一,总计约3,400辆,其中Robotaxi超过1,800辆。
WeRide One自动驾驶通用技术平台是公司的技术底座,实现了软件端、硬件端到云端的模块化设计,一套技术在五大产品线上的复用率达90%,形成"一鱼五吃"的生态协同效应。此外,公司发布的世界模型WeRide GENESIS和物理AI认知基础大模型WeRide WITT,可将"长尾场景"数据采集、生成与训练效率提升数千倍,数据采集和标注成本降低75%。
商业化进展与业绩、2026年上半年,文远知行营收3.5亿元,同比增长73%,其中海外营收同比增长154%。公司毛利率达35%,持续领跑行业。截至2026年6月30日,公司持有现金及定期存款、理财合计约54亿元人民币。
在ADAS领域,文远知行自研的一段式端到端方案WRD 3.0在中国智驾大赛中斩获史无前例的"八冠王",已量产搭载于奇瑞星途、广汽埃安N60和i60、广汽传祺越7等多款车型,2026年二季度交付约3万套,并拿下超过30款车型的量产定点。
曹操出行创立于2015年5月21日,是吉利控股集团布局"新能源汽车共享生态"的战略性投资业务,总部位于苏州市相城区。公司以"科技重塑绿色共享出行"为愿景,以"用心服务国民出行"为品牌主张,已发展成为覆盖Robotaxi、网约车及企业商旅服务的综合性科技出行平台。
2025年6月25日,曹操出行成功在港交所主板挂牌上市(股票代码:02643.HK),成为港股最大的科技出行平台。
截至2025年12月31日,曹操出行服务网络已覆盖全国195座城市;海外打车服务覆盖全球42个国家、超万座城市。截至2026年6月30日,服务已扩展至国内215个城市,上半年新增20个城市曹操出行 Robotaxi2.0 方案落地杭州,“智能定制车+智能驾驶+智能运营”三位一体构筑差异化壁垒。根据 曹操出行财报及公众号,曹操出行的 Robotaxi 路径与纯技术公司形成鲜明差异——依托吉利集团 OEM 能力、 千里智驾的 L4 技术以及自身十年网约车运营积累,构建了“三位一体”的闭环体系。
2025 年 2 月,公司在杭 州、苏州上线曹操智行平台并启动 Robotaxi1.0 试点;同年 12 月发布 Robotaxi2.0 全栈解决方案,包括预装 吉利最先进自动驾驶组件的第二代 Robotaxi、智能履约平台、RAS 远程安全服务平台及深度定制出行座舱。 截至 2026 年 2 月,公司已在杭州部署 100 辆 Robotaxi,启用超过 3,600 个虚拟上下车点,基本实现核心道 路、写字楼及商住区全覆盖。
公司同步启用全球首个"绿色智能通行岛",集成自动换电、自动清洁、车辆内务 整理、智能调度和自动结算功能,并预留 eVTOL 起降坪和卫星通信接口,为未来规模化无人运营奠定基础设 施底座。曹操出行与上海国际汽车城有限公司达成战略合作,计划 2026 年在上海投放 100 辆 robotaxi。