
大数跨境

零元转让未实缴股权,就一定属于转让收入明显偏低?很多人都搞错了!

零元转让未实缴股权,就一定属于转让收入明显偏低?很多人都搞错了! 进出口税税念
2026-10-04
22
导读:在股权交易实务中,认缴但未实缴出资的股权以 0 元价格转让,是非常普遍的操作。
在股权交易实务中,认缴但未实缴出资的股权以 0 元价格转让,是非常普遍的操作。很多税务人员、企业财税人员会直接套用《国家税务总局公告 2014 年第 67 号》(简称 67 号公告)的净资产核定法:用公司账面净资产 × 股东持股比例,直接核定股权转让收入。
但这么算,真的对吗?


一、从一个真实税企争议案例说起

某有限公司注册资本 1000 万元,大股东马先生,认缴 700 万,已全部实缴;小股东李先生,认缴 300 万,分文未实缴;公司经营状况一般,累计未分配利润为‑10 万元(亏损 10 万)。两位股东经营理念分歧巨大,加之小股东迟迟不履行出资义务,双方约定:大股东以 0 元收购小股东 30% 未实缴股权。
税务机关审核这笔交易时,直接适用 67 号公告净资产核定法:公司账面净资产 = 实收资本 700 万‑亏损 10 万 = 690 万;小股东对应净资产份额 = 690 万 ×30%=207 万元
税务机关观点:申报转让收入为 0,明显偏低且无正当理由,核定股权转让收入 207 万;股权原值为 0,股权转让所得 207 万,应缴纳个人所得税 = 207×20%=41.4 万元。
小股东李先生完全不能接受:我一分钱没拿到,为什么要交四十多万个税?税企争议就此产生。

我们不妨做个延伸推演:假设两位股东同时把股权对外转让。
大股东转让 70% 实缴股权:按同样逻辑,核定收入 = 690×70%=483 万,原值 700 万,转让亏损 217 万; 小股东转让 30% 未实缴股权,核定所得 207 万。
同一家公司、同一个转让时点,实缴股权转让产生巨额亏损,未实缴股权转让却产生巨额应税所得。
再站在受让方角度看更不合理:买方甲花 483 万,可以取得 70% 完整实缴股权;买方乙受让 30% 未实缴股权,除了要支付核定的 207 万对价,还需要承担 300 万出资义务,合计付出 507 万,才拿到 30% 股权。同等条件下,买少数股权总成本居然高于买多数股权,明显违背商业常理。
问题根源:直接套用净资产核定法时,忽略了实缴股权和未实缴股权,权利、义务并不相同,价值自然不能等同。


二、未实缴出资的股权,到底算不算财产?

实务中有一种误区:未实缴出资,会计上没有确认为资产,因此它不属于财产,0 元转让天然合理。这个观点混淆了会计、民法、税法三者的定位差异。
会计遵循历史成本,没有实际资金投入,不会确认资产;但从民法和税法角度,未实缴股权属于实实在在的财产:
  1. 有法律身份:公司章程、股东名册、工商登记,确认股东身份与持股比例;
  2. 有义务:公司资不抵债时,股东需要在认缴范围内对公司债务承担责任;
  3. 有权益:如果公司后续盈利、资产增值,完成出资后,未实缴股东同样可以享有分红、剩余财产分配等权益。
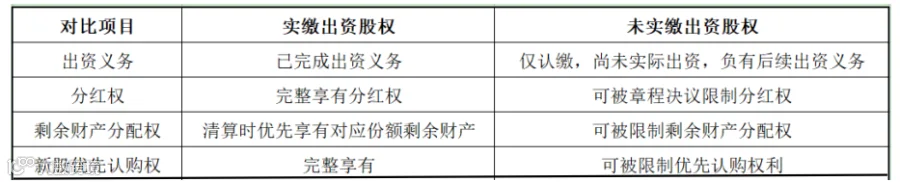
既然属于财产,0 元转让是否合理,关键看这份股权本身价值是正还是负。如果股权价值本身为负,0 元转让具备商业合理性;如果股权公允价值大于 0,0 元转让才会存在收入明显偏低的问题。

实缴股权 VS 未实缴股权,权利义务天差地别
依据《公司法》及公司法司法解释三:股东未全面履行出资义务,公司可依据章程、股东会决议,对该股东的利润分配请求权、新股优先认购权、剩余财产分配请求权作出限制,法院对此予以支持。
根据 “同股同权同价” 反向理解:权利义务不一样,股权价值就不应该一样,两者价值差额,就是对应的认缴出资额。


三、67 号公告净资产核定法,有一个容易被忽略的适用前提

很多财税同行直接拿账面净资产 × 持股比例核定收入,却没有追溯政策的历史由来。67 号公告发布于 2014 年底,2015 年实施,它的净资产核定方法,继承自国家税务总局 2010 年 27 号公告。
2010 年当时施行旧公司法,实行两年认缴制:公司设立之后大部分出资需要两年内缴足,未实缴股权的股权转让在当年并不普遍。政策制定时,默认的场景是:注册资本≈实收资本,股东大多已经完成实缴出资。
也就是说:净资产核定法有一个隐含前提 ——公司全部股东出资到位,实收资本等于注册资本。
一旦企业存在大量认缴未实缴,实收资本小于注册资本,直接照搬公式,就会出现重大偏差:会把仅归属于实缴股东的实收资本价值,不当分摊给未实缴股权,造成高估未实缴股权价值、低估实缴股权价值。
67 号公告条文本身也能印证这一点:文件定义股权是自然人 “投资取得” 的股权;股权原值确认规则,也是按照实际支付的出资、实际投入的非货币资产来确认,条文语境主要针对已经完成出资的股权。


四、未实缴股权,应当如何正确核定转让收入?

实务中业内有三种主流思考路径,可以给我们重要启发:

1、模拟出资法

假设所有认缴出资全部实缴到位,满足 67 号公告适用前提。
模拟实缴后公司价值 = 账面净资产 + 全部未实缴认缴出资额
实缴股权核定价值 = 模拟实缴后公司价值 × 持股比例
未实缴股权核定价值 = 模拟实缴后公司价值 × 持股比例−本人认缴出资额


2、买方定价法(公平交易视角)

站在受让方角度:收购未实缴股权,需要付出两部分成本:①支付给转让方的股权对价;②承接原股东的认缴出资义务。因此未实缴股权的公允价值 = 同等条件下完整实缴股权价值−受让方需要履行的认缴出资义务。


3、打包转让法

把未实缴股权理解为 “股权财产 + 对公司的出资负债” 打包一并转让。受让方拿到股权,同时承接出资负债。股权价值需要扣减这笔负债。
三种思路底层逻辑高度一致:①实缴、未实缴股权价值存在差额,差额就是认缴出资额;②存在未实缴出资,不能直接拿账面净资产 × 持股比例,必须对核定公式做修正。
我们回到开篇案例演算:
账面净资产 690 万,小股东对应认缴未实缴 300 万。
模拟全部出资到位后公司价值 = 690+300=990 万。
• 大股东 70% 实缴股权核定价值 = 990×70%=693 万
• 小股东 30% 未实缴股权核定价值 = 990×30%−300 万 =‑3 万元
小股东持有的这份股权公允价值为负数,0 元转让具备商业合理性,不属于转让收入明显偏低,无需税务调整。这个结果也符合商业逻辑:受让方拿到股权之后,不仅没有可享有的净资产,还要承担 300 万出资义务,0 元受让完全合情合理。
延伸知识点:对于原始取得股权,忽略少量交易费用,实缴股权和未实缴股权的股权转让所得本质是一样的。所得来源于企业净资产超出实收资本的部分(留存收益、资本公积、资产评估增值),和是否实缴无关。只是两者转让收入、股权原值高低同步变化。


五、股权公允价值,由三部分共同构成

税法口径下,股权价值包含三块:
  1. 账面净资产:实收资本、资本公积、盈余公积、未分配利润。重点提醒:实收资本,只归属于已经实际出资的股东。
  2. 长期资产隐形评估增值:土地、房产、知识产权、对外股权投资等资产,公允价值高于账面,这部分增值需要纳入股权价值。67 号公告规定该类资产占总资产 20% 以上,需要中介机构评估。(实务中也有观点建议以净资产做基数,防止企业通过借款做大总资产人为规避评估要求)。
  3. 企业未来发展前景:企业未来盈利能力、技术壁垒、市场机遇。但税法采用历史成本原则,这部分很难通过净资产核定法量化,更多参考类比法。

划重点:
✅实缴出资股权价值 = 实缴出资额 + 归属于该股东的留存收益与资本公积份额 + 归属于该股东的资产评估增值份额
✅未实缴出资股权价值 = 归属于该股东的留存收益与资本公积份额 + 归属于该股东的资产评估增值份额−自身认缴出资额
核定转让收入时,将计算出来的公允核定价格,和纳税人申报的转让收入对比,孰高确认股权转让收入。这套逻辑,不只适用于个人股东,企业股东转让未实缴股权,计算财产转让所得时,也可以参照这套思路。


六、实务启示:法条供给不足时,要读懂税法背后的原理

未实缴股权 0 元转让,和早年雇主责任险企业所得税税前扣除争议,有异曲同工之处。
早年总局答疑认为雇主责任险不可以税前扣除;但从保险法律关系分析,雇主责任险的被保险人是企业,保障的是企业自身的赔偿风险,属于财产保险,完全契合企业所得税 “相关性原则”。后续 2018 年 52 号公告正式发文明确雇主责任险保费可以税前扣除。
很多新型交易出现的时候,成文法天然存在滞后,法条供给不一定能覆盖全部复杂场景。这对税务机关、财税从业者都提出要求:
1、先认定事实:把交易实质、股权权利义务、出资义务归属核实清楚,事实判断错了,后续税法适用全部出错;
2、不能死抠条文字面,要穿透理解立法目的、税法基本原则;
3、执法必须遵守法定程序,兼顾实体公正与程序公正。


文末总结

1、未实缴出资股权,会计上不作为资产,但属于民法、税法意义上的财产,不是所有 0 元转让都天然合理,也不是所有 0 元转让都必然要被核定征税,要看股权本身公允价值。
2、67 号公告净资产核定法,隐含前提是股东出资全部到位;存在未实缴出资时,直接 “账面净资产 × 持股比例” 会扭曲股权价值,造成税企争议,增加执法风险。
3、区分实缴、未实缴股权的权利义务差异,对核定公式修正之后,再判断转让价格是否明显偏低。
4、面对成文法尚未细化的新兴交易,应当回归税法原理,基于交易实质公平处理税企争议。

【声明】内容源于网络
0
0
进出口税税念
1234
内容 114
粉丝 0
进出口税税念 1234
总阅读3.3k
粉丝0
内容114