


新加坡人把螺旋桨“打印”出来了,还拿到了全球通行证

这不是一条技术新闻,这是一条生意新闻。
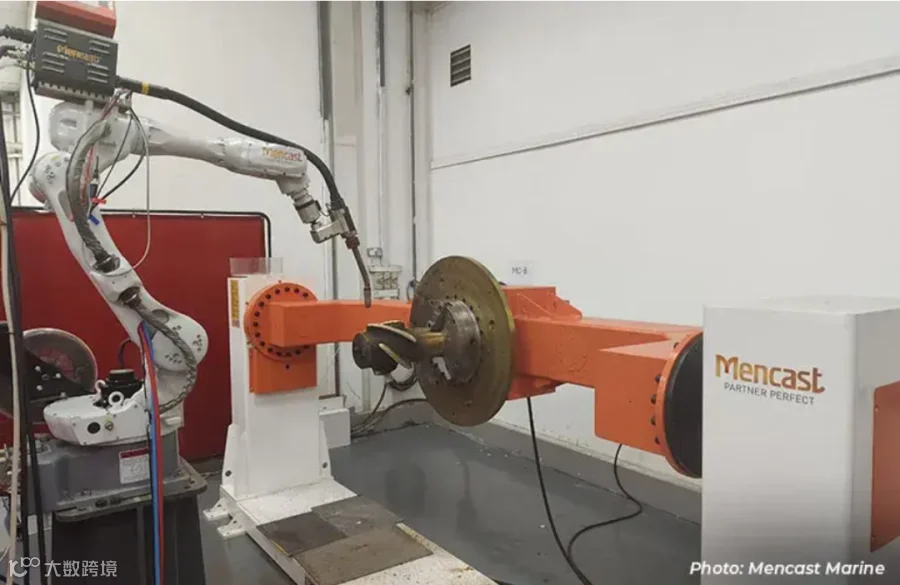
新加坡的 Mencast Marine 用机械臂一层层“堆”出了一个青铜螺旋桨,然后拿到了劳氏船级社和美国船级社的双重认证。两家机构均认可:这是全球首款完全增材制造的螺旋桨。
听起来很酷,但真正值得说的,是它背后的商业逻辑。
一、认证值钱,不是因为技术,是因为“资格”
先说个反常识的事实:3D 打印螺旋桨这件事,2017 年就有人干成了。
荷兰的 WAAMpeller 项目,达门船厂、RAMLAB 实验室、法国船级社联手,早就打印出直径 1.35 米、重 400 公斤的镍铝青铜螺旋桨,并拿到了船级社认证。所以 Mencast 这次的“全球首款”,说法其实更收敛——它强调的是“完全”增材制造,即成形过程完全不靠铸造模具。
那为什么这次仍然值得关注?
因为船舶这个行业,认证不是加分项,是入场券。
船东和海军采购方不会因为你的工艺先进就下单。他们只认船级社的章。没有认证,无论你成本多低、交期多快,连投标的资格都没有。
所以 Mencast 拿到劳氏 + 美国船级社双认证的真正含义是:它的螺旋桨从“实验室展品”,变成了“可以卖的商品”。
市场从“演示和试点”,直接切到“商业船舶 + 军船采购”。这是质变,不是量变。
二、这笔生意到底划不划得来
Mencast 亮出的数字很漂亮(据厂商披露口径):
|
|
|
|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
前三个数字里,最容易被忽略、但最要命的是设计迭代。
1743 公斤碳排是什么概念?按新加坡经发局的口径,大约等于一辆电动汽车从新加坡开到伦敦的距离。这个类比很直观,也确实是优势。
但真正改变游戏规则的,是设计能力从“20 个方案”跳到“10000 个方案”。
这意味着螺旋桨这门生意,从“标准品”变成了“定制款”。
以前铸造厂一旦开模,设计就被锁死,改一次设计成本高到没人敢改。所以行业只能做大批量、少型号的标准品。
WAAM 没有模具。改设计?改一行代码的事。
于是“一船一桨”这种高单价的定制生意,第一次在经济上成立了。
这也解释了 Mencast 转型的真实动因——不是“我们有新技术去找应用”,而是“客户要更环保、更定制化的桨,我们去找技术”。需求牵着走,比技术推着走靠谱得多。
三、真正的护城河,藏在你想不到的地方
很多人以为这行的壁垒是设备。错。
WAAM 设备可以买,六轴机械臂也不是稀缺货。任何有资本的螺旋桨厂都能配一套。
那壁垒在哪?三层,由浅到深:
第一层:认证组合。劳氏 + 美国船级社,覆盖两个主要船东市场。门槛不高,但很实在——这是投标的门票。
第二层:工艺数据。单件做出来容易,一千件都合格难。稳定量产的能力买不到,只能靠成千上万次沉积的参数数据堆出来。这层壁垒随时间加深,越晚入场越难追。
第三层:客户关系与交付网络。这才是 Mencast 的底牌。
这家公司从 1981 年起,就是新加坡唯一一家集设计、制造、维修于一体的螺旋桨企业,给地区最繁忙海事枢纽的拖船、快艇供货。四十年的客户信任和维修网点,是买不来的。
所以它计划在海外建产能——它卖的不是螺旋桨,是“就近制造 + 快速维修”的服务网络。
还有个细节值得注意:Mencast 的护城河,是国家力量帮它挖的。
新加坡科技研究局(A*STAR)提供算法,国家级增材制造创新集群(NAMIC)提供平台,新加坡科技设计大学参与研发。这家公司自身规模有限,但它撬动了整个新加坡的科研体系。
对中小型制造企业的启示很直接:靠自己单打独斗,做不出这种转型。
四、别被漂亮数字骗了:三个真实的坑
坑一:那个“缩短一半”,很可能只是局部数字。
新加坡经发局的官方表述是“制造时间缩短一半”,但极可能只指增材成形环节,不包括后面的去应力热处理、CNC 精加工、动平衡测试。
螺旋桨真正耗时的是 CNC 精加工。如果增材快了 1 倍而 CNC 没变,整体交付周期的改善会被大幅稀释。
坑二:一致性比性能难得多。
WAAM 的质量取决于上百个工艺参数——电流、电压、送丝速度、层间温度、保护气流量……
批量生产时,设备漂移、焊丝批次差异、车间温湿度变化,全都会带来波动。
而且更麻烦的是:已认证产品的工艺参数一改,通常就得重新报批。这等于把持续优化工艺的路给堵了。
坑三:市场在全球,本土却很小。
新加坡本土需求有限,客户遍布世界。公司要建海外产能,这不是扩张冲动,是生存必需——但建产能要烧钱,还要管住跨区域的质量。
五、往后看三到五年,会发生四件事
第一件:竞争焦点从“能不能做”变成“能不能交付”。
技术表演的时代结束了。接下来比的是产能、良率、交付周期、成本。实验室里的优势会迅速贬值,制造运营能力开始值钱。
第二件:会掀起一轮产能竞赛,但产能本身不会稀缺。
WAAM 设备可复制、不依赖大型铸造模具,扩产的物理门槛很低。所以三五年后,产能大概率不是瓶颈,订单获取能力和交付管理能力才是。
第三件:最先爆发的应用,是国防。
美国海军在 2025 年 7 月向 AML3D 发出的意向书中明确:2026 年预计需要约 400 个增材制造部件,到 2030 年增至约 1600 个,同时计划安装最多 100 套增材制造系统。这是美国海军官方需求预测,不是第三方推测。
这个数字的关键不是金额,是信号。军方以四位数规模下单,说明增材件的质量体系已经能支撑批量采购决策了。
而且国防需求的画像太合适了:舰船分散部署,就近按需制造的价值无可替代;全寿命周期还要持续供应备件。这是 WAAM 最理想的商业土壤。
第四件:跨行业迁移是必然的第二曲线。
Mencast 已经把航空航天列为潜在方向。逻辑很顺——机器人编程、工艺数据库、检测能力都是可复用的,而船舶和航空的景气周期不同步,能形成对冲。
这是它从“螺旋桨厂”升级为“增材制造服务商”的关键一步。
六、最后说一个反常识的点
这件事真正的价值,是那道鸿沟被跨过了。
技术能力,和市场资格之间,隔着一条看不见的鸿沟。WAAM 打印螺旋桨的技术能力,2017 年就有了;但直到今天,才有人把它变成了可以堂堂正正卖出去的商品。
能打印出来,和能卖出去,是两回事。
所以关注这个领域的话,别盯着“首个”“首款”这类宣称看——那是故事。
盯这三个硬指标:
批量交付的实际数量和周期
单位成本的下降曲线
有没有形成可持续的备件与维修收入
前者是故事,后者才是生意。
参考资料:新加坡经济发展局(EDB Singapore)公开信息及行业公开报道。美国海军采购数据来源于 AML3D 公司公告,该公司为相关合同的直接受益方。
#增材制造 #3D打印 #船舶工业 #WAAM #金属3D打印 #船级社认证 #制造业转型 #国防采购 #新加坡制造 #技术商业化#安徽增材制造科技
