

关注我们
1
补贴落地的现实博弈
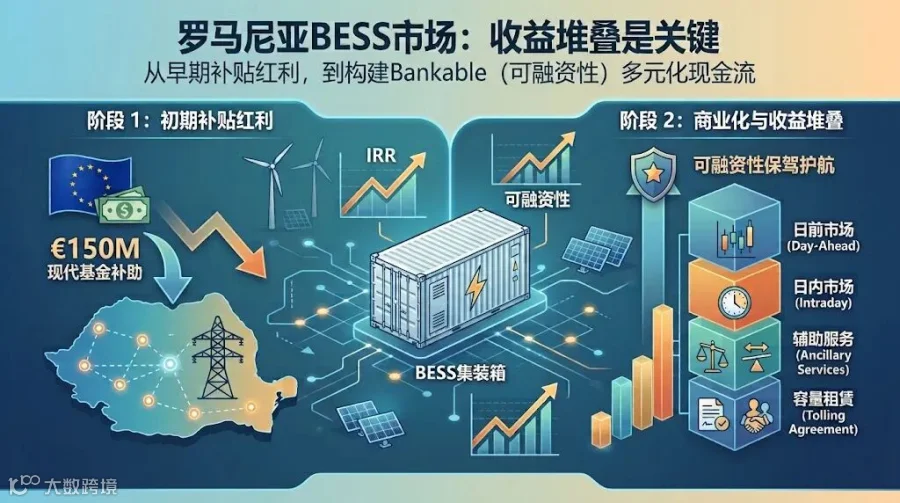
目前,罗马尼亚主要依靠欧盟现代基金(Modernisation Fund)作为储能部署的补贴撬动点。该计划分配了约1.5亿欧元资金,专门用于新建时长不少于2小时的独立储能(Standalone BESS)项目,目标装机容量至少达到2,174MWh。
这一方案将国家补贴上限设为€69,000/MWh。由于采用了竞争性竞标机制,开发者实际获得的单位补贴注定会低于该上限。
这引发了市场端与政策端的直接博弈。多家当地开发商与行业协会曾向罗马尼亚能源部直言,69,000欧元的上限不足以覆盖高标准BESS项目的实际建设与供应链成本,曾呼吁将上限提升至150,000至200,000欧元/MWh。这意味着,在竞标中被大幅挤压的补贴空间,必须在后续的电力市场运营中寻找补偿——项目后期的商业化运营压力被成倍放大了。
2
商业结构的分水岭:
现货、Tolling与容量机制
储能资产如何赚钱,取决于其背后的商业合同结构。在未来的罗马尼亚市场,四种机制将对应截然不同的风险与回报特征:
现货商家模式(Merchant Model):开发者完全裸露于电力现货市场的价格波动之中。虽然能够吞下价格暴涨时的价差套利与辅助服务高溢价,但要独自承担市场暴跌、辅助服务收益缩水和竞品涌入带来的摊薄风险。
容量租赁协议(Tolling Agreement):资产所有者将电池的调度与优化权让渡给专业交易商(Optimiser),换取固定租金、收益保底(Floors)或利润分成。这种模式将市场价格风险转移到了交易对手身上,因此对交易对手的信用评级(Credit Rating)要求极高。
容量机制(Capacity Mechanism):这是系统层面的资产包容方案。电网为“随时待命”的备用容量买单,以此解决电力充足性(Resource Adequacy)与供电安全问题。
灵活响应服务(Flexibility Services):针对实时调度的操作需求,按储能系统对电网指令的响应速度和功率调量进行付费。
3
欧洲成熟市场的路径分化
罗马尼亚无需从零摸索,成熟的欧洲电力市场已经给出了针对不同电网痛点的解答:
德国在2026年启动了StromVKG框架下的首轮长周期容量拍卖,提供长达15年的服务合同。其核心在于引入“折算容量(Reduced Capacity)”概念,按储能系统的最大持续放电时长(Duration)打折计算其对系统安全保供的真实贡献。
西班牙生态转型部(MITECO)则在2026年9月推出了全新的技术中立型容量市场,同样给出了最长15年的服务合同,并将储能与需求侧响应(Demand Response)提升至与传统机组同等的“确定性容量”地位。
意大利的MACSE机制则走得更为直接。在意大利电网 Terna 组织的首轮拍卖中,企业认购意愿极其强烈,认购量超过所需需求的4倍以上。最终以€12,959/MWh/年的加权平均出清价成功采购了10GWh的存储容量,这一出清价远低于€37,000/MWh/年的最高限价。
这三个案例表明:欧洲并不存在统一的储能模式。德国买的是考虑放电时长后的折算MW,西班牙买的是技术中立的确定性MW,而意大利买的是具体的MWh存储容量。
4
罗马尼亚的顶层设计落地信号
罗马尼亚正在加速补齐商业化运营的制度短板。
在政策端,欧洲复兴开发银行(EBRD)于2026年3月批准了技术合作计划,并于9月明确正在评估长时储能的市场需求与补助机制,以确保支撑罗马尼亚2030年至少1,200MW/2,400MWh的BESS及800MW抽水蓄能的目标。
在调节端,国家能源调节局(ANRE)于2026年8月19日正式批准《消费灵活性服务条例》,允许符合条件的用电户通过削峰填谷获取直接补偿。
而在监管端,欧盟能源监管合作机构在ACER Opinion No. 14/2026评估意见中明确指出:罗马尼亚未来的国家资源充足性评估,必须严格检验储能与需求响应资产在商业上是否具备可行性(Commercially Viable)。因为不赚钱的项目只是一纸规划,根本无法真正落地建设。
外部竞争压力同样迫在眉睫:多瑙河对岸的保加利亚正在规模化铺开储能。这为罗马尼亚抛出一个值得深思的问题:如果邻国率先构建起你所缺失的灵活性,那么最终是谁捕获了这份电网调节的价值?
5
产业出海的三重重构
对于参与东欧储能开发的投资者、开发商及出海设备商,罗马尼亚的市场演进意味着竞争维度的全面升级:
财务模型重构
依赖“CAPEX补贴+现货高价差”的静态算账方式已经失效。随着电池渗透率提高,辅助服务收益率必然下降。银行等金融机构在进行项目融资审查时,将把注意力全面转向长期的容量合同、高信用等级的Tolling协议以及多重收益堆叠能力。
产品路线向长时与长寿命倾斜
电网的需求正从分钟级短时调频,向数小时级的长时保供过渡。具备高循环寿命、高安全冗余以及支持4小时以上放电能力的储能系统,将在未来的容量招标和长期服务合同中获得更高的溢价。
核心壁垒转向算法与交易运营
硬件建置只是起点,资产要实现高IRR,取决于虚拟电厂(VPP)聚合与AI实时交易算法。将资产接入现货市场、灵活性服务及容量机制中进行动态优化,将是未来最大的竞争壁垒。设备厂商与当地优化交易商(Optimiser)、聚合商(Aggregator)的深层绑定,将成为打开东欧本土市场的决定性一步。
结语
从补贴依赖走向商业化运作,不仅是罗马尼亚储能市场的个例,也是整个欧洲电力市场演进的必然路径。
对于试图在东欧乃至全欧市场占据一席之地的参与者而言,罗马尼亚眼下的“制度阵痛”恰恰蕴藏着最关键的时间窗口。政策框架或许会调整,补贴上限或许会浮动,但电网对灵活性的刚性需求以及资本对可融资收益(Bankable Revenues)的追求永远不会改变。未来的赢家,不再是那些抢拿第一批 CAPEX 补贴的快跑者,而是那些能够率先看清收益堆叠逻辑、打通算法交易运营、并与本土交易商建立深层绑定的实战派。
罗马尼亚的储能下半场已经开局,唯有将商业模式的基石踩实,才能在欧洲电力市场的周期波动中笑到最后。
关于我们
欢迎关注“光伏企业出海指南”。Sinoclix Energy专注为中国新能源投资者和机构提供欧洲优质新能源项目渠道。我们在项目开发、建设及运营方面经验丰富,帮助投资者规避投资风险, 优化投资回报率。让我们携手探索欧洲新能源,共同推动绿色发展!
项目对接|商务合作
📱微信公众号在线咨询,Sinoclix Energy 团队于24小时内回复。
📧 电子邮件咨询: wynne@sinoclix.energy
✍️ 填写在线表格:点击“阅读原文”链接
- 谢谢关注 -

扫码关注公众号
欢迎关注“光伏企业出海指南”,获取优质海外项目资源,紧贴最新国际能源资讯,助力开拓能源业务,连接国际市场,实现数字化出海。
微信号|green-energy-hub

项目合作在线咨询
欢迎关注“光伏企业出海指南”,获取优质海外项目资源,紧贴最新国际能源资讯,助力开拓能源业务,连接国际市场,实现数字化出海。
微信号|wynneliu
