|
|
|||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
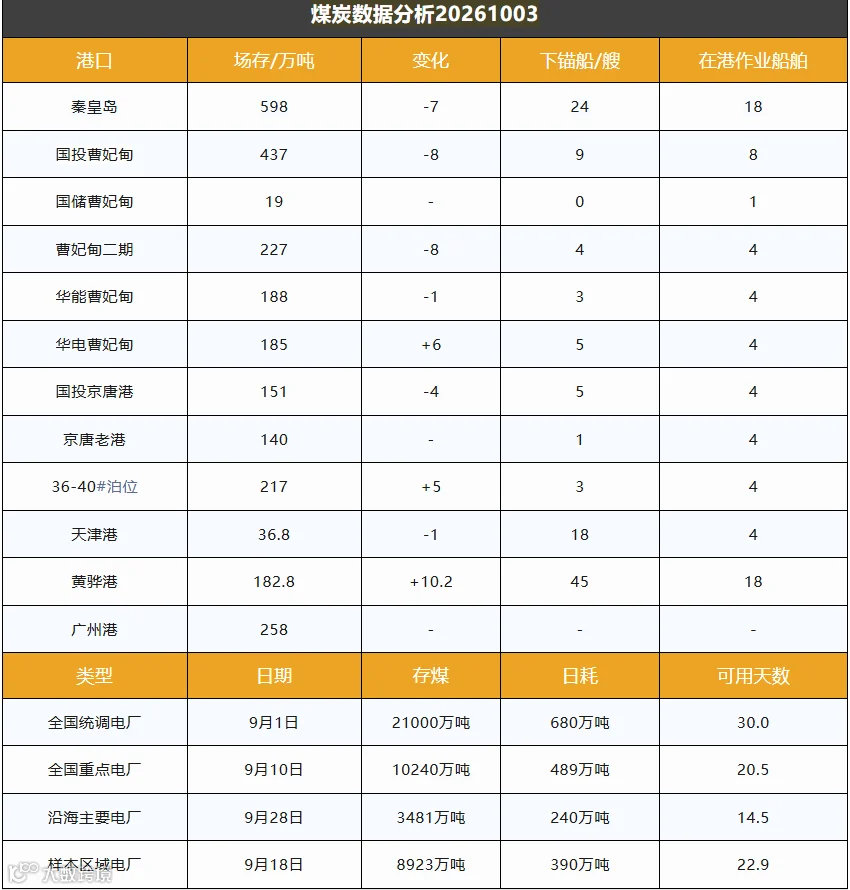
截止10月3日,环渤海港口库存2381.6万吨,环比前一日减少7.8万吨,港口延续去库态势。
主产区安监高压态势延续,供应偏紧格局短期难以根本扭转。当前复产不达产现象较为普遍,部分矿井临近年度生产任务上限,增量释放空间受限。煤矿资源优先保障长协履约,现货外流资源有限;市场各环节拿货心态趋于理性,大规模集中补库尚未出现,但零星刚需补库持续存在。
港口端发运倒挂问题持续压制货源外运,集港增量乏力,港口库存继续回落。节后大秦线将开启为期20天秋季检修,后续铁路运力收缩,港口调入量预期进一步下降。短期来看,到港船舶增多,下游需求存在支撑,叠加供应端收紧,环渤海港口库存回落趋势或将延续,优质高卡市场煤资源有望趋于紧缺。贸易商持货心态偏强,煤价存在阶段性支撑;但需持续关注保供政策落地节奏,若先进产能加快释放,将对煤价上行空间形成约束。