


编者摘要:智能体时代,传统研发项目依靠周报工时归集成本、跟踪预算与里程碑的核算模式已失效。
现在软件研发人员人均 3 个以上智能体助手,叠加企业 Token 计费平台,Token、算力、智能体平台成本占项目总成本可达 42%,远超传统工时体系覆盖范围,人工工时与项目总成本脱钩,容易造成预算进度、里程碑达成度误判。
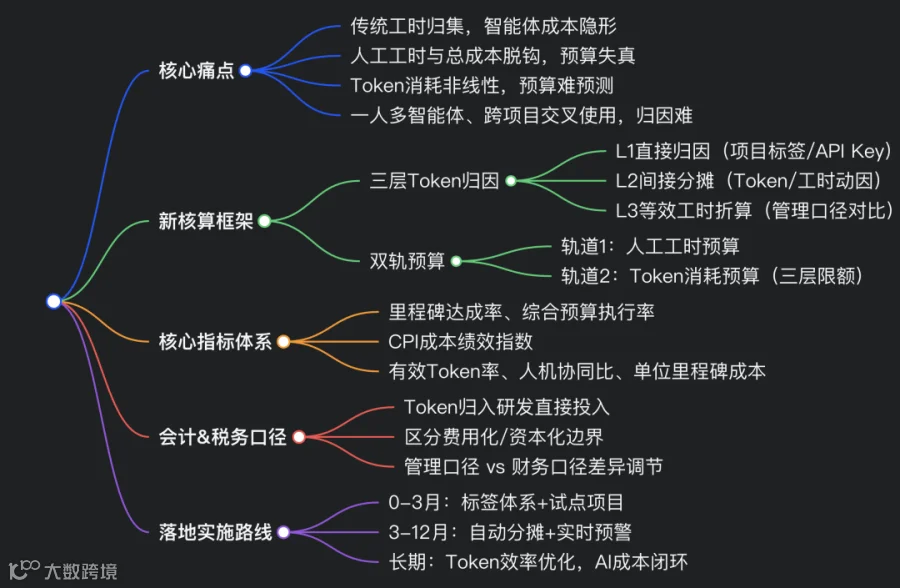
2026年智能体新核算体系核心可以分为三层归因 + 双轨预算。三层归因:L1 直接归因,通过项目标签、独立 API Key 将 60%-70% Token 消耗直接绑定项目;L2 间接分摊,对共享智能体、GPU 算力、平台治理费,按 Token 量或工时动因分摊;L3 等效工时折算,作为管理口径度量,把有效 Token 折算为智能体等效工时,保留与旧工时体系对比能力。
双轨预算并行管控:人工工时预算沿用原有项目管理流程;新增 Token 预算,设置单次调用、单智能体、项目总额三层消耗硬限制。
综合预算执行率、CPI 成本绩效指数、有效 Token 率等多指标替代单一工时执行率,从投入导向转为产出导向,评估里程碑匹配度。
成本科目上,Token 使用费归入研发费用直接投入,满足条件的智能体开发支出可资本化;区分管理会计全成本口径与财务合规口径,建立差异调节表,兼顾内部管控、财报与研发加计扣除要求。
落地分五级成熟度进阶推进:0-3 个月搭建标签体系试点项目;3-12 个月完善自动分摊、预算预警;长期持续优化 Token 使用效率,实现 AI FinOps 与项目预算一体化治理。
10 个关键问题 Q&A
-
Q:为什么传统周报工时归集方式不再适用? A:智能体带来大量 Token、算力成本,不依附人工工时统计;工时进度无法反映 Token 消耗,预算和里程碑评估失真。 -
Q:三层归因模型分别解决什么问题? A:L1 实现 Token 直接归属项目;L2 处理共享智能体、平台算力分摊;L3 用于新旧体系管理口径对比。 -
Q:Token 费用在财务上计入哪个科目? A:研发项目直接调用 Token 归入研发费用 - 直接投入费用,不属于其他相关费用,不受 10% 限额约束。 -
Q:什么场景下智能体相关支出可以资本化? A:开发阶段为项目定制智能体、RAG 流水线,满足会计准则五项资本化条件时,开发相关人工与 Token 支出可资本化。日常推理消耗 Token 一般费用化。 -
Q:双轨预算指什么? A:人工工时预算 + Token 消耗预算分开编制、监控,再合并计算项目综合预算执行率。 -
Q:等效工时折算,是否影响正式财务报表? A:仅管理口径使用,财务会计核算不使用等效工时,只用于项目内部对比分析。 -
Q:如何处理同一个智能体跨多个项目使用的 Token? A:无法直接打标签的共享智能体,通过 L2 间接分摊,按工时或 Token 消耗量作为分摊动因。 -
Q:核心项目健康指标 CPI 如何解读? A:CPI = 里程碑达成率 ÷ 综合预算执行率;CPI≥0.9 项目健康,小于 0.9 代表成本超支或产出不足。 -
Q:Token 成本归集,税务加计扣除需要留存哪些资料? A:调用日志、项目标签记录、Token 消耗明细、分摊规则文档,证明消耗用于研发活动。 -
Q:落地优先级先做什么? A:优先统一 Token 计费平台,建立项目标签体系,选取 1-2 个研发项目试点双轨预算。 
核心问题:当项目组成员每人配备3个以上研发智能体、公司建立统一Token运营计费平台时,传统以"人工工时"为核心的项目成本核算体系如何重构? 核心发现: • 成本结构质变:
• 三层归因模型: • 双轨预算体系: 人工工时预算与Token消耗预算并行,综合预算执行率+成本绩效指数(CPI)替代单一工时偏差率。 行动建议:按"可见性→归因→预算控制→优化→智能化"五级路线推进,6个月内完成项目级标签体系与自动分摊,12个月内落地双轨预算。 |
1.传统项目成本核算体系:基线与局限
1.1预算项目制与工时归集的标准做法
科技公司和IT公司的研发业务普遍采用预算项目制管理:每个研发项目立项时编制预算,项目执行中通过成员周报归集工时,财务按工时比例将人工成本分摊到各项目,以此跟踪预算执行进度和关键里程碑达成匹配度。这一体系的核心逻辑是"工时即成本"——研发人员的时间投入是项目成本的主要驱动因素,工时消耗进度近似代表项目成本消耗进度。
在具体操作中,项目经理每周收集成员工时,按项目编号归集;财务部门根据各成员的小时人工费率(工资薪金+五险一金+福利摊销)计算项目人工成本;同时将直接投入费用(材料、测试、差旅等)和折旧摊销按项目归集,形成项目全成本。
预算执行率= 实际成本÷ 预算成本,里程碑匹配度= 已达成里程碑数÷ 计划里程碑数,二者结合判断项目健康度。
1.2研发费用归集的六大口径
从中国研发费用加计扣除的税务口径看,可归集的研发费用分为六大类,这也是企业项目成本核算的基础框架:
费用类别 |
核心内容 |
智能体时代的变化 |
人员人工费用 |
研发人员工资薪金、五险一金、外聘劳务费 |
占比下降,但"有效工时"需扣除智能体辅助时间 |
直接投入费用 |
材料、燃料动力、仪器设备运行维护、租赁费 |
Token使用费应归入此类,作为研发活动直接消耗的"算力动力" |
折旧费用 |
研发仪器设备折旧 |
GPU算力折旧、智能体平台软件摊销新增 |
无形资产摊销 |
软件、专利、非专利技术摊销 |
大模型授权、智能体框架许可费新增 |
新产品设计费等 |
新产品设计费、工艺规程制定费等 |
智能体辅助设计产生的Token消耗需单独归集 |
其他相关费用 |
差旅、会议、咨询、知识产权等(限额10%) |
智能体运维费、数据标注费、模型微调费新增 |
国家税务总局2017年第40号公告明确了上述归集范围,其中"直接投入费用"包含"研发活动直接消耗的材料、燃料和动力费用"。Token费用本质上是研发活动直接消耗的算力资源,具备归入"直接投入费用"的法理基础。
1.3传统体系在智能体时代的三大失效点
当项目组成员每人配备3个以上研发智能体时,传统核算体系出现系统性失效:
第一,成本覆盖不全。传统体系以人工工时为核心归集维度,但智能体产生的Token成本不经过"工时"这一中间变量。一个研发人员可能只投入20小时人工工时,但其智能体助手消耗了价值5000元的Token——这部分成本在传统周报工时体系中完全隐形。据a16z分析,AI原生公司的LLM推理成本已占COGS的20-40%,传统工时口径遗漏了近半项目成本。
第二,预算进度失真。传统体系用"工时消耗率"近似"成本消耗率",但智能体时代人工工时与总成本脱钩。项目可能人工工时只消耗了40%,但Token预算已消耗65%——此时用单一工时执行率判断项目健康度会严重误判。Uber曾在4个月内烧完全年AI预算,正是因为缺乏独立的Token预算跟踪。
第三,里程碑匹配度失效。传统体系假设"工时投入→里程碑产出"的线性关系,但智能体极大提升了人均产出。同样的人工工时投入,在智能体辅助下可能完成2-3倍的里程碑。此时"工时投入/里程碑产出"的比值不再具有横向可比性,需要引入"有效Token率""人机协同比"等新指标。
2.智能体时代的成本结构变革
2.1从"固定人工"到"变动Token":成本性质的根本转变
传统研发项目成本以固定人工成本为主:研发人员的工资薪金是固定支出,无论项目是否使用智能体,这部分成本都会发生。因此传统核算的核心是"把固定的人工成本合理分摊到项目",工时是分摊的动因。
智能体时代,成本结构发生根本性质变:Token费用是纯变动成本,随实际调用量线性变化;智能体平台费是半固定成本(基础订阅+按量阶梯);GPU折旧是固定成本但利用率波动极大。这意味着项目成本不再是"先有固定成本池、再找动因分摊"的逻辑,而是"每一笔调用都直接产生可计量成本"的逻辑。成本归集的重心从"分摊"转向"归因"。
成本结构的演进趋势:在传统项目制下,人员人工费用占比约65%,直接投入和折旧合计约20%,其他费用约15%;进入智能体时代(人均3+智能体),人员人工占比降至35%,Token直接成本升至28%,平台与治理分摊升至14%,智能体相关成本合计达42%,超过人工成本成为第一大成本项。这一结构性变化要求核算体系必须将Token成本纳入核心归集范围。
2.2智能体Token消耗的指数级膨胀特征
智能体与传统对话式AI的核心区别在于"多轮自主循环":一个智能体完成任务需经历自主规划、信息检索、工具调用、结果验证的多轮ReAct循环,每轮都消耗Token。国家数据局数据显示,中国日均Token调用量从2024年初的约1000亿飙升至2026年3月的140万亿,两年增长超千倍。
这种指数级膨胀给成本核算带来三个特殊挑战:一是非确定性——同一任务的Token消耗可能因推理路径不同而差异数倍,预算编制难度极大;二是上下文陷阱——智能体每步操作都会重复带入历史对话和工具日志,导致Token消耗随任务长度非线性增长;三是无效消耗——据行业分析,约50%的Token被浪费在重复推理、空转循环和低效上下文上。这些特征意味着Token成本不能简单按"调用次数×单价"核算,必须深入到trace级别的消耗分析。
2.3企业级智能体运营的全成本构成(TCO视角)
从全成本所有权(TCO)视角看,企业级智能体运营的成本远不止API调用费。参考行业TCO框架,完整成本构成包括:
成本层级 |
具体项目 |
项目归集方式 |
实施成本(CAPEX) |
智能体开发、RAG流水线搭建、编排框架、前端集成、CI/CD部署 |
按项目资本化或分摊,形成无形资产/长期待摊 |
推理成本(核心OpEx) |
大模型API调用费(输入/输出Token)、工具API调用费、OCR等专项服务费 |
L1直接归因到项目,按调用明细精确归集 |
基础设施成本 |
GPU算力折旧/租赁、向量数据库、云存储、监控可观测性工具 |
L2按Token消耗量比例分摊到项目 |
运维与治理成本 |
智能体维护更新、Prompt调优、安全合规审查、人工监督QA |
L2按成员工时比例分摊,或归入部门费用 |
培训与变革成本 |
研发人员智能体使用培训、流程变革、组织适配 |
一次性费用,归入项目启动成本或期间费用 |
其中推理成本和基础设施成本是项目级核算的重点,二者合计通常占智能体运营TCO的50-70%。运维与治理成本中,"人工监督/QA"往往是被低估的最大持续支出项——据Vortenza研究,生产级智能体的人工监督成本可达每月2000-10000美元,这部分成本本质上仍是人工成本,应通过工时归集到项目。
3.核心核算挑战:Token成本如何归集到项目
3.1归因难题:一人多智能体、一智能体多项目的交叉使用
Token成本归集的核心难题是"交叉使用":一个研发人员同时参与3个项目,配备3个智能体助手(如代码助手、测试助手、文档助手),每个智能体都可能被用于多个项目。此时Token消耗与项目之间不存在天然的一一对应关系,需要建立归因机制。
传统人工成本的归集逻辑是"人→工时→项目":一个人在多个项目间分配工时,按工时比例分摊人工成本。Token成本的归集逻辑更为复杂,因为Token消耗的动因不是"时间"而是"调用",而调用的归属取决于调用时的上下文。如果智能体调用时没有明确的项目上下文标签,这笔Token消耗就成为"无主成本"。
行业实践中,FinOps团队通过"虚拟标签(Virtual Tags)"解决这一问题:不依赖调用方在源头打标签,而是在计费平台层面根据API Key、SSO邮箱、命名空间、服务名等元数据定义归属规则,自动将成本分配到团队、项目和功能。这一思路可以扩展到项目级归因。
3.2成本性质判断:Token费用的会计科目归属
Token费用在财务核算中应归入哪个会计科目?这直接影响项目成本核算的口径和税务处理。从经济实质看,Token费用是研发活动直接消耗的算力资源,与"直接投入费用"中的"燃料和动力费用"性质最为接近——都是为完成研发活动而直接消耗的资源。因此建议将Token使用费归入"研发费用—直接投入费用"明细科目。
需要区分三种情况:一是项目专属调用(有明确项目标签),直接计入该项目的"直接投入—Token使用费";二是共享智能体调用(通用代码助手等),先归集到"研发费用—Token费—待分摊",月末按成本动因分摊到各项目;三是平台基础订阅费,归入"研发费用—其他相关费用"或按Token消耗量比例分摊。
从资本化角度看,FASB于2025年9月发布ASU 2025-064,修订了内部使用软件的资本化指引,取消了离散的开发阶段划分,改为"管理层授权并承诺资金+项目很可能完成并按预期使用"的确认阈值。这意味着为特定项目开发的智能体,其开发阶段的Token消耗和人工成本在满足条件时可以资本化,而非全部费用化。中国会计准则下,内部研究开发项目开发阶段的支出在满足五项条件时也可资本化,Token费用作为开发阶段的直接投入,符合条件时应纳入资本化范围。
3.3预算编制困境:非确定性推理导致的消耗不可预测
传统项目预算编制基于"工作量×工时定额"的确定性模型:需求分解为任务,任务估算工时,工时乘以费率得到预算。智能体时代,Token消耗具有强非确定性:同一任务因智能体选择的推理路径不同、上下文长度不同、工具调用次数不同,Token消耗可能差异3-10倍。这使得"自下而上"的Token预算编制几乎不可能。
行业实践中采用"三层预算嵌套"的方式应对不确定性:最内层是per-iteration limit(每步推理Token上限,通常2000-4000),防止单步上下文膨胀;中间层是per-run budget(单次执行成本上限,通常$5-$25),在智能体运行时强制执行;最外层是per-project budget(项目级Token总预算),用于财务管控。这种"硬限制+软预算"的组合,既防止了runaway loop 导致的成本失控,又给项目级预算留出了弹性空间。
3.4里程碑匹配度重构:从"工时投入"到"有效产出"
传统里程碑匹配度的核心假设是"工时投入与里程碑产出正相关"。智能体时代,这一假设被打破:智能体可以在不增加人工工时的情况下大幅提升产出速度。一个研发人员借助代码生成智能体,可能在相同工时内完成过去2-3倍的代码量。此时如果仍用"工时消耗率"来匹配"里程碑达成率",会得出"项目效率极高"的误判——实际上效率提升来自智能体而非人员,而智能体的Token成本可能已经超支。
因此,里程碑匹配度需要从"投入导向"转向"产出导向",引入三个新维度:一是成本绩效指数(CPI)= 里程碑达成率÷ 综合预算执行率,CPI>1表示以低于预算的成本完成了更多里程碑;二是有效Token率= 有效推理Token ÷ 总消耗Token,衡量Token投入的质量而非数量;三是单位里程碑成本= 项目总成本÷ 已达成里程碑数,用于跨项目横向比较。这三个指标结合,才能真实反映智能体时代的项目投入产出效率。
4.新核算模型:三层归因与双轨预算体系
4.1成本要素重新分类
基于前述分析,智能体时代的项目成本要素应在传统六大类基础上扩展和重组,形成以下分类体系:
成本大类 |
明细项目 |
归集层级 |
成本性态 |
人员人工费用 |
研发人员工资薪金、五险一金、外聘劳务费、智能体人工监督QA |
工时归集 |
固定 |
Token直接成本 |
大模型API调用费(输入/输出Token)、工具API调用费、OCR/语音等专项服务费 |
L1直接归因 |
变动 |
基础设施分摊 |
GPU算力折旧/租赁、向量数据库、云存储、可观测性工具 |
L2按Token量分摊 |
半固定 |
平台与治理分摊 |
智能体平台订阅费、安全合规审查、Prompt调优维护 |
L2按调用次数分摊 |
半固定 |
直接投入(传统) |
材料、燃料动力、仪器设备运行维护、测试费、租赁费 |
直接归集 |
变动/半固定 |
折旧与摊销 |
研发仪器设备折旧、软件/专利摊销、智能体开发资本化摊销 |
直接归集或分摊 |
固定 |
其他费用 |
差旅、会议、咨询、数据标注、模型微调、知识产权 |
直接归集 |
变动 |
4.2三层Token成本归因模型
针对Token成本的归集难题,本文提出"三层归因模型",根据调用特征分层适用不同的归集方法:
L1直接归因是成本归集的首选方式,目标覆盖率达到60-70%。实现路径包括:为每个项目分配独立的API Key或Resource Group;在智能体调用请求中强制携带project_id和milestone_id元数据;为高消耗场景部署项目专属智能体实例。L1的核心要求是"调用即有主",每一笔Token消耗在发生时就能确定归属项目。
L2间接分摊处理无法直接归因的共享资源,目标覆盖率20-30%。分摊动因的选择是关键:通用型智能体(如全公司代码助手)的成本应按"成员工时比例"分摊,因为使用强度与人工投入正相关;GPU集群折旧和平台基础费应按"Token消耗量比例"分摊,因为资源占用与调用量正相关;固定订阅费可按"调用次数比例"分摊。L2的核心要求是"动因合理、分摊可追溯",每笔分摊都能说明计算依据。
L3等效工时折算是管理口径的统一度量工具,不改变财务核算结果,而是为了实现与传统工时体系的可比性。具体做法是基于历史数据建立"标准Token/工时"基准(按任务类型分档:代码生成类、测试用例类、文档撰写类等),将项目有效Token消耗量折算为"智能体等效工时"。这样项目总投入= 人工工时+ 智能体等效工时,可以与传统预算口径直接对比。L3的核心要求是"基准动态校准",每季度根据实际数据更新标准Token/工时比值。
4.3全成本项目成本公式与计算示例
综合三层归因模型,智能体时代的项目全成本计算公式如下:
text |
计算示例:某研发项目中期检查时,人工成本57,600元(1,152小时×50元/小时),Token直接成本31,200元(L1归因),基础设施分摊4,800元(L2按Token量),平台治理分摊2,400元(L2按调用次数),传统直接投入6,000元,折旧摊销3,000元,其他费用1,500元。项目总成本= 57,600 + 31,200 + 4,800 + 2,400 + 6,000 + 3,000 + 1,500 = 106,500元。其中智能体相关成本(Token直接+基础设施分摊+平台治理分摊)= 38,400元,占项目总成本的36%,已接近人工成本(54%)。如果仅按传统工时口径核算,会遗漏36%的项目成本,预算执行率将严重失真。
4.4双轨预算控制体系
与三层归因模型配套,预算控制也应从"单轨工时预算"升级为"双轨预算体系":
轨道一:人工工时预算沿用传统方法,按任务分解估算工时,乘以小时费率得到人工成本预算。执行率= 实际工时÷ 预算工时。这一轨道的管理重点是人员投入是否符合计划,偏差原因是需求变更还是效率变化。
轨道二:Token消耗预算是新增轨道,按项目类型和智能体渗透率估算Token消耗量,乘以模型单价得到Token成本预算。执行率= 实际Token成本÷ 预算Token成本。这一轨道的管理重点是Token消耗是否异常,偏差原因是任务复杂度超预期还是无效Token浪费。Token预算应嵌入三层硬限制:per-iteration limit(运行时强制)、per-run budget(单次执行上限)、per-project budget(项目总预算)。
综合预算执行率= (实际人工成本+ 实际Token成本) ÷ (预算人工成本+ 预算Token成本),用于整体判断项目成本消耗进度。成本绩效指数(CPI)= 里程碑达成率÷ 综合预算执行率,CPI>1表示效率良好,CPI<1表示成本超支或进度滞后。当Token预算执行率超过时间进度15%时触发预警,需排查上下文膨胀、无效循环和模型路由优化空间。
4.5里程碑匹配度新指标体系
在双轨预算基础上,里程碑匹配度应建立多维度指标体系:
指标名称 |
计算公式 |
管理含义 |
健康阈值 |
里程碑达成率 |
已达成里程碑数÷ 计划里程碑数 |
项目产出进度 |
≈时间进度 |
综合预算执行率 |
(实际人工+实际Token) ÷ (预算人工+预算Token) |
项目成本消耗进度 |
≈时间进度±10% |
成本绩效指数CPI |
里程碑达成率÷ 综合预算执行率 |
投入产出效率 |
≥0.9 |
有效Token率 |
有效推理Token ÷ 总消耗Token |
Token投入质量 |
≥60% |
人机协同比 |
人工工时÷ 智能体等效工时 |
智能体替代程度 |
按项目类型定基准 |
单位里程碑成本 |
项目总成本÷ 已达成里程碑数 |
跨项目横向比较 |
≤行业基准 |
这六个指标中,前三个是项目健康度的核心指标,后三个是智能体效率的专项指标。项目经理在周报中应同时报告这六个指标,而非仅报告传统的"工时执行率"和"里程碑达成率"。
5.财务口径与税务处理协调
5.1会计处理:费用化与资本化的边界
智能体相关支出的会计处理需区分研究阶段与开发阶段。研究阶段(智能体技术预研、方案验证、原型探索)的支出全部费用化,计入当期研发费用。开发阶段(为特定项目开发专用智能体、RAG管道、工具集成)的支出,在满足资本化条件时可资本化,形成无形资产。
资本化的判断标准参考中国会计准则第6号——无形资产的五项条件:完成该无形资产以使其能够使用或出售在技术上具有可行性;具有完成该无形资产并使用或出售的意图;无形资产产生经济利益的方式;有足够的技术、财务资源和其他资源支持;归属于该无形资产开发阶段的支出能够可靠地计量。Token费用作为开发阶段的直接投入,在满足上述条件时应纳入资本化范围。
需要特别注意的是,日常运营中智能体的Token消耗(即使是为研发项目服务)通常属于费用化支出,因为这是研发活动的日常消耗,而非为形成可辨认无形资产的开发支出。只有"为开发智能体本身而发生的Token消耗"(如训练、微调、大量测试验证)才可能资本化。
5.2研发费用加计扣除的适用性分析
Token费用在中国研发费用加计扣除中的适用性是企业普遍关注的问题。根据国家税务总局2017年第40号公告,"直接投入费用"包括"研发活动直接消耗的材料、燃料和动力费用"。Token费用本质上是研发活动直接消耗的算力资源,与"燃料和动力费用"性质一致,具备加计扣除的法理基础。
实操中需注意三点:一是归集凭证,企业需保留智能体调用日志、项目标签记录、Token消耗明细等备查资料,证明Token消耗确实用于研发活动;二是分摊合理性,共享智能体的Token费用需按合理方法分摊到研发项目与非研发项目,只有研发项目对应的部分可加计扣除;三是限额管理,"其他相关费用"有10%限额,但Token费用建议归入"直接投入费用"而非"其他相关费用",不受此限额限制。建议企业在首次适用前与主管税务机关沟通确认口径。
5.3管理会计口径与财务会计口径的差异调节
智能体时代,管理会计口径(用于内部项目成本管控)与财务会计口径(用于对外报告和税务申报)的差异会扩大,需要建立差异调节表:
差异项 |
管理会计口径 |
财务会计口径 |
Token成本归集范围 |
全成本:包含分摊的基础设施、平台治理成本 |
仅直接费用:API调用费,分摊部分归入期间费用 |
智能体开发支出 |
全部计入项目成本(无论研究/开发阶段) |
研究阶段费用化,开发阶段满足条件资本化 |
等效工时折算 |
纳入项目投入度量,用于预算对比 |
不适用,财务核算以实际发生额为准 |
无效Token消耗 |
单独标识,用于效率分析和优化考核 |
不单独区分,全部计入费用 |
差异调节的核心原则是:管理会计口径追求"决策有用性",需要全成本和多维度分析;财务会计口径追求"合规可审计",需要严格遵循会计准则和税法规定。两者并行不悖,通过差异调节表实现衔接。财务部门在月末结账时,应将管理口径的项目成本调整为财务口径,确保对外报告的准确性。
6.实施路径与治理体系
6.1数据底座:智能体调用日志的标准化与项目标签体系
三层归因模型的落地基础是数据底座的建设。企业需要建立标准化的智能体调用日志,每条日志至少包含以下字段:timestamp(调用时间)、user_id(发起用户)、agent_id(智能体标识)、project_id(项目编号,核心归因字段)、milestone_id(里程碑编号)、environment(环境:prod/staging/dev)、model(使用模型)、input_tokens、output_tokens、tool_calls(工具调用次数)、cost(本次调用成本)、task_type(任务类型:代码生成/测试/文档等)。
项目标签体系是归因的关键。参考FinOps Foundation推荐的标签规范,企业应定义标准元数据标签:project(项目编号)、environment(环境)、workload(工作负载类型)、team(团队)、cost_center(成本中心)、criticality(重要性等级)。标签覆盖率目标应在30天内达到95%以上。对于无法在源头打标签的调用,通过计费平台的"虚拟标签"功能,根据API Key、用户部门、命名空间等元数据自动推断项目归属。
6.2组织变革:项目经理与财务BP的新职责
核算体系的重构不仅是技术问题,更是组织问题。项目经理的职责需要扩展:从"管工时、管进度"扩展为"管双轨预算、管Token效率"。项目经理需要在项目启动时编制Token预算,在执行中监控Token消耗,在里程碑评审时报告有效Token率和单位里程碑成本。这要求项目经理具备基本的AI FinOps素养,理解Token消耗的驱动因素和优化方法。
财务BP(业务伙伴)的角色也需要升级:从"事后核算"转向"事前预算+事中监控+事后分析"的全周期管理。财务BP需要与AI平台团队协同,建立成本分摊规则、预算审批流程和异常报警机制。建议在财务部门内设立"AI成本治理"专岗,负责Token计费平台的财务规则配置、项目成本核算口径的统一、以及跨部门的成本优化协调。
腾讯2026年下调员工Token额度的实践表明,组织变革的核心是"把Token从免费资源变成预算资产"。当Token有了明确的预算归属和成本意识,企业才能从"用AI"走向"会用AI、会算账"。
6.3成熟度演进五级路线图
智能体项目成本治理体系的建设不可能一蹴而就,建议按五级成熟度路线逐步推进:
五级路线的核心洞察是:成熟度跃迁的瓶颈不在技术,而在组织与数据。L1→L2需要项目管理系统与Token计费平台的打通,这是数据基础;L2→L3需要项目经理承担Token预算责任,这是组织基础;L3→L4需要AI平台团队与财务BP的协同优化机制,这是流程基础。行业实践表明,跳过L2直接做L4优化的企业,因缺乏归因基础,优化效果无法量化到项目,ROI难以验证。建议按级推进,每级稳定运行1个季度后再跃迁。
7.结论与行动建议
智能体时代的项目成本核算体系重构,本质上是从"工时中心"向"Token+工时双中心"的范式转移。传统体系以人工工时为核心归集维度,在智能体相关成本占比达42%的今天,已覆盖不足一半项目成本,预算进度和里程碑匹配度均出现系统性失真。
本文提出的解决方案核心是"三层归因+双轨预算":三层归因模型(L1直接归因60-70%、L2间接分摊20-30%、L3等效工时折算)解决Token成本的归集难题;双轨预算体系(人工工时预算+Token消耗预算)解决预算编制和进度跟踪的失真问题;配套的六维里程碑匹配度指标(CPI、有效Token率、人机协同比等)实现从"投入导向"到"产出导向"的转变。
立即行动建议(0-3个月):第一,统一Token计费平台,实现团队级成本可见性;第二,定义项目标签标准,启动标签覆盖率提升行动(目标95%);第三,在1-2个试点项目中试行双轨预算,验证核算口径和流程。
中期建设建议(3-12个月):第一,落地三层归因模型,实现项目级自动成本分摊,未归因成本降至5%以内;第二,将per-run预算限制嵌入智能体运行时,建立实时异常报警;第三,培训项目经理和财务BP的AI FinOps能力,将Token预算纳入项目评审和绩效考核。
长期优化方向(12个月+):第一,推进模型路由、缓存优化、上下文裁剪,将有效Token率从50%提升至75%以上;第二,建立AI驱动的成本预测和动态预算分配机制;第三,探索按项目价值分配Token预算的"智能体经济学"模式,实现投入产出的智能闭环。