

接手一家德国公司,前任股东欠的增值税要你来还?
2026 年 9 月初,做电子消费品出口的方总终于把一桩跨境并购做完了——他花了 80 万欧元,从汉堡一位退休商人手里买下了一家运营了 8 年的本地贸易公司。买前他做了财务尽调,看到的是连续两年的 VAT 申报回执、一份干净的注册登记,以及一家正在合作的本地会计师事务所出具的确认函。SPA(股权认购协议)签完两星期后,德国联邦税务局(BZSt)寄来一封补税函,要求这家刚换了股东的公司补缴 2023 年度的未申报 VAT,连同滞纳金合计 21.6 万欧元。落款抬头是新公司的税号,而不是前任股东的名字。
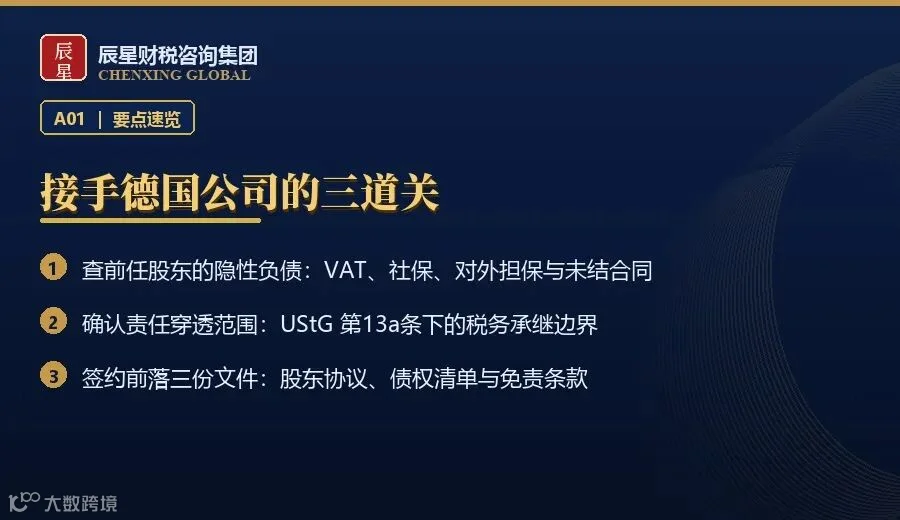
方总立刻联系卖方——对方电话关机,秘书公司说地址变更后联系不上。方总这才意识到:德国《增值税法》(UStG)第 13a 条规定,公司主体未结清的 VAT 税款,不因股权转让而消灭。前股东欠的税,留在公司身上;公司现在姓方,所以方来还。
一、先对照:你以为你买的,和你实际接的,是同一份清单
卖方与中介通常的表述 |
交割后真正落到你头上的 |
"公司成立 8 年,业务稳定" |
8 年里每一期的全部申报义务——做过与没做过,都在 |
"VAT 一直由本地会计师在做" |
过往 VAT 是否如实申报、是否按时缴纳、是否漏报跨境电商应税销售额 |
"账目干净,可以放心接手" |
联邦税务局和地方财政局(Finanzamt)的所有未结清事项与滞纳金 |
"前任股东交代得很清楚" |
未披露的对外担保、未结诉讼、未申报的免税项与进项转出 |
一句话:德国公司是"法人",它欠的债务跟着公司走;股权卖掉之后,过去那段时间的责任全部沉淀在公司。和一般商品交易不同,公司股权买的不是一个时点的资产,而是一条从成立日到交割日的责任链。
二、三种最常见、但最容易被忽略的责任穿透
·情形一:VAT 申报断档与漏报。德国对跨境电商的 VAT 申报要求严格——平台代扣后仍可能存在 IOSS 与本地申报口径不一致、远距离销售阈值(B2C 远距离销售阈值自 2021 年起统一为 1 万欧元)触发后未及时注册本地 VAT 等情形。前任股东期间发生的漏报,新股东接手后往往要替前任"擦屁股"。历史断档的补申报要求,不会因股权变更而清零。
·情形二:Finanzamt 通知与待办未结清。德国地方财政局发出的待办事项、补正要求、审计通知等,只要公司主体未注销、未变更税号,便一律留在公司账面。并购前卖方与中介"已结清"的承诺,如果只是口头未落实到税务局的官方书面回执,就不构成真正的结清。
·情形三:隐性合规风险。电商场景常见的还有:包装法(LUCID/Verpackungsgesetz)注册与系统参与费、EPR 电池法(WEEE)、欧盟反逃税指令(DAC6)下应报告的跨境安排。前任未履行的合规义务,留下的不只是罚款,还有平台下架、市场禁入与刑事追诉风险。
三、一个完整案例:80 万欧元的收购,21.6 万欧元的"继承"
方总最后这一关是怎么过的,值得完整复盘。第一步,立刻冻结尾款:原计划分三期支付的 80 万欧元,最后一笔 12 万欧元尚未放款。方总立刻与中介银行沟通,把尾款暂停支付——这是后续所有动作的前提。第二步,请本地税务律师紧急介入:向 BZSt 申请查阅公司自成立日以来的全部 VAT 申报档案(Steuerakte),同时调取 Finanzamt 的所有往来信件,找出 21.6 万欧元补税函的依据——结果显示,2023 年度的远距离销售申报中,平台代扣数据(BZSt 与平台之间签订数据共享协议)与公司申报数据相差 18 万欧元,前任股东当年未补正。第三步,谈判与申报分离:律师代表公司与 BZSt 沟通,确认补缴义务属于公司而非个人,但申请按"善意继承"(gutgläubiger Erwerb)程序处理——德国联邦财政法院(BFH)判例允许新股东在证明"已尽合理尽职调查"的前提下,争取滞纳金减免。第四步,对卖方追偿:依据 SPA 中的陈述与保证条款(Warranty),对方总对历史期间债务提起仲裁,要求卖方赔偿实际承担的税款与滞纳金;同时申请财产保全,防止卖方转移个人资产。最终结果是:21.6 万欧元税款由公司承担、滞纳金减免 60%、卖方赔偿 14 万欧元——整个处理周期 11 个月。
四、接手德国公司,签约前把这四件事做实
·第一步:要一份官方税务档案摘录(Steuerliche Unbedenklichkeitsbescheinigung)。这是 Finanzamt 出具的官方文件,证明公司"目前无欠税"。仅看卖方提供的报表或会计师确认函不够,必须以税务局官方文件为准。
·第二步:申请查阅 Steuerakte。律师持授权书向 Finanzamt 申请查阅公司从成立日以来的全部税务档案,包括 VAT 申报表、补正通知与往来信件。这是判断"实际申报与账目是否一致"的唯一可靠来源。
·第三步:合规义务清单核查。让本地律师出具一份合规 checklist:VAT 注册、IOSS、LUCID 包装法、WEEE、贸易许可、数据保护法(DSGVO)登记、跨境平台协议是否齐全,逐项打勾。
·第四步:把历史责任写进 SPA。陈述与保证条款必须覆盖过去全部期间;设定尾款保留期(escrow)至少 12 个月,覆盖潜在的追溯期;约定争议解决适用德国法、仲裁地法兰克福或汉堡。
五、连带提醒
不只是德国——法国(VAT 第 283 条)、意大利(VAT 第 60 条)、西班牙(DGT 咨询意见)都有类似原则:公司主体的 VAT 债务不因股权转让而消灭,新股东可能承担前任期间未申报或未缴纳的税款。另外提醒一句:跨境并购场景里,DD 报告与 SPA 条款之间的"责任断档"是最常见的盲区——DD 报告只反映"截止 DD 日的状态",DD 日之后到交割日之间(SPA 签署前可能还有 1~3 个月)发生的新义务,没人替你盯。所以除 DD 之外,SPA 还要加一条"截止交割日补正义务"(bring-down covenant),让卖方在最后一刻再确认一次。
写在最后
跨境并购不是"花钱买资产",而是"花钱接管一段责任"。德国 VAT 继承只是一个最典型的切面——其他法域、其他税种(雇主社保、关税、环保特别税)都有同样的穿透逻辑。把"过去"和"现在"放在同一杆秤上称:花两周做实尽职调查,省的是后面十一月的官司和几十万的"继承税"。生意可以快,尽调不能省;尤其是跨境并购这一关——历史看不见的部分,往往比看见的部分更贵。
👉 在公众号后台回复「继承责任」,获取德国 VAT 继承责任核对清单与 SPA 历史责任条款模板。
CHENXING GLOBAL
全球设立,合规经营|Build Globally. Operate Compliantly.
免责声明:本文为一般性信息分享,不构成针对任何具体情形的税务、法律或审计意见。各国及地区的政策、申报要求、费用标准与办理时效可能发生调整,实际操作应以当地现行法规、主管部门要求及专业机构核实结果为准。