

亚马逊发来 12 个月销售清单,和自己申报的 VAT 差了 30 万欧元
2026 年 5 月中旬,在亚马逊德国站卖了三年家居用品的何总突然收到一封德语邮件,发件方是德国联邦税务局(BZSt)。邮件附件里是一份 12 个月的逐月销售清单,覆盖 2025 年 1 月至 12 月。这份清单和亚马逊后台数据一致,但和何总委托税务代理做的 VAT 申报,差了 30 万欧元。邮件要求在 30 天内对差额作出书面说明,附原始交易数据与银行流水,否则将进入稽查程序。
何总的第一反应是"亚马逊是不是把别人的销售也算我头上了?"——他错了。这份清单不是亚马逊发的,是 BZSt 通过欧盟 DAC7 指令下的数据交换通道,从亚马逊欧洲服务公司(Amazon Europe Core S.à r.l.)自动获取的。按欧盟 Directive 2022/542/EU(DAC7 修订),自 2023 年起数字平台必须向卖家所在成员国税务机关报送卖家的销售数据;2025 年 1 月 30 日之前完成首期数据回传,覆盖 2023~2024 年度;2026 年 1 月再次回传 2025 年度——何总收到的就是这第二份。
一、先对照:你申报的和你以为的"实际销售"
卖家通常按这个口径申报 |
DAC7 数据交换后的口径 |
按月销售总额(含取消订单前金额) |
按月已完成订单净额(含运费、扣除平台费前) |
退回与退款按实际发生月扣减 |
按月已结算金额,含已退款但未实际到账的部分 |
亚马逊欧洲多个站点分别申报 |
平台数据按"卖家主体+欧盟成员国"汇总报送 |
"库存放在德国仓"等同于德国 VAT 申报义务 |
仓储地点、买家收货地、平台代扣代缴数据综合判定 |
一句话:DAC7 让"卖家自己报"与"平台替你说"第一次在同一张桌子上对账。差额超过一定阈值,税务局主动上门。
二、三种最常见的差额来源
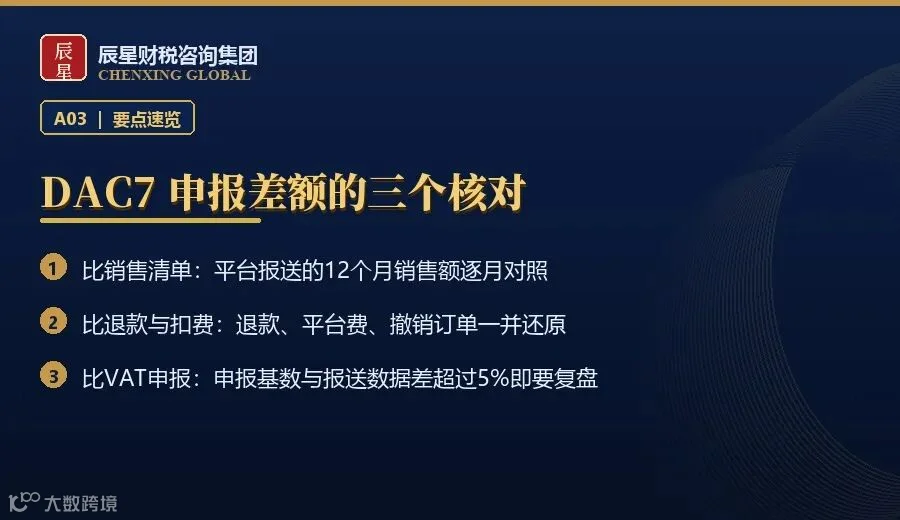
·情形一:退回与撤销订单处理口径不一致。卖家在 VAT 申报中按"实际退款到账月"扣减;DAC7 报送按"原始交易月扣除退款"计算。30 天退货窗口内的订单,在 DAC7 数据里仍记入销售,在卖家申报里已被扣减——这是差额的最常见来源。
·情形二:平台代扣代缴与申报基数不一致。自 2021 年 7 月欧盟电商新规生效后,亚马逊等平台对自配送(MFN)订单强制代扣 VAT,对使用亚马逊物流(AFN)的订单代收代缴。但代扣不等于卖家无需申报——卖家仍需在 VAT 申报中包含这部分金额,并相应申报"代缴部分为零"或"反向申报"。实际申报时,部分卖家直接把代扣金额从申报基数中扣减,造成差额。
·情形三:跨境 B2B 与 B2C 混淆。买家为企业(提供有效 VAT 号并完成 VIES 验证)的订单适用反向征税机制(reverse charge),卖家无需缴纳 VAT;但 B2C 跨境销售要按目的地税率申报。卖家未严格区分两类订单、全部按"B2C 德国 19%"申报,会导致部分订单多缴;同时未在 B2B 申报中体现反向征税记录,又会被 DAC7 数据比对发现。
三、一个完整案例:30 万欧元差额是怎么补回来的
何总的处理路径值得完整拆开看。第一步,立刻暂停后续申报:在问询函未结期间,2026 年 4 月、5 月两期 VAT 申报暂停提交,避免"在差额的伤口上再撒盐"。第二步,调出亚马逊后台原始数据:从 Seller Central 导出 12 个月的订单报告(含订单号、SKU、买家地址、订单金额、退款金额、状态变更时间戳),与税务代理现有的 VAT 申报台账逐笔对账——这一步花了三个星期,但对清后发现,差额 30 万欧元里:12 万欧元是退货时差导致的申报少扣、8 万欧元是平台代扣部分误从申报基数扣减、6 万欧元是 B2B 反向征税订单未在申报中体现、4 万欧元是跨境英国订单被错放在德国申报。第三步,主动补正与解释:委托本地税务律师向 BZSt 提交一份详细的差额说明函,附原始数据对比表与逐项修正依据——主动补正且配合调查,最终的处理结果是:补缴 VAT 约 4.5 万欧元、滞纳金减免 70%、不进入稽查程序。第四步,重建申报流程:更换税务代理,新代理建立"平台数据 vs 申报数据"月度对账机制,每月底从亚马逊后台导出当月数据并与申报台账核对,差额超过 1% 即排查。
四、跨境电商应对 DAC7,把这四个动作做成日常
·第一步:每月做一次"平台 vs 申报"对账。从 Seller Central 导出当月订单报告(含原始数据与状态变更),与 VAT 申报台账逐笔对比。差额超过 1% 立即排查。
·第二步:退货时差用专门台账管理。用 30 天滚动窗口统计"已下单但未过退货期"的金额,作为申报口径的调整项;每月底以"截止日"统一结清。
·第三步:B2B 反向征税单据全程留档。每一张 B2B 订单都要保留买家 VAT 号、VIES 验证截图、含 reverse charge 字样的发票副本;每季度整理一次反向征税申报清单。
·第四步:跨境多站点统一数据底表。亚马逊欧洲各站点(DE/FR/IT/ES/NL/PL 等)的数据,按"卖家主体+买家收货国"汇总到一张主表,避免同一笔交易在多个站点重复或漏报。
五、连带提醒
DAC7 只是开始。按欧盟路线图,DAC8(加密资产数据交换,2026 年生效)、DAC9(碳排放配额数据,2027 年提案)陆续在路上——平台报送的范围只会越来越广。同时提醒一句:差额本身不是最大的风险,处置方式才是。主动补正且配合调查,滞纳金可以大幅减免;等到正式稽查程序启动,处罚力度会上一个台阶。
写在最后
DAC7 改变了跨境电商的合规逻辑——以前"我报多少税,税务局只能按我报的数据问";现在"平台数据自动交换,税务局比你更早知道你的真实销售"。把"平台数据"和"申报数据"放在同一杆秤上称:花一周建立月度对账机制,省的是后面一年的问询函与几十万的滞纳金。电商可以做快,合规必须做对;尤其是跨境电商这一关——你的数字化平台,不是大数据的旁观者,而是大数据的源头。
👉 在公众号后台回复「DAC7」,获取 DAC7 跨境电商对账清单与差额排查 SOP。
CHENXING GLOBAL
全球设立,合规经营|Build Globally. Operate Compliantly.

免责声明:本文为一般性信息分享,不构成针对任何具体情形的税务、法律或审计意见。各国及地区的政策、申报要求、费用标准与办理时效可能发生调整,实际操作应以当地现行法规、主管部门要求及专业机构核实结果为准。