

天然气价格日报
2026年10月3日(星期六) · 国庆假期第三天 · 液价波动以稳为主,18家涨价、3家降价
📅截至 2026年10月3日📊全国均价 6241 回稳高位盘整海陆分化
一、今日速览
国庆假期第三天(10月3日),全国LNG市场从"普涨"转向"高位盘整":液价波动以稳为主,部分涨跌并存。10月3日全国LNG工厂平均出厂价格约6241元/吨,较10月2日微降2元/吨,基本持平。
-
全国LNG工厂平均出厂价约6241元/吨,较上日微降2元/吨,涨势明显放缓。
-
内蒙、陕西价格已达历史最高价,部分企业因无法承受液价暂时停工,下游抵触情绪明显。
-
今日下游加气站销量下滑,局部工厂因销售压力降价促销,市场出现震荡。
二、国产液厂出厂价格
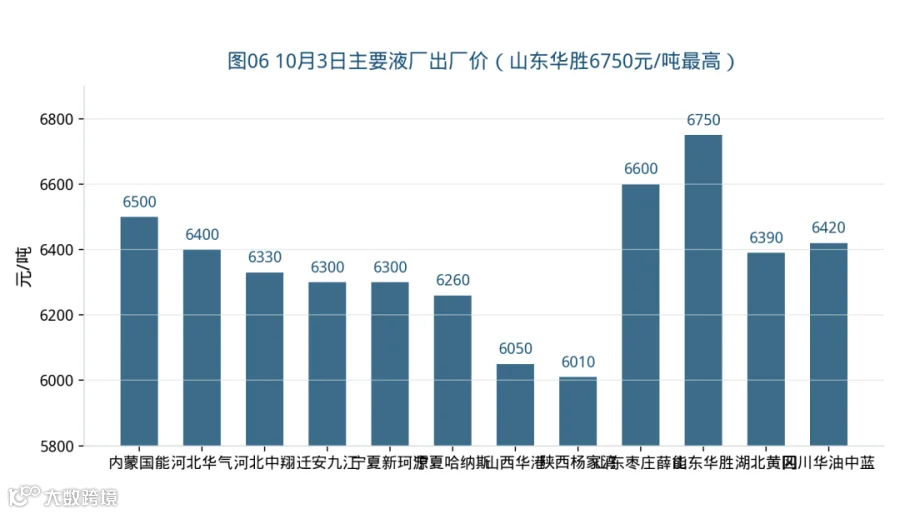
今日国内LNG七连涨后出现分化:多数液厂回稳观望,仅个别库存无压力的液厂继续探涨。内蒙主流出厂6130元/吨、新疆均价6160元/吨暂稳,甘肃庆阳瑞华下调50元/吨至6150元/吨以让利促出货。

|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
数据来源:LNG行情聚焦、LNG行业价格信息、景行燃气在线等公开渠道,10月3日。
三、主要液厂出厂价格
|
|
|
|
|
|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
数据来源:LNG行情聚焦、LNG服务站国内每日价格,10月3日。
四、接收站挂牌价格
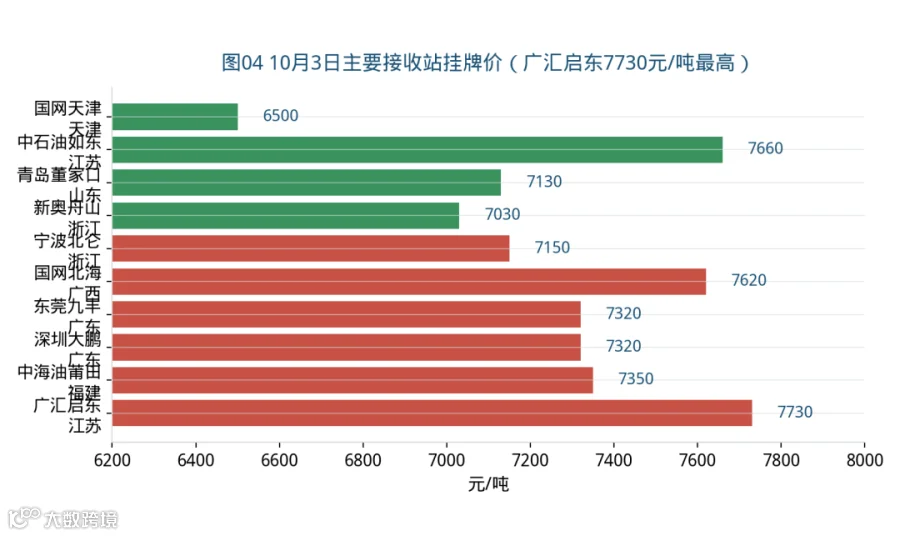
海气方面,国庆假期到船量预计减少,部分LNG接收站控量销售,今日海气价格继续集中探涨,华南个别海气涨幅达300元/吨。其中河北新天曹妃甸涨20元/吨至6420元/吨。
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
数据来源:景行燃气在线、LNG服务站国内每日价格,10月3日。
五、海陆分化与成本传导
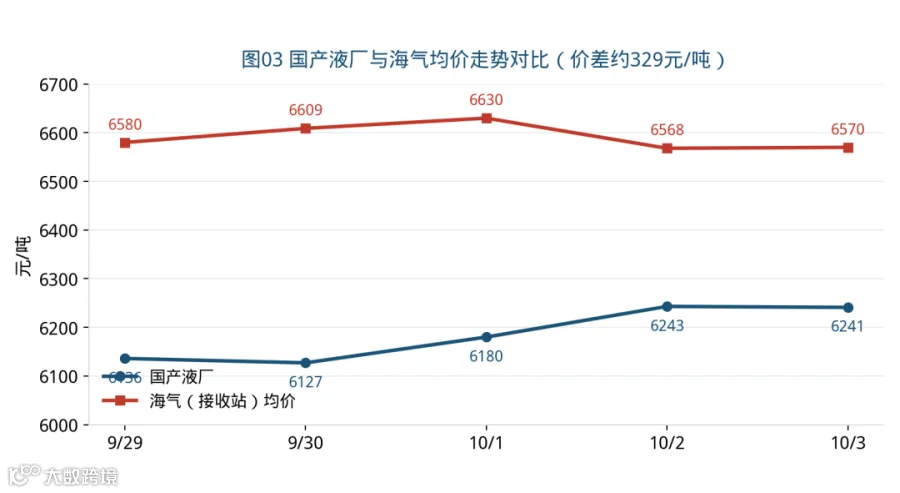
10月3日国产液厂均价约6241元/吨,海气(接收站)均价约6570元/吨,海气仍高于国产约329元/吨,但价差较10月2日的约325元/吨基本持平,海陆分化格局延续。
|
|
|
|
|
|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
注:折合成本按液厂常规气化率约1380方/吨及加工成本测算,仅供趋势参考。数据来源:LNG168物联网、中石油原料气竞拍公开结果。
六、分省出厂均价对比

从分省均价看,甘肃6325、山东6588、河北6292、宁夏6229等区域价格偏高;内蒙6119、陕西6004、山西6016作为主产区和低价锚,均价6000—6120元/吨。陕西平均价6019元/吨、内蒙平均价6086元/吨、山西平均价6017元/吨,三者基本处于同一水平,均处历史高位。
七、液厂开工与停机情况
受高液价影响,部分企业因无法承受成本压力已选择暂时性停工。10月3日国产液厂中停机/检修数量较节前明显增加,包括:延长石油(临镇站、华油安塞、宜川宇能、靖边西蓝、陕西绿源、泓澄等)、内蒙中煤图克、万瑞、兴圣、派思、鹿鼎、西部汇达、内蒙兴洁、杭锦旗亨东、乌审旗京鹏、神然等处于停机状态;部分中石化代加工液厂暂停对外出货。

数据来源:LNG行情聚焦每日价格表停机标注、LNG168物联网,10月3日。
八、中国液化天然气价格(CLP)
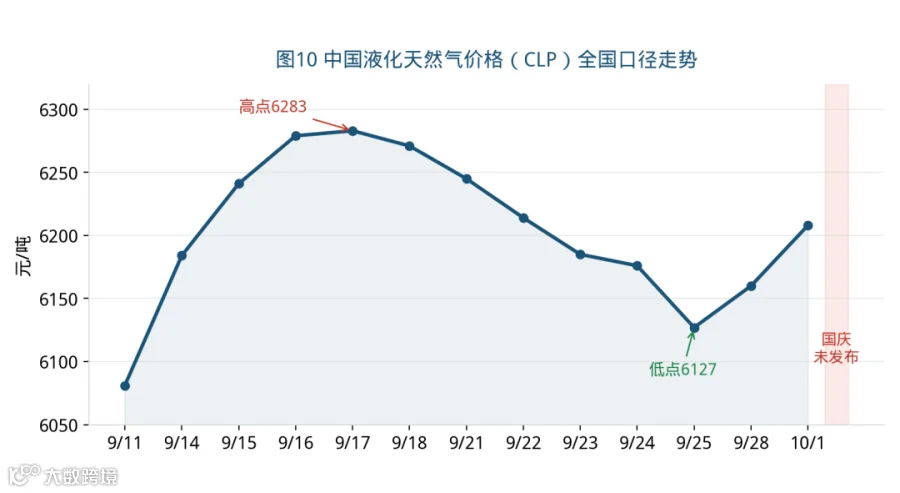
CLP为重庆石油天然气交易中心编制的全国口径LNG价格,工作日发布。10月3日为国庆假期,未发布新值,最新值沿用10月1日盘中/修正口径约6208元/吨。
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
数据来源:重庆石油天然气交易中心 CLP 官方日度价格页面。
九、中国发电天然气价格指数(CEGI)
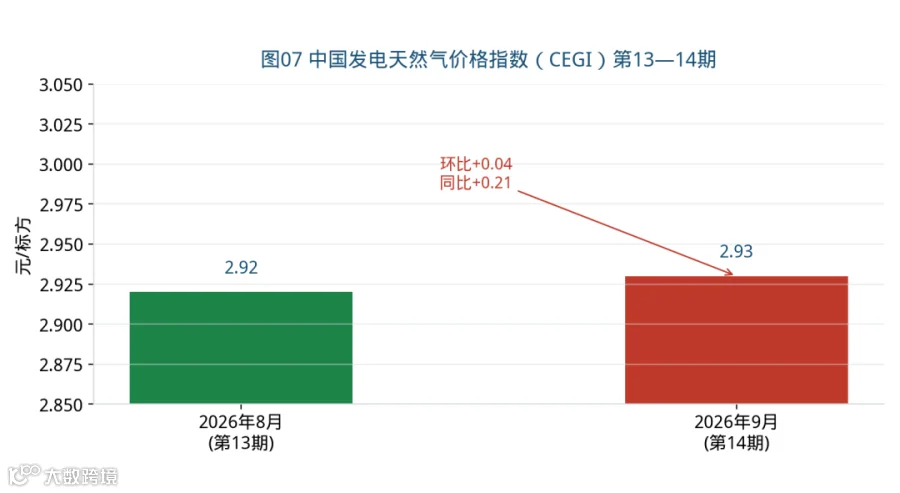
中国电力企业联合会于2026年9月30日首次发布第14期(2026年9月数据),综合指数2.93元/标方,环比+0.04、同比+0.21,样本区间1.88—4.94元/标方。广东因国际气价上涨叠加高温拉动需求,天津受设备检修影响,江苏因接收站密集到港供应宽松叠加台风降温抑制发电用气而回落。
|
|
|
|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
数据来源:中国电力企业联合会《CEGI 中国发电天然气价格指数》第13期(2026年8月数据,9月21日发布)、第14期(2026年9月数据,9月30日首次发布)。
十、国际天然气基准价格
国际气价高位运行:JKM 24.20美元/MMBtu(环比+0.9%),TTF 72.20欧元/MWh(环比约+6.0%)。TTF高位反弹主要受欧洲储气进度与地缘风险溢价影响;JKM相对平稳。国际现货价格走高叠加节前备货,继续拉动沿海海气成本抬升。

|
|
|
|
|
|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
数据来源:ICE、新浪财经等公开渠道,10月2日收盘。布伦特原油为参照。
十一、物流与限行(国庆假期)
国庆假期(10月1日—10月8日)危化品高速限行持续,槽车周转受阻,区域间物流成本抬升、局部价差拉大。多地高速针对危化品限行,部分LNG重车转向国道、省道流向沿海地区。
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
数据来源:各地公安交管部门国庆假期危化品运输限行通告。
十二、后市研判
今日行情已出现"涨不动"的早期信号:全国工厂平均出厂价从10月2日的6243元/吨回落至6241元/吨,甘肃庆阳瑞华降价促销,下游加气站销量下滑。但考虑到:
-
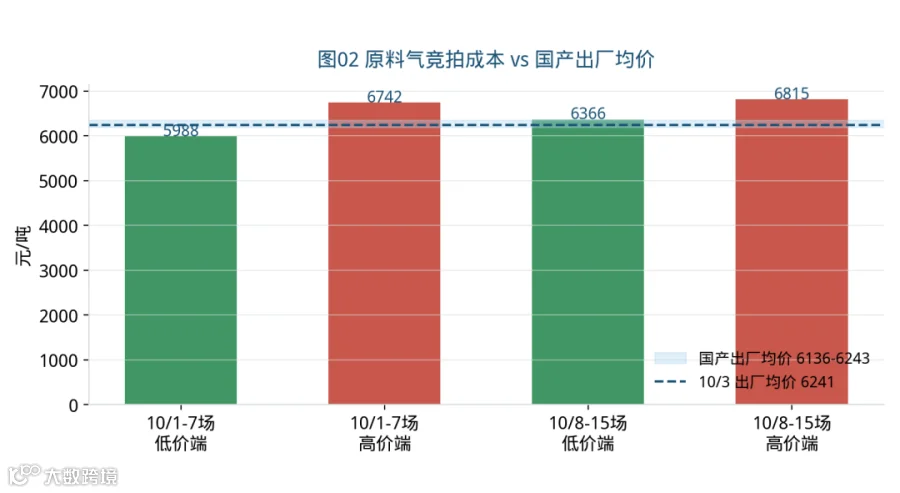
原料气竞拍成本中枢已上移至6365.5—6815元/吨,低价液源补涨压力仍在。
-
危化品限行持续至10月7—8日,槽车周转恢复前区域价差难以收敛。
-
东北、华北供暖需求启动在即,冬季保供前置布局已启动。
-
内蒙、陕西价格已达历史最高价,部分液厂停工,供给端收缩对价格形成支撑。
综合判断:节前剩余时间(10月4—7日)液价以高位盘整、窄幅震荡为主,大涨大跌概率均不高;节后(10月8日起)若槽车运力恢复、上游集中排库,需警惕短期回调压力,但成本中枢上移决定了回调空间有限。
⚠️ 风险提示:内蒙、陕西价格已达历史最高价,部分企业已暂时性停工,下游抵触情绪明显,市场随时可能出现"以价换量"的调整。
口径与数据说明
1. 本报告液厂与接收站价格以10月3日公开报价为基准;全国LNG工厂平均出厂价约6241元/吨(LNG天然气每日信息口径)。因平台与采样时点不同存在差异,景行燃气在线国产液厂均价口径亦约6150元/吨,差异源于采样时点,不可横比。
2. CLP(中国液化天然气价格)为重庆石油天然气交易中心编制,工作日发布;10月3日为国庆假期未发布,最新值沿用10月1日盘中/修正口径,未作插值外推。
3. CEGI(中国发电天然气价格指数)由中国电力企业联合会发布,第14期为2026年9月数据,9月30日首次发布,本期以第14期为主口径。
4. 接收站价格存在平台差异(如宁波北仑在景行燃气在线口径为7150元/吨,LNG服务站口径为6500—7150元/吨,我的钢铁网口径为6950元/吨),属不同平台采集规则,决策前请以接收站官方确认为准。
5. 本报告数据来源于公开渠道,仅供参考,不构成任何投资或采购建议。