

莱坊(Knight Frank)二季度数据显示,河内一手公寓均价达4356美元/平方米,同比上涨33%;胡志明市均价约4088美元,同比基本持平。这是河内首次在房价上超越胡志明市。

供应高端化与成交冷清并存
世邦魏理仕(CBRE)报告揭示河内市场呈现“量增价升”但结构失衡的特征。
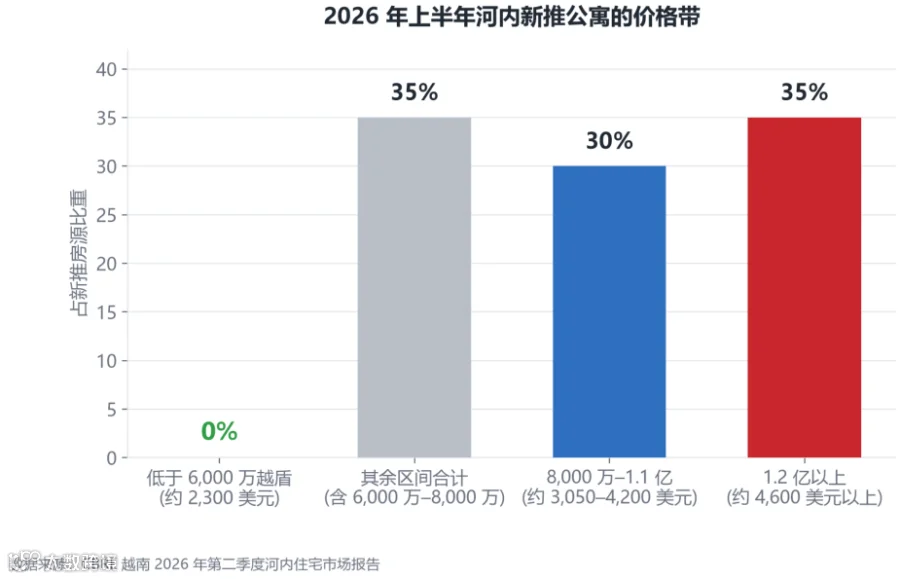
上半年河内新推公寓约1.66万套,创2020年以来同期新高,全年预计近3.9万套,有望打破2019年纪录。然而,新房价格门槛显著抬升:无一项目低于6000万越盾/平方米(约2300美元,不含税及杂费)。其中,单价8000万至1.1亿越盾占比30%,1.2亿越盾以上占比35%,高端房源占据主导,刚需产品几乎绝迹。
供应放量并未带来销售繁荣,反而出现“有价无市”。二季度河内公寓成交量仅5800余套,去化率降至68%,远低于2024-2025年超90的水平。莱坊数据更为严峻,显示去化率仅为48%,较去年同期大幅下降。
二手市场率先承压,均价环比下跌近3%,为2022年底以来首次,部分楼盘降幅达5%-12%。作为传统硬通货的独栋土地房同样降温,上半年供应同比减少17%,二季度成交量暴跌74%,价格环比下跌9%。
开发商硬扛价格的三重逻辑
面对销售困境,开发商未选择降价,而是通过金融手段促销,其背后有三重成本压力支撑。
土地与建材成本大幅上升
2026年起越南执行新版土地价格表,征地补偿及土地使用费按市场价计价,导致成本激增。同时,沙石价格上涨60%-100%,钢材价格亦大幅攀升,直接推高开发成本。
融资成本高企
越南建设部公报显示,房地产贷款利率普遍在12%-14%,优惠期后浮动利率多为13%-15%,个别高达16%。开发商自身融资成本超过12%,让利空间极为有限。

行业门槛提高,头部集中
新版《土地法》《住房法》等法规收紧项目条件与资金要求,中小开发商出局。头部企业聚焦核心地段与高端项目,采取“明涨暗送”策略:如Vinhomes提供利率补贴及购房代金券,Masterise提供利率封顶方案,部分项目提供快速付款折扣。
普通家庭面临置业困境
高房价与高利率使普通家庭置业难度极大。以河内均价9500万越盾/平方米计算,一套60平方米住宅总价约57亿越盾(约21.7万美元)。Numbeo数据显示,2026年河内房价收入比高达37.7倍,远超世界银行认定的3-8倍合理区间。

月供压力同样沉重。2026年8月,越南银行平均优惠固定利率升至10.9%,后续浮动利率达13%-15%。受此影响,租房需求激增,batdongsan.com.vn数据显示,25-34岁年轻人占求租者62%,逾四成因买不起房而转向租赁。河内毛租金收益率维持在4%-5%。
政府虽推进100万套社会住房计划,截至2026年8月底已完成目标的85%,但项目多位于偏远区域,配套不足,难以完全承接被商品房市场挤出的刚需群体。

资产配置启示
河内楼市折射出经济高速增长与外资流入背景下,核心资产价格向上迁移、可负担性牺牲的普遍规律。2026年上半年越南GDP增长8.18%,注册外资同比增长61%,房地产行业吸收外资额居第二位。
对投资者而言,需关注以下三点:
第一,优质资产门槛抬高。在经济持续增长市场,应尽早布局能力范围内的资产,避免等待错过机会。
第二,全面评估收益链条。需综合计算利率、汇率、税费及流动性。河内租金收益率虽达4%-5%,但房贷利率高达13%-15%,存在负利差风险。
第三,分散配置降低风险。避免单一货币、城市或资产类别的重仓,通过多元化配置应对利率上行与市场分化风险。