大数跨境

欧盟首个商业化碳封存项目投产:埋下40万吨碳,浮起千亿市场

欧盟首个商业化碳封存项目投产:埋下40万吨碳,浮起千亿市场 亿海全球
2026-10-03
30
导读:碳沉北海,商机浮现。
欧盟境内首个进入全面商业运营的海上碳捕集与封存(CCS)项目“Greensand”,近期在丹麦埃斯比约港由丹麦国王腓特烈十世宣布正式启用。该项目首期年封存能力约40万吨,远期设计能力提升至每年400万至800万吨,标志着欧盟首次打通CCS全产业链闭环。
从捕集、液化、陆运、海运到注入北海废弃油田,这一全规模碳封存项目的落地,不仅关乎欧盟兑现2030年5000万吨封存目标的承诺,也正重塑中国企业在欧洲绿色产业链中的角色定位。

40万吨起步,800万吨野心

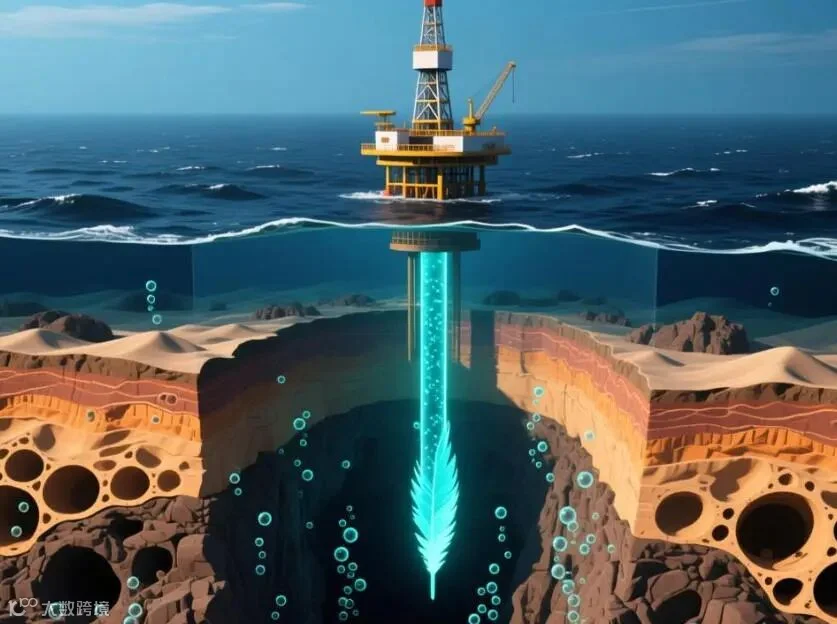
Greensand项目的核心是将北海一座废弃油田改造为欧洲的“永久碳垃圾桶”。封存地点位于距丹麦西海岸约250公里的Nini West油田,注入深度为海床以下约1800米。首期商业阶段年封存能力为40万吨,远期可扩展至每年400万至800万吨。
首期封存的二氧化碳主要来自丹麦本土生物甲烷生产企业。流程包括在排放源完成捕集与液化,经卡车运至埃斯比约港专用码头暂存,再通过欧盟首艘专门建造的液化CO₂运输船“Carbon Destroyer 1”运往海上进行注入。
在安全性方面,Nini West储层的完整性已通过丹麦和格陵兰地质调查局(GEUS)测试,整个封存方案获得了DNV的独立安全验证,这为后续欧洲工业企业大规模接入奠定了制度和技术基础。

五年三级跳:从资助到商业化

Greensand遵循了典型的“先示范、后放大”路径。项目起点可追溯至2020年前后,由英力士与当时的德国油气公司Wintershall Dea主导。2021年,双方联合马士基钻井等企业组成联盟,开始为跨境运输做技术准备。
2021年12月,丹麦能源署向联盟拨付约2600万欧元研发资助,联盟规模扩大至约23家企业,覆盖海上工程、监测、船运等环节。
关键转折发生在2023年3月,Greensand完成全球首次跨境海上二氧化碳封存试验,将比利时工厂捕集的液化二氧化碳运抵丹麦北海并注入地下,验证了跨境运输加海上封存的完整流程。
2024年,随着Wintershall Dea资产被英国Harbour Energy收购,项目方做出首期商业阶段最终投资决定,投资总额超1.5亿美元。2026年9月,随着各项工程交付完毕,该设施正式从试点过渡到商业运营。

合作方盘点与中国企业角色

截至目前,Greensand公开披露的23家联合体合作方中并无中国企业,成员主要来自丹麦、英国、德国等欧洲国家。这与项目获得欧盟资金支持、定位为“欧洲自主CCS价值链的地缘背景有关。
尽管未直接参与股权或总包,但中国企业在CCS产业链中游和下游具备明确比较优势:

碳捕集装备端

中国企业已具备完整制造能力。陕鼓集团实现15MPa等级离心式CO₂压缩机国产化,打破国外垄断;国内供应商在胺液吸收塔、换热器等核心设备上也能提供高性价比方案。

CO₂运输船建造端

中国造船业具备国际竞争力。中集集团与华润电力早前已为国内百万吨级CCUS项目设计CO₂运输船方案,国内船厂完全有能力承接欧洲专用LCO₂运输船订单。

海上工程与地下封存端

中国石油、中国石化等拥有丰富的海上油气开发经验,并将滩海油气开发工艺应用到近海碳封存工程中。目前这些能力更多以设备供应、技术交流等间接方式存在。

5000万吨缺口:留给中国企业的机遇

欧盟《净零工业法案》设定了2030年每年至少5000万吨、2040年达到2.5亿至2.8亿吨的注入能力目标。相比之下,Greensand首期40万吨仅占2030年目标的0.8%,即便远期达到800万吨上限,也仅占16%。
据测算,2030年欧洲CCS市场规模约94亿欧元,2040年将扩容至2000亿欧元。巨大的市场缺口为中国企业留下了五类切入点:
  1. 高端海工与陆上装备制造:欧盟评估显示,到2050年欧洲需要约65艘专用CO₂运输船和33个配套港口。2025年全球CCS相关专利申请量中,中国申请人占比已达41%,超过美国。
  2. 工程总承包与集群建设经验输出:截至2025年,国内规模化运营CCS项目达21个,其中13个为百万吨级以上。这种“全链条自主+示范集群”能力,正是欧洲快速复制类似项目时急需的工程执行力。
  3. 跨境运输规则与碳信用机制对接:欧洲CCS扩张依赖跨境CO₂运输规则和长期封存合同。中国在标准制定、方法学及跨境责任框架上的话语权诉求与欧洲存在交集。
  4. 借CBAM化解出口行业碳成本:参与欧洲CCS产业链,既可直接分享市场,也可通过技术合作换取碳核算互认和标准话语权,缓解钢铁、化工等高碳出口行业的压力。
  5. 技术出口与成本优势:中国CCUS捕集成本已从每吨约420元降至约360元,预计2030年有望降至220至280元区间,与欧洲偏高的项目成本形成明显落差。

结语
Greensand的启用,将CCS从政治雄心转化为正在运转的生意。欧盟未来十年面临巨大的碳封存缺口,而这条路径上的装备、工程、标准与资本,都有中国企业可以切入的位置。
从液态CO₂运输船建造到参与全球CCUS对话,中国企业的角色虽未出现在Greensand的股东名单上,却已悄然嵌入北海碳封存走廊的物理链条。
未来十年,竞争的关键在于谁能以更低的成本、更快的建设速度和更完善的商业模式,承接住欧盟乃至全球的封存需求。
【声明】内容源于网络
0
0
亿海全球
亿欧EqualOcean旗下账号。洞察国际趋势,解码出海新路径,助力中国质造纵横全球,共创产业新格局。
内容 1388
粉丝 0
亿海全球 北京亿欧网盟科技有限公司 亿欧EqualOcean旗下账号。洞察国际趋势,解码出海新路径,助力中国质造纵横全球,共创产业新格局。
总阅读86.4k
粉丝0
内容1.4k