

|
|
|
|
|
|
|
|
|
|

解答:按照财税2026年11号公告规定,适用免抵退、免退税、出口免税政策的纳税人,无需填报《增值税减免税申报明细表》,如系统弹出相关校验提示,属于提示类信息,核对数据无误后可直接提交申报。
重要提醒:虽不需填报减免税明细表,但出口对应销售额仍须按规定在申报表对应栏次如实填报。同时应当规范开具发票:适用免抵退、免退税政策的出口业务,开具零税率发票(0%);适用出口免税政策的,开具免税发票;适用征税或视同内销情形的,按对应适用税率开具征税发票。

系统提示:《附列资料(一)》对应栏次合计为0元,当期全部报关单人民币离岸价合计XX元。
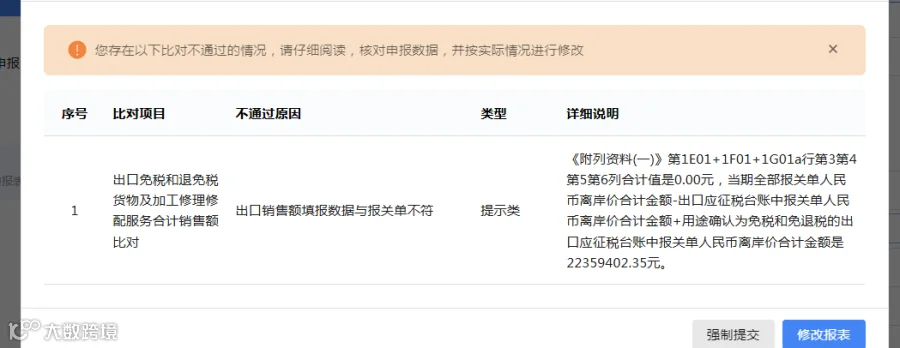
解答:根据《中华人民共和国增值税法》规定,应税交易纳税义务发生时间为收讫销售款项或者取得索取销售款项凭据的当日;先开具发票的,为开具发票的当日。纳税人出口货物,报关出口日期早于前述纳税义务发生时间的,纳税义务发生时间为货物报关出口的当日。
请纳税人开展两项自查:
1.核查当期全部出口报关单对应的业务是否已完成申报;
2.已开具发票的按开票收入申报,尚未开具发票的业务,须在申报表未开票收入相关栏次如实填报。
经核查确认全部业务已如实申报的,可执行强制提交申报,该提示不会锁闭税控发票。申报时需按规定将全部含税收入换算为不含税收入填报。
注:系统带出的报关单人民币离岸价为海关折算金额,与企业按照增值税规定汇率折算的计税销售额允许存在合理差异,建议按照这增值税法法关于汇率换算要求进行计算计税依据。
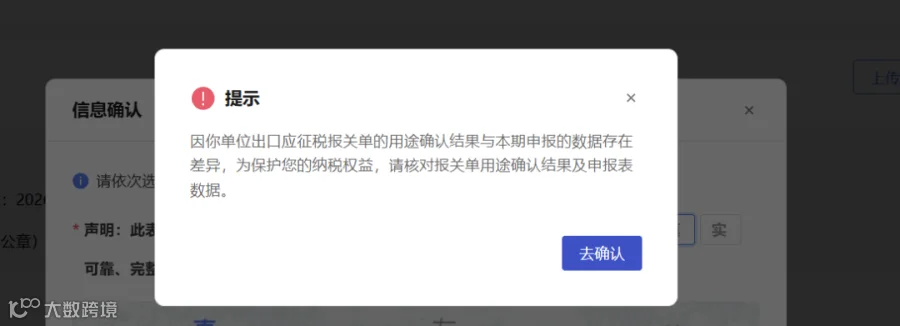
解答:根据《中华人民共和国增值税法》规定,应税交易纳税义务发生时间为收讫销售款项或者取得索取销售款项凭据的当日;先开具发票的,为开具发票的当日。纳税人出口货物,报关出口日期早于前述纳税义务发生时间的,纳税义务发生时间为货物报关出口的当日。 出现以上提示,请分两步核实业务情况:
1.核实本期是否存在出口应征类报关业务;
2.若存在对应报关单,确认报关单用途确认、统计确认操作是否全部办结。
核实完毕后,可直接确认完成申报。该信息属于提醒类提示,不会阻断申报流程。
系统提示:《减免税表》“二、免税项目”第5B00“合计”行第1列“免征增值税项目销售额”是元。前期享受未达起征点免税优惠的负数普票金额为XX元。《附列资料(一)》对应栏次填报为0元。
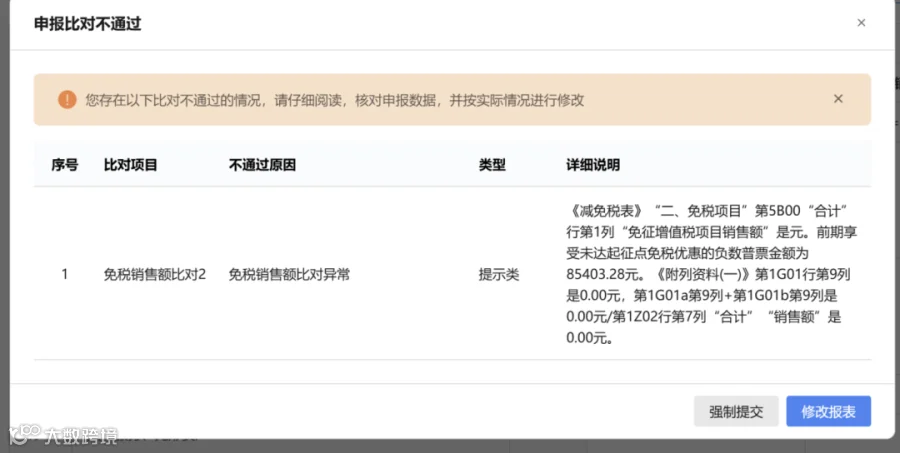
解答:该情形多由企业对免税普通发票进行红字冲销引发,属于系统取数逻辑导致的提示类提醒。经自行核实申报数据填报无误的,可直接选择强制提交,该提示不会造成税控设备锁盘。
解答:
1.上期加计抵减余额无法带出:多数情况为本年度加计抵减政策资格终止于4月30日,纳税人在当年重新提交申请并取得对应资格后,可继续使用加计抵减结余。
2.加计抵减余额为负数:代表前期存在多做加计抵减情形,对于尚未取得加计抵减资格所属期内多抵减的税额,纳税人应当按规定补缴税款。

解答:该黄色感叹号为风险提醒标识,用于提示纳税人核查对应业务的进项税额是否按政策规定做进项税额转出。进项转出范围不仅包含项目直接对应的进项税额,同时涵盖无法划分的共用进项税额,例如水电费、不动产租金等公共耗用对应的进项,请纳税人按现行增值税政策完成进项税额转出处理。

解答:该提示为试点期间系统规则调试原因导致,纳税人核对全部申报数据准确无误后,可忽略提示,执行强制提交申报。
💡温馨提示:以上均为提示类比对信息,不等于申报错误。遇到上述提醒,请先自行核对业务、发票、报关单、计税口径;确认填报与实际业务一致,可直接强制提交;如对业务判断存在疑问,欢迎联系主管税务机关咨询。
答:当纳税人完成正常申报或更正申报后,可以通过【我要查询】-【一户式查询】-【增值税及附加税费申报表累计信息查询】模块查询本年累计申报数据。
注意:查询本年累计申报数据时,《主表》所有行次包括新申报表和旧申报表的合计数,除主表上述以外的申报表,只显示新申报表的合计数。
答:(1)点击【我要查询】→【一户式查询】→【申报信息查询】,进入申报信息查询页面。
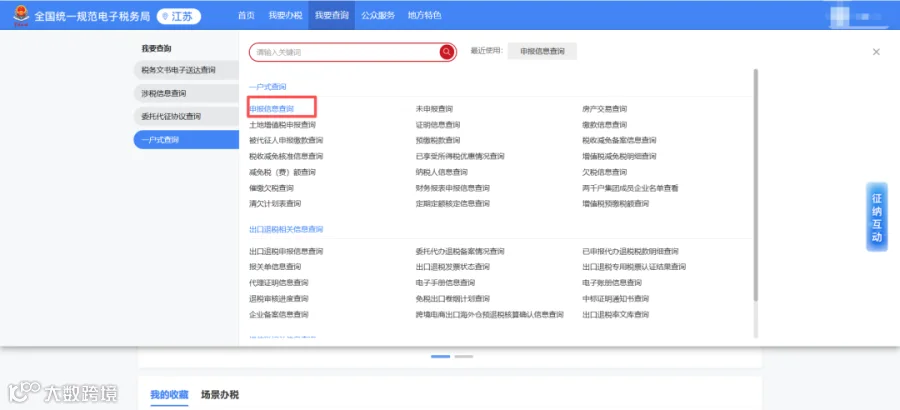
(2)选择申报表表单查询类型为《增值税及附加税费申报表》
(3)点击申报表种类列次对应的申报表,进入预览界面。

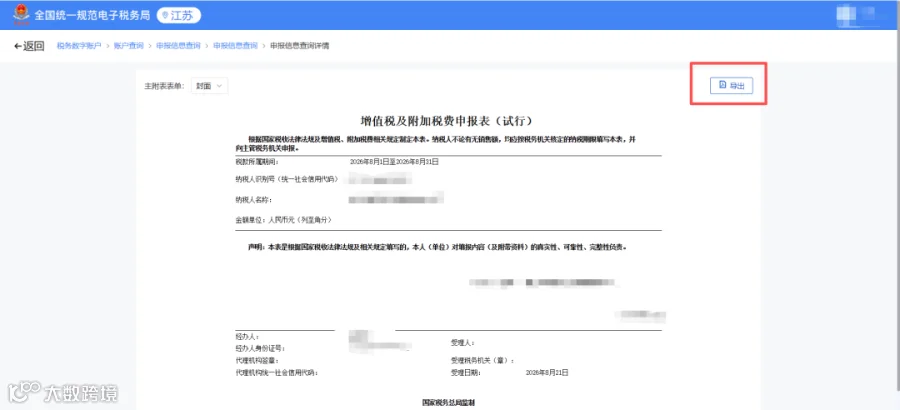
(4)在预览界面右上角点击导出,此方法下载的申报表可以让所有表单合并为一个pdf。
答:润滑油企业如不属于加油站、加油点、加油船,正常在税务机关办理归类业务后,无需勾选“成品油零售业务”。
答:新表上线后,纳税人无需填写《税额抵减情况表》。
预缴抵减只需要填写主表0C01“本期抵减预缴税额”。系统根据纳税人前期的预缴情况以及本次的应纳税额自动预填本栏次,也允许纳税人手动修改。
如遇到数据问题,建议到办税服务厅或通过征纳互动排查预缴台账数据,如预缴新台账数据没有记录,提供预缴完税证明核查无误后可以补录。
来源:苏州工业园区税务局第一税务所
编发:苏州工业园区税务局税收宣传中心