

作者|周永亮
编辑|靖宇
10月1日,小米汽车公布9月交付数据:单月交付量首次突破4万台。这一成绩在新势力阵营中排名第三,仅次于零跑(10.56万台)和小鹏(4.13万台),领先于鸿蒙智行(3.75万台)。
值得关注的是,在增程市场整体降温、上半年批发销量同比下滑13.1%的背景下,小米9月刚上市的澎程系列首月交付即超1万台。小米成功在看似“风口已过”的赛道中撕开了一道口子。
从3万到4万的跨越
回顾增程市场发展历程,其轨迹颇具戏剧性。2020年增程式汽车全年销量仅3万余台,常被嘲讽为“过时技术”。然而市场需求并未受舆论左右,随后几年销量迅速攀升:2021年突破10万台,2022年达25万台,2023年冲至64.2万台,2024年更是达到116.7万台。增程技术凭借解决里程焦虑、兼顾电车低成本与燃油车安全感的优势,从新能源鄙视链底端逆袭为行业“黑马”。
但进入2026年,市场风向突变。上半年增程批发销量为50.4万台,同比下降13.1%;6月单月批发量暴跌25.2%,创下近五年最大跌幅,市场份额从峰值的10%以上滑落至6%左右。在纯电、插混、增程三条技术路线中,增程成为唯一出现下滑的市场。
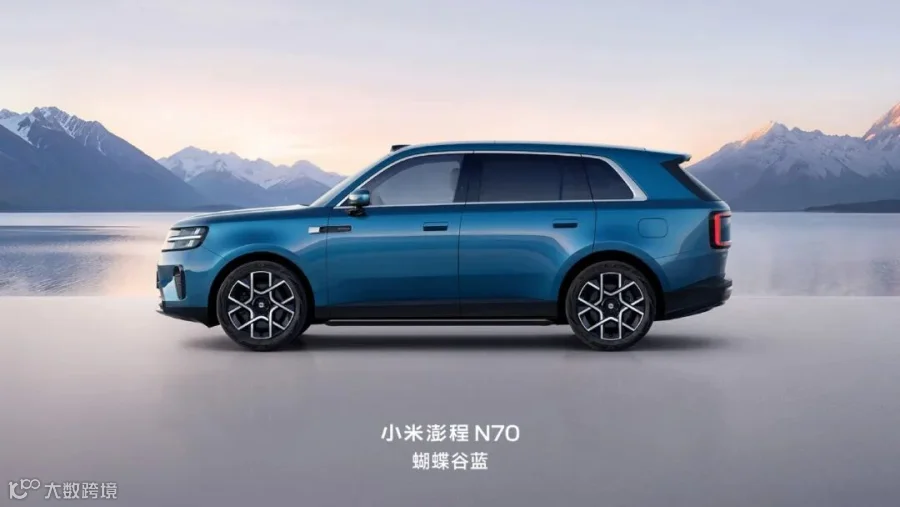
小米澎程 N70 |来源:小米汽车
在此背景下,小米于9月7日发布澎程系列四款增程车型(N70 Pro、N70 Max、N90 Max、N90 Max 探索版)。发布会现场锁单4分钟破万,9月12日开启交付,截至月底仅用19天交付量即突破1万台。这一表现直接将小米汽车月交付量推升至4万台级别。
更为关键的是,澎程系列的爆发并未挤压SU7和YU7的销量,避免了品牌内部“左手打右手”的局面。澎程系列吸引了原本不在小米纯电产品核心画像中的家庭用户群体,这部分用户更关注空间实用性与舒适性,此前可能在理想、问界或燃油SUV之间犹豫。小米通过澎程系列成功触达了这一潜在客群。
澎程系列的竞争策略
在2026年的新能源汽车市场,消费者日益理性,对电池容量、空间、智驾芯片、轴距及座椅布局等参数了如指掌。小米澎程系列的核心竞争力在于精准切中家庭用户需求。
大空间与场景化设计
相较于代表年轻感与运动感的SU7和YU7,澎程系列主打家庭场景。N90定位为大型大七座SUV,车长5285mm,轴距3080mm,满足多人口家庭长途出行及商务接待需求;N70车长4960mm,轴距2950mm,尺寸适中且无停车焦虑。此外,全平地板、可移动中岛、前排座椅180°旋转等设计,支持会客厅、大床、办公等13种场景切换,极大提升了空间利用率。

车长超 5.2 米的 N90 Max 探索版价格杀到了 29.99 万元|图片来源:小米汽车
极致性价比与配置下放
N70系列起售价20.99万元,其中23.99万元的N70 Max配备76度电池、四驱系统及空气悬架,将传统增程阵营中30万元级别的配置下放至20万级市场。N90系列同样极具竞争力,大七座N90 Max售价26.99万元,N90 Max 探索版售价29.99万元,均控制在30万元以内,却标配高通8650芯片、英伟达Thor智驾芯片、激光雷达及空悬等高端配置,对标友商40万元级旗舰车型。
供应链与交付能力
爆款不仅依赖发布热度,更取决于交付能力。产能爬坡涉及零部件良品率、供应商协同及物流调度等多重环节,是新车上市的最大风险点特斯拉、蔚来、理想等品牌曾在此面临挑战。小米澎程系列在发布后19天内交付破万,彰显了其对需求规模的准确预判以及供应链和制造端的充足准备,延续了小米在手机时代积累的供应链管理优势。
风口背后的本质是需求
尽管雷军的个人IP为小米汽车带来了巨大关注,但营销仅能提升曝光,无法直接促成高额消费决策。小米澎程系列的成功,源于其提供了“大空间、高配置、强智能、低价格”且具备品牌确定性的最优解。
20万至30万元区间是中国家庭购车的主战场,用户追求“既要、又要、还要”:既要有体面和高配置,又要价格克制和品牌稳定。增程市场此前的降温,并非需求消失,而是因为部分产品仅停留在“发动机兜底”层面,未能适应纯电续航增长、充电网络完善及插混油耗降低的新环境。
澎程系列逆势火爆,是因为其将增程技术升级为符合2026年用户期待的解决方案:大电池增程、智能座舱、高阶智驾与大空间的结合。这启示创业者,商业成功不取决于赛道冷热,而在于能否发现用户未被满足的痛点并提供更锋利的解决方案。小米澎程系列的表现,再次验证了其团队在产品定义上的深厚功力。