@松果财经原创
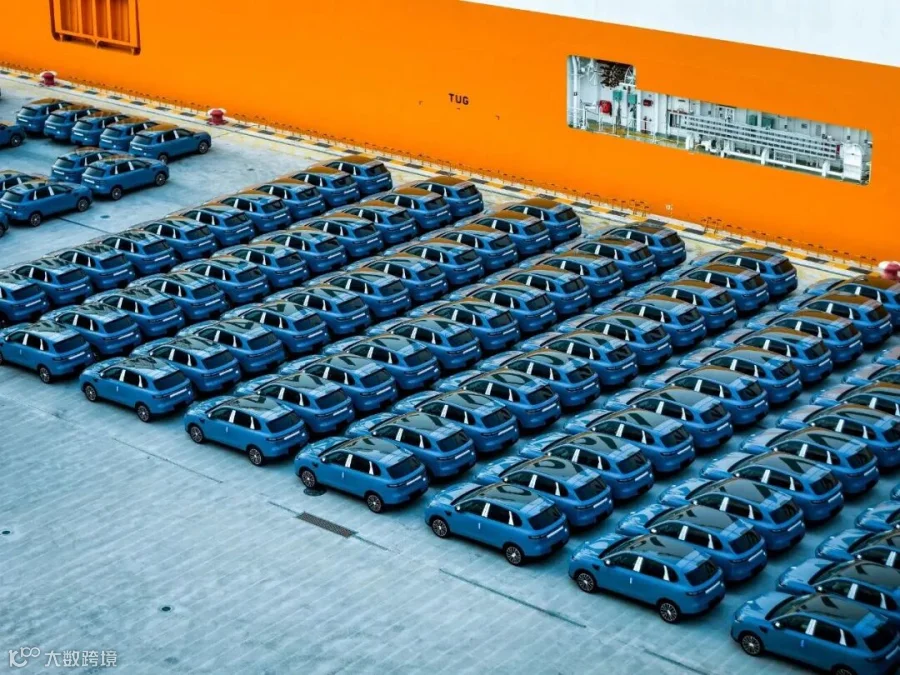
进入2026年第四季度,中国汽车出海已不再局限于销量增长或市场版图的简单扩张。从长安汽车9月海外交付量同比大增73.8%,到江淮汽车确认与华为、Stellantis的接触意向,种种迹象表明,中国车企正经历从“产品输出”向“技术与体系输出”的深刻转型。
海外市场开始购买中国汽车的产品能力
早期中国汽车打开海外市场主要依赖价格优势,但在德国等成熟市场,消费者更看重品牌信誉、驾驶体验、维修便利性及二手车残值。低价仅是入场券,产品力才是成交的关键。
2026年,中国品牌在欧洲的增长逻辑正在发生变化。德国联邦机动车管理局数据显示,前8个月中国品牌在德新注册乘用车超8万辆,占比约4%,同比增长翻倍。不来梅哈芬港预计今年接收的中国品牌汽车将从去年的3万辆增至6万辆。注册量与港口吞吐量的双重增长,印证了中国汽车在德国市场的实质性扩张。

在成熟的德国市场,中国品牌能持续增加注册量,说明其已被纳入与传统豪车的比较范畴。内饰质感、配置丰富度、三电技术及智能化体验,正成为新的竞争焦点。国内激烈的市场竞争倒逼车企提升了研发效率与供应链响应速度,这种能力使其能更快适配海外多样化需求。
以零跑B10为例,该车型由零跑团队与Stellantis专家协同调校,通过模拟器匹配不同地区用户的驾驶习惯。这并非简单的整车出口,而是在中国产品底座上融入本地化经验。只有愿意为适配投入资源,将研发效率转化为符合当地标准的产品,才能真正赢得海外消费者的信任。

国际企业开始购买中国企业的研发效率
比整车出口更深刻的变化,发生在国际汽车集团的内部合作中。2023年Stellantis投资零跑并成立零跑国际,初期分工明确:零跑提供技术与产品,Stellantis提供渠道与服务。这是一种互补:零跑借力加速出海,Stellantis补充新能源短板。
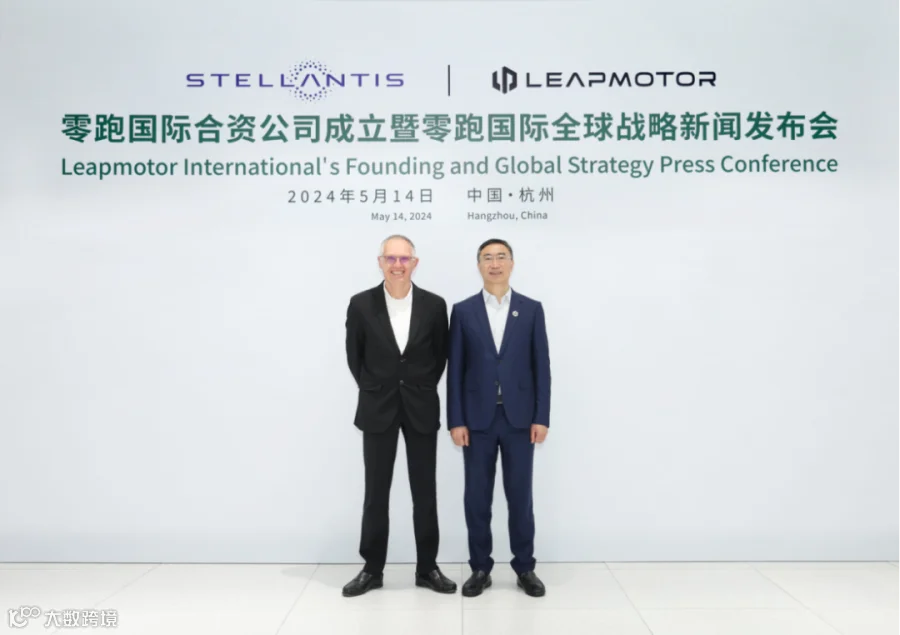
2026年5月,双方合作深化至制造与研发层面,计划基于零跑技术开发欧宝品牌C级纯电动SUV,并于2028年在西班牙工厂投产。从零跑汽车的海外分销,到零跑技术的欧洲本土化生产,合作性质已从单纯的销售代理升级为深度技术绑定。
分销合作解决的是“如何卖出去”,平台合作解决的则是“如何造出来”。这意味着中国技术正式进入国际巨头的长期产品规划供应链。Stellantis与东风的合作同样如此:法国雷恩工厂拟生产岚图车型,武汉工厂则计划生产标致与Jeep新能源车型。这种“你中有我、我中有你”的全球产能配置,打破了传统的国别界限,围绕效率与市场重新组合。
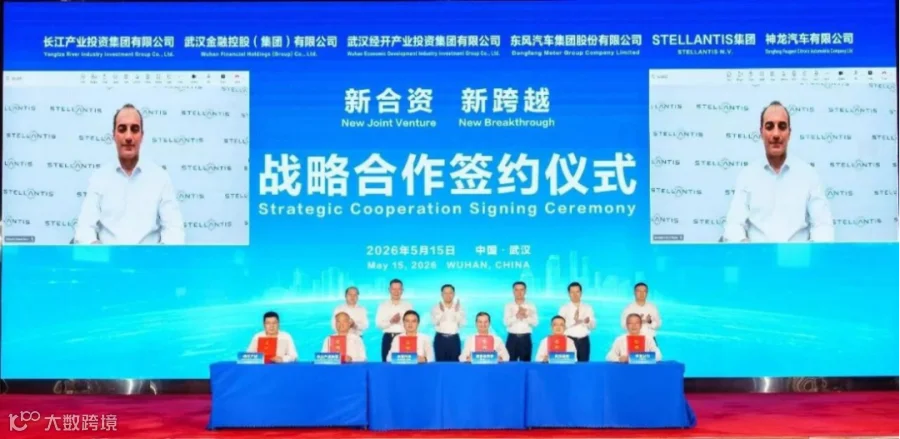
江淮汽车近期公告虽未敲定具体合作细节,但确认了多方沟通意向。这反映出一种新趋势:过去是国际车企借中国伙伴进入中国市场,如今是中国技术与制造能力协助国际车企服务全球市场。
海外的下一步是经营体系
出口增长与技术授权,最终需落地于当地的经营体系。汽车作为长周期消费品,交付只是起点,后续的维修、保养、软件升级及配件供应直接决定用户口碑。缺乏完善的服务网络,产品优势难以持续转化。
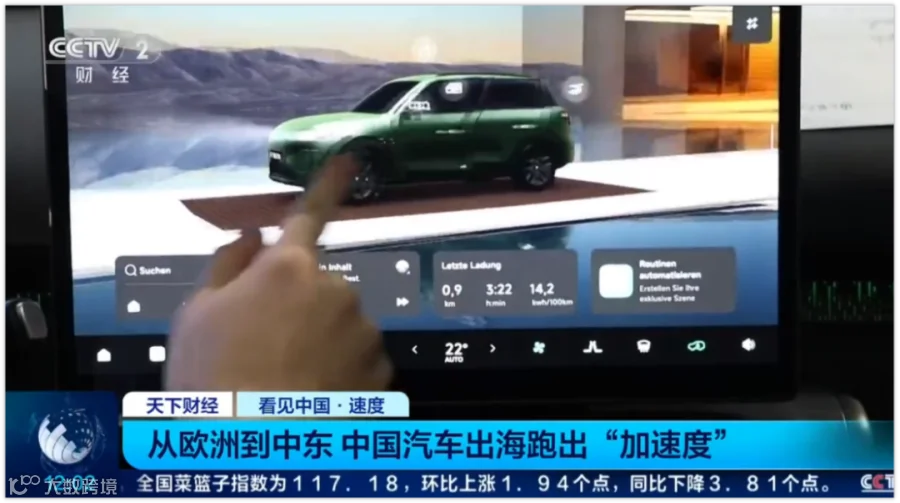
零跑国际在欧洲已布局超850个销售服务网点,2025年出货超4万辆。借助成熟合作伙伴的网络,新品牌可跳过漫长的自建期,迅速实现服务覆盖。此外,面对关税、原产地规则等政策壁垒,车企需灵活选择新建工厂、收购现有产能或共享制造资源。
吉利集团提供了另一种范式:通过股权合作参与全球经营,如与宝腾、雷诺、奔驰的合作,以及极星利用沃尔沃与雷诺的生产资源。这种模式不追求单一的重资产投入,而是根据目标市场特性配置制造能力,实现销售预测、车型认证、金融服务与制造计划的协同。
据统计,2025年初以来,超50家中国汽车产业链企业在海外投资或扩建工厂,总额超1500亿元。整车厂的本地化生产带动了供应商跟进,形成了更高效的区域配套体系。未来,中国车企的核心竞争力将体现在国内研发体系与海外运营体系的高效协同上。
综上所述,中国汽车出海已进入新阶段:产品进入消费者购车清单,技术嵌入国际品牌研发规划,制造与服务融入当地产业体系。未来的全球车市,不仅会有更多中国品牌,也将涌现更多搭载中国技术、依托中国供应链开发的国际品牌汽车。中国车企争取的不仅是市场份额,更是全球汽车产业新一轮分工中的核心地位。
本文来源:松果财经(公众号:songguocaijing1)—— 解读财经热点事件,以独特视角带你挖掘新经济时代的商业机会。