


来源/老张聊零售(ID:csdso2o)

收入模型:基于保守数据的测算

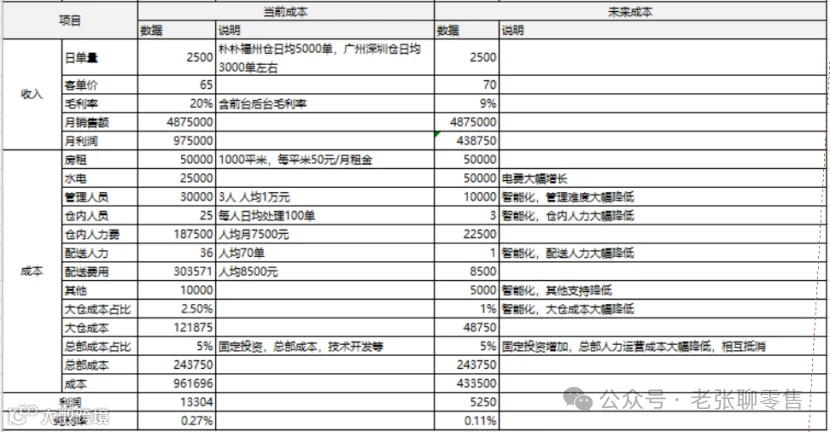
- 日均单量2500单:参考朴朴福州仓(超5000单)、广深及成武仓(约3000单)、小象超市京杭仓(超3000单)的数据,2500单属于成熟大仓的正常水平,并非上限。
- 客单价65元:低于盒马(70-100元)、朴朴(约70元)及小象超市(60-80元),属保守预估。
- 综合毛利率23%:介于朴朴(22.5%)与小象超市(24%-28%)之间,略低于盒马全渠道(约30%),数据严谨保守。
成本结构:人力是最大的变量
固定与能源成本
- 房租:1000平米仓库,单价50元/平米,月租5万元,当前与未来持平。
- 水电:因智能设备运行,电费由2.5万元增至5万元。
人力成本大幅缩减
- 管理人员:从3人(3万元/月)减至1人(1万元/月)。
- 仓内作业:当前需25名全职员工(处理2500单,人均7500元/月),成本18.75万元;未来通过机器人拣货上架,仅需3人,成本降至2.25万元。
- 配送人员:当前需36名骑手(人均70单/天),成本超30万元;未来由无人车配送,仅需1名运维人员,成本8500元。
其他运营成本
- 杂项费用:随人员减少,办公福利等由1万元降至5000元。
- 大仓分摊:随着大仓智能化,分摊比例由销售额的2.5%(约12万元)降至1%(约4万元)。
- 总部成本:占比维持5%(约24万元)。虽然智能化减少总部人力,但增加了研发与设备固定支出,两者抵消。
9%毛利率的战略意义
- 价格颠覆:前置仓可在保持比折扣店更低价格的同时,提供半小时达服务。
- 规模效应:价格优势将提升订单密度与周转率,推动SKU从过万扩展至数万,满足更多长尾需求。
- 业态进化:前置仓将演变为“即时零售综合体”,涵盖品牌旗舰店、餐饮、药店等高毛利业态。生鲜快消仅作为引流工具,整体盈利模型将更加稳健。