一、港口时效:关键码头承压,美东航线不确定性增加
根据赫伯罗特第36周北美港口监测数据(9月8日更新),当前拥堵呈现“单点集中”特征,且受影响的多为高频挂靠码头:
| 港口 / 码头 | 候泊时间 | 状态 |
|---|---|---|
| 查尔斯顿 Wando Welch | 非 Gemini 最高 18h | 重灾 |
| 北查尔斯顿 | 无候泊 | 平稳 |
| 萨凡纳 Garden City | 6h(35周曾达18h) | 缓解 |
| LA APM Pier400 | 最高 12h | 拥堵 |
| LA Yusen/FMS · 长滩 · 奥克兰 | 基本平稳 | 平稳 |
此外,巴拿马运河枯水期预计延续至2027年第一季度,船舶减载与排队通航已成常态,导致美东航线整体时效延长5–7天。相较之下,美东航线的时效不确定性显著高于美西。
图源 | 赫伯罗特
二、运价分析:同比涨幅近3倍,综合成本突破万美元
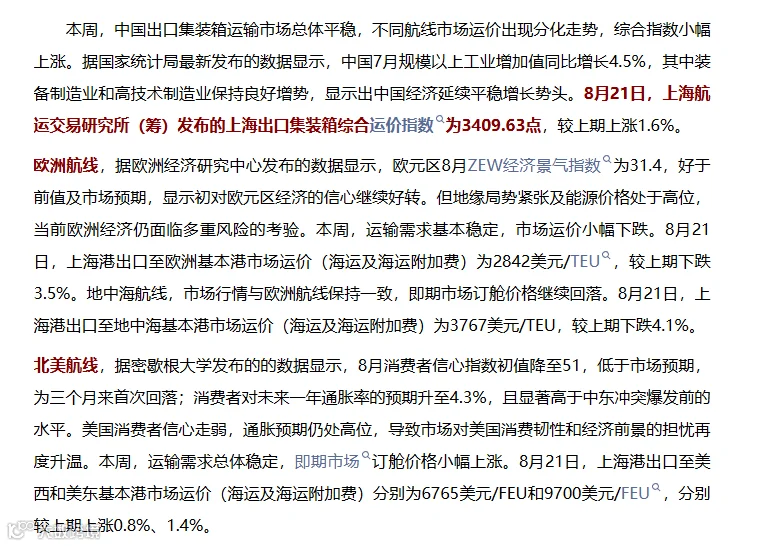
结合上海航运交易所SCFI、极羽科技及船司官方报价,当前运价高位运行:
| 航线/项目 | 运价/费用 | 变化/备注 |
|---|---|---|
| 上海 → 美西基本港 | 6765 美元/FEU | 同比近 3倍 |
| 上海 → 美东基本港 | 9700 美元/FEU | 较6月底上涨31% |
| 快航(美森/以星) | 9000+ 美元/FEU | 价格已突破该关口 |
| 旺季附加费 (PSS) | 2000 美元/40HQ | 马士基/MSC全航线无豁免 |
| 运河通行附加费 | 300 美元/40ft | 船司加收 |
以40HQ集装箱从上海至美东为例,基础运价9700美元加上PSS 2000美元及运河通行费300美元,综合成本轻松超过1.2万美元,尚未包含目的港的滞箱费(Demurrage/Detention)。业内普遍预测,高运价态势将持续至2026年底。
图源 | 上海航运交易所 SCFI
三、舱位状况:运力收缩与需求激增并存
运价居高不下的核心原因在于运力实质性收缩:
① 巴拿马运河限制收紧:9月起每日通航降至32艘次,新巴拿马型船吃水限制加剧,导致美东单船舱位损失约350TEU。
② 亚洲台风季影响:港口拥堵与空班频发,美西、美东运力分别收缩4%以上,船司控舱稳价意愿强烈。
③ 船司加价策略:中远海运新增6组远东至美东直航以“抢舱”;马士基、MSC将PSS上调至2000美元/40HQ,且无豁免覆盖全航线。
四、内陆物流:提还箱周期拉长,隐性成本增加
港口并非唯一瓶颈。美西洛杉矶/长滩及美东纽约/萨凡纳的拥堵未见明显缓解,加之拖车司机短缺及底盘柜紧缺,提还箱周期已延长至3–5天,内陆铁路联运滞期费持续上涨。这意味着物流链条在海上与陆上均面临“高价+低效”的双重挑战。
五、卖家应对策略:算清四笔账,提前布局
1. 认清成本结构
- 运费账:美西、美东及快航价格大幅上涨,叠加PSS,单个集装箱综合成本同比翻倍。
- 交期账:候泊、运河延误及内陆周转叠加,门到门时效比平峰期多出1–2周。
- 舱位账:爆舱缺柜常态化,未提前锁舱可能导致旺季无货可发。
- 附加费账:PSS、运河通行费及港口滞箱费三重叠加,严重侵蚀利润。
2. 实操建议
提前锁舱并预留冗余:鉴于舱位持续收紧,建议提前锁定舱位,并在计划中预留7–10天的时效冗余。
多维比价策略:综合评估快航与慢船、美西与美东的成本与稳定性,避免仅关注单价,应采用“略高成本换取稳定性”的策略对冲断货风险。
优化美东货物路径:评估分流至美湾或其他美东港口的可行性,但需注意美西也在收紧,决策需尽早进行。
利用海外仓缓冲:采取“整批入海外仓,小批中转补FBA”的模式。在旺季退货潮来临前,提前锁定换标产能。控制上岸后的物流环节,通过两端留足缓冲,有效应对海上不可控因素及舱位压力。
▍超卖海外仓:
一件代发/头程运输/备货中转/零担LTL/全美商卡/退货面单
(全美仓库均有分布,面积43万尺,覆盖东西两岸)
超专业·超高效·超省心·超靠谱
↓↓↓