搜索
首页
大数快讯
大数活动
服务超市
报告
跨企查
广告开户
APP
产业带
导航
知识体系
工具箱
产业园
更多
百科
找货源
跨境招聘
DeepSeek
首页
>
阿里美团害怕的对手出现了
>
阿里美团害怕的对手出现了
电商头条
2026-10-02
12
导读:马云和王兴,都想拉拢这个男人。
马云和王兴,都想拉拢这个男人。
出品 | 电商头条
作者 |木易
朴朴超市宣布收取包装费
随着电商流量见顶,即时零售成为各大平台争夺的焦点。在生鲜即时零售赛道中,朴朴超市是唯一令
美团
、
阿里
两大巨头忌惮的公司。面对巨头的步步紧逼,朴朴近期做出了一项重要调整。
近日,朴朴超市官宣:自10月5日起,平台订单统一收取0.45元打包费,低温冷藏商品执行同等标准。若订单仅包含整箱瓶装水、袋装大米等自带原厂外包装的大件商品,则可豁免该费用。
图源:朴朴超市
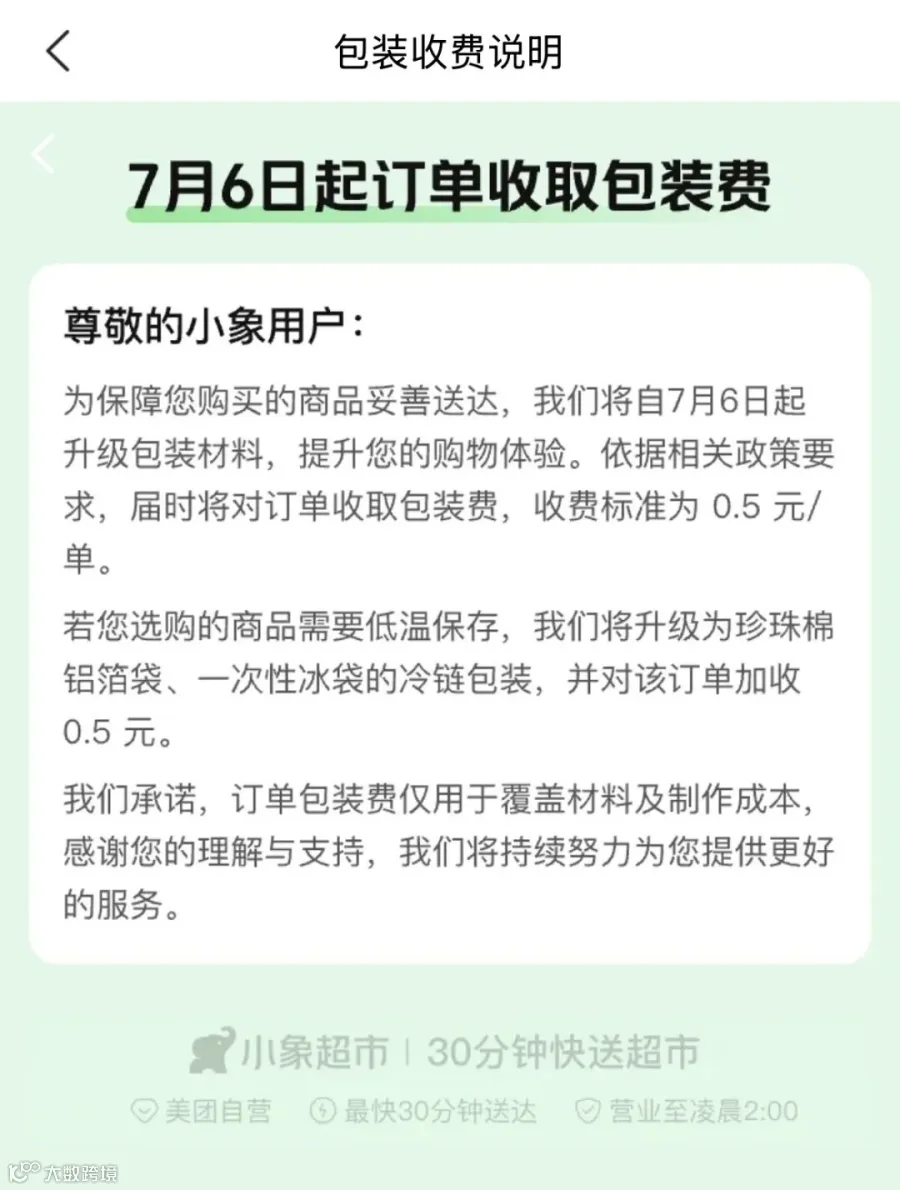
此举引发部分消费者质疑,认为平台将包装成本转嫁给了用户。事实上,收取包装费在生鲜电商行业已属常态:盒马于2024年初开始收取1元包装费;小象超市于2026年7月起全国推行0.5元基础打包费(含冷藏为1元);叮咚买菜也在部分区域试点0.6元起的基础打包费。
图源:小象超市
图源:叮咚买菜
横向对比,朴朴的收费标准处于行业低位。虽然0.45元金额不大,但对小额订单影响显著:15元订单涨幅达3%,而60元订单涨幅仅0.75%。这种“价格杠杆效应”旨在引导用户合并订单、提高客单价,从而优化仓配效率。
深耕华南,寻求突围
朴朴在华南地区建立了成熟的前置仓网络,拥有400多个前置仓,重点布局
福州
、
厦门
、广深等地。其中福州市场渗透率超70%,单城年销售额达百亿级。2024年,朴朴营收约300亿元,首次实现全年盈利,毛利率22.5%,履约费用率控制在17.5%以内。
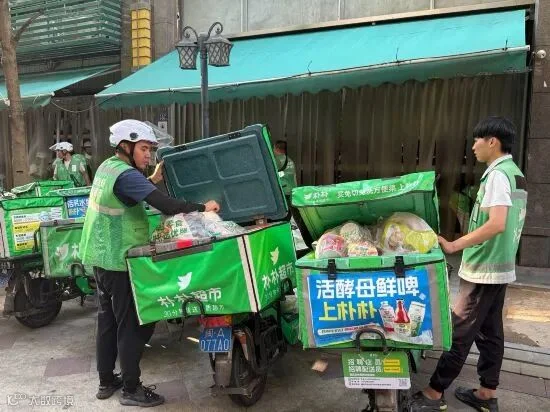
前置仓外,朴朴超市的骑手正在拿货准备配送
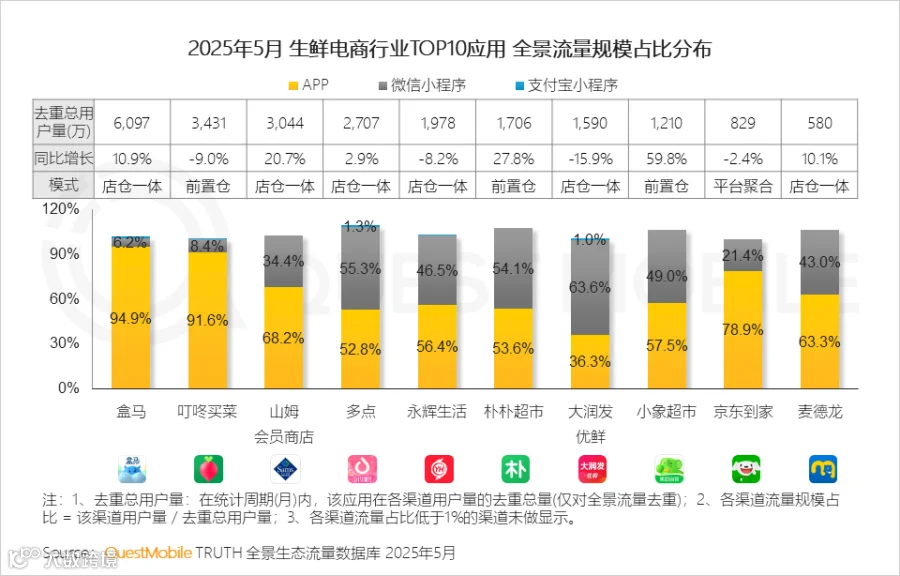
然而,朴朴主要依赖自有App获客,成本走高且跨区域扩张艰难。数据显示,2025年5月朴朴去重总用户1706万,同比增速27.8%;而小象超市用户虽少(1210万),但增速高达59.8%。朴朴存量用户大,但增长乏力。
图源:QuestMobile
2026年5月底,市场传闻阿里、美团、
京东
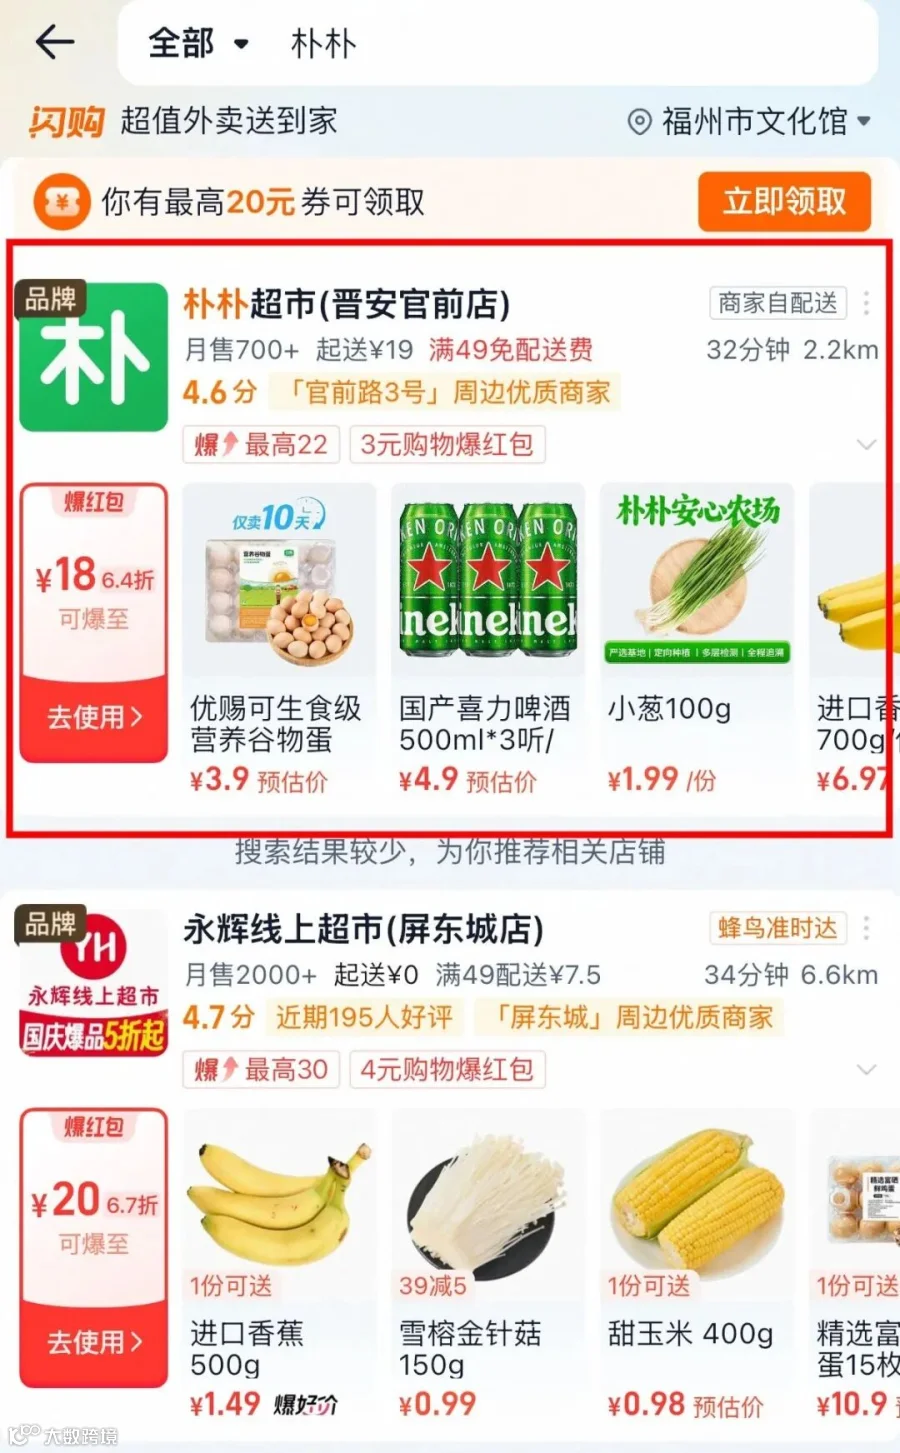
接触朴朴洽谈收购,虽多方否认或暂无回应,但交易不确定性犹存。与此同时,朴朴积极寻求合作,今年7月在福州试点入驻淘宝闪购,借助淘系流量扩大触达,同时也为淘宝补充了福建市场的生鲜供给。
图源:淘宝App
美团、阿里持续加码生鲜争夺战
美团与阿里在生鲜即时零售领域的策略各有侧重。
美团:自营深化与并购补强
美团强调对仓网、供应链和配送能力的掌控。2023年底,“美团买菜”升级为“小象超市”,品类扩展至日用百货等。2026年,小象超市扩张提速,截至7月底已覆盖超100座城市,线上线下门店合计超1000家。
图源:微博
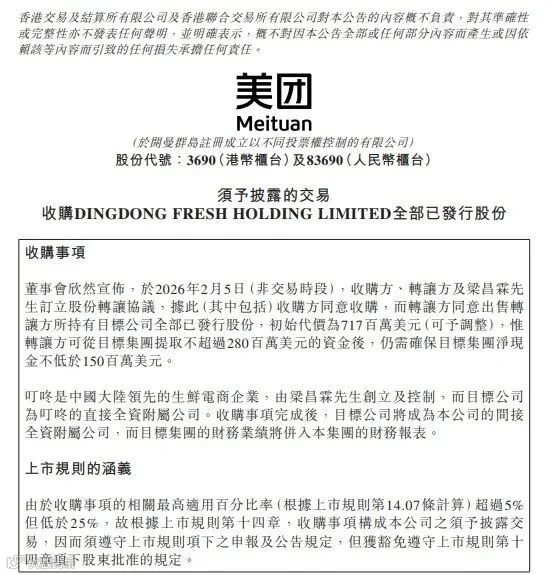
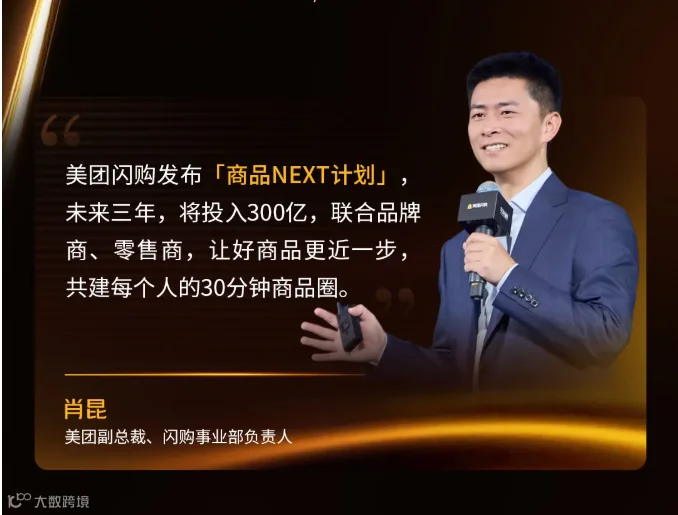
此外,美团拟以约7.17亿美元收购叮咚买菜中国业务,虽尚未完成交割,但若成功,将实现小象流量与叮咚华东仓网、供应链能力的互补。同时,美团闪购计划三年投入300亿元,共建“30分钟商品圈”,通过开放平台连接更多品牌与商家。
图源:美团
图源:美团闪购商家中心
阿里:自营与平台双线推进
阿里通过淘宝闪购连接本地零售商,同时依靠盒马强化自营能力。2026财年,阿里即时零售收入785.2亿元,同比增长47%;盒马GMV超1070亿元,连续两年EBITA为正。
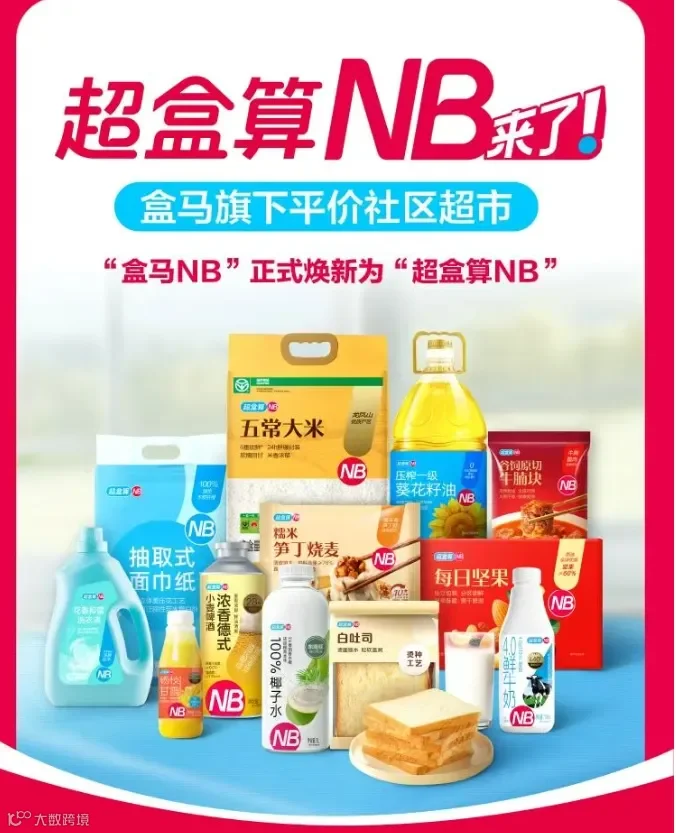
盒马鲜生2025年新开80家店,进入40个新城市,门店总数超490家,线上交易占比超六成。其自有品牌占比约35%-40%。此外,平价社区超市“盒马NB”已开店超550家。在配送端,阿里正加快前置仓布局,预计年底盒马前置仓将超1000个。
图源:盒马
阿里的布局已深入朴朴核心市场。今年9月,盒马在厦门开设两家线下体验店并建设供应链中心。这使得朴朴与阿里的关系更为复杂:既通过淘宝闪购获得订单,又需在福建市场与盒马正面竞争。
生鲜电商竞争进入终局时刻
随着巨头持续扩张,生鲜电商已从混战走向头部玩家的正面较量。美团依靠重资产自营把控
服务
,但面临高昂固定成本;阿里依托灵活的平台与自营结合模式,但需应对品控与管理挑战。
朴朴深耕的华南市场成为关键战场。以福州为例,其社区零售即时配送覆盖率已达92%,复购率78%。朴朴的最终走向,将直接影响美团与阿里在华南市场的份额格局。
【声明】内容源于网络
0
0
电商头条
各类跨境出海行业相关资讯
内容
1976
粉丝
0
关注
在线咨询
电商头条
各类跨境出海行业相关资讯
总阅读
68.6k
粉丝
0
内容
2.0k




 图源:小象超市
 图源:叮咚买菜
 图源:微博
 图源:盒马

 电商头条
图源:小象超市
图源:叮咚买菜
图源:微博
图源:盒马