搜索
首页
大数快讯
大数活动
服务超市
报告
跨企查
广告开户
APP
产业带
导航
知识体系
工具箱
产业园
更多
百科
找货源
跨境招聘
DeepSeek
首页
>
UBS科技产业全景:AI需求、供应链扩产与成本约束
>
UBS科技产业全景:AI需求、供应链扩产与成本约束
半导体产业报告
2026-10-03
27
导读:AI需求增长只是起点,供得上、付得起,才能变成真正的部署。
AI需求增长仅是起点,唯有供应链“供得上”且客户“付得起”,方能实现真正的规模化部署。
据UBS于2026年9月28日发布的亚太科技策略
报告
预测,2027年全球
服务
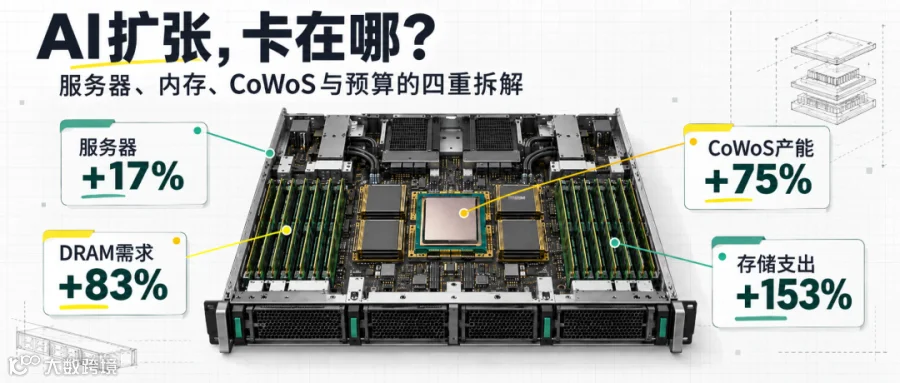
器数量将增长约17%,但服务器DRAM容量需求激增约83%;与此同时,CoWoS产能预计增长约75%,产能余量仍可能进一步收窄。该报告深入剖析了常被“AI需求强劲”宏观叙事掩盖的核心问题:需求的具体增长点、扩产跟进
速度
以及客户预算对采购的支撑能力。
AI加速器激增与硬件分化
AI加速器增长68%并不意味着全行业硬件回暖。UBS预计,2027年全球AI GPU及加速器数量将增长68%,而PC出货量将下降约4%,智能手机下降约3%。科技硬件需求呈现显著分化,供应商能否受益取决于其产品在产业链中的具体位置。
AI内部增量结构亦在变化。报告预测2027年
Google
TPU数量将增长140%,远超加速器整体增速。云厂商定制AI芯片的扩张,迫使制造端需同时应对不同芯片设计、客户节奏及产品迭代,无法仅依赖单一GPU品种安排产能。
从应用活跃到硬件采购的逻辑传导
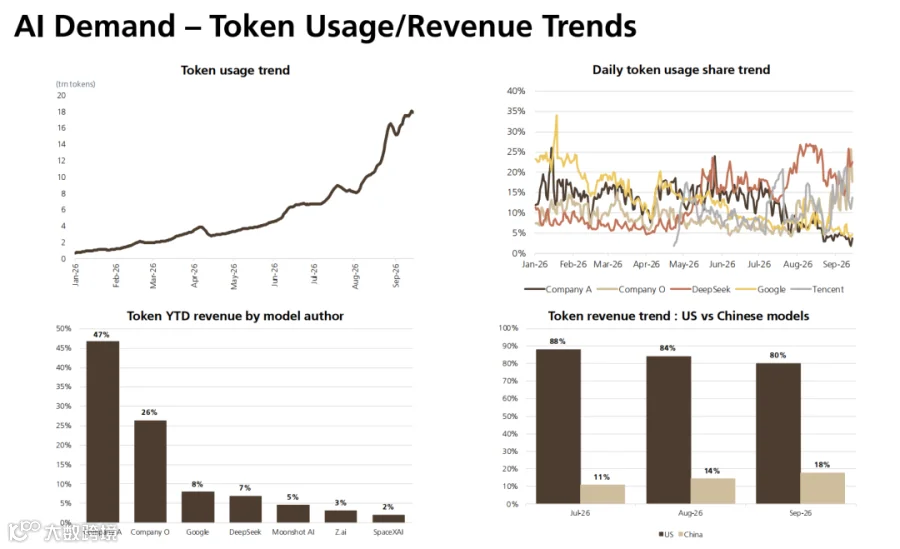
从应用层活跃转化为硬件订单,中间隔着计算效率与客户支出两道关卡。报告引用OpenRouter和Vercel AI平台数据显示,2026年Token使用量呈上行趋势。作为模型处理内容的计量单位,Token数据反映了应用
活动
线索,但因模型、任务及推理效率差异,相同的Token数量对应不同的计算负担,故不能直接换算为GPU采购量。
平台样本中Token使用量上行;需注意观察范围仅限OpenRouter、Vercel AI,非全球全量统计
客户资本开支是验证需求的关键证据。UBS预计,其跟踪的12家超大规模云及新兴云厂商2027年资本开支合计约1.45万亿美元,同比增长约44%。需注意的是,总资本开支涵盖基础设施等投入,并非全部用于加速器订单。只有将应用使用量、资本开支规模与具体产品硬件预测分开审视,才能清晰判断需求支撑依据及待验证环节。
12家厂商2027年预估资本开支合计约1.45万亿美元,同比增长约44%(单位:百万美元)
服务器内存需求激增背后的配置逻辑
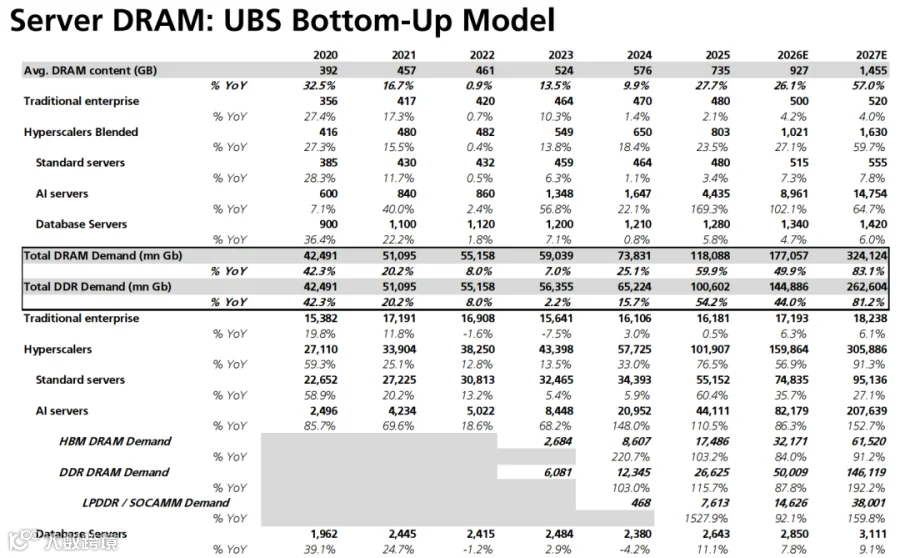
2027年服务器数量预计增长约17%,而内存需求增长约83%,这一巨大差额主要源于配置升级。UBS模型显示,2027年服务器平均DRAM配置将从927GB提升至1455GB,增幅达57%。服务器数量增加与单机内存容量提升共同驱动了包含HBM在内的服务器DRAM容量需求增长约83%。
需注意,平均配置提升57%并非各类服务器均匀增长。报告假设传统企业服务器单机DRAM配置仅增长4%,整体平均值的大幅拉升主要得益于高配置AI服务器占比提升及其配置升级。此外,增量不仅限于HBM,非HBM部分的服务器DDR容量需求预计也将增长约81%。仅关注服务器台数或HBM,极易忽略配置变化带来的真实需求。
UBS预计2027年服务器数量增长16.6%、平均DRAM配置增长57%,合计容量需求增长约83%;该平均值反映了服务器产品结构的变化
细分组件的需求拆解:以PCB为例
所谓“AI带动PCB”需细化至具体配置。以Simmtech章节为例,CPU侧内存模块SOCAMM的PCB市场规模预计从2026年的约1.71亿美元增至2027年的4.33亿美元。该预测基于严谨模型:估算相关机架CPU数量,按每颗CPU配置8个模块计算需求,结合备货假设、单个模块PCB面积、制造损耗及单位面积价格推导得出。
因此,评估此类预测需综合考量CPU部署量、模块配置、板面积、良率及价格等多重因素。配置关系虽使“AI受益”逻辑具备可核查性,但市场规模并不等同于特定供应商的实际订单。
每颗CPU配置8个模块是该模型的重要假设;测算对象仅为模块PCB,而非整套内存模块
此逻辑同样适用于电源和被动元件。台达电子章节关注机架
功率
提升及400V/800V供电架构演进;三星电机章节则指出高端MLCC生产节拍长、良率要求高。系统升级不仅改变部件规格,更提升了制造难度,现有产能未必能等比例转化为高端产品供给。
CoWoS产能扩张与供需紧张局面
尽管CoWoS产能预计增长75%,但由于需求增速更快,供需矛盾依然突出。作为AI芯片集成计算芯片与HBM的关键制造环节,UBS预计行业年均月产能将从2026年的约13.3万片升至2027年的23.3万片,但同期需求接近翻倍,推动利用率从83%攀升至94%。这意味着产能虽有扩大,余量却在收窄,且AMD、ASIC等客户需求持续增加,需进一步关注产能与客户产品的匹配度。
上图展示季度产能,下图展示客户需求分布(单位:千片/月);需注意季度产能不直接等同于正文使用的全年平均值
新工厂产能释放具有
时间
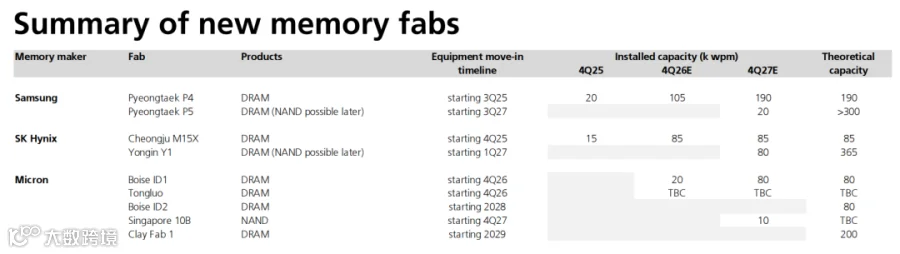
滞后性。报告预计三星P5工厂将于2027年第三季度开始搬入设备,年末装机产能约为每月2万片,而其理论容量超过每月30万片。每月30万片代表长期容量空间,而非2027年实际供给。设备搬入、形成装机产能、实现稳定生产与交付属于不同阶段,若将最终容量提前计入当年供给,会严重高估扩产速度。
分析新工厂时需区分设备搬入时间、年末装机产能和理论容量(单位:千片/月)
同理,设备支出不等于当年产量增幅。UBS预计2027年全球晶圆制造设备支出增长约43%,DRAM设备支出增长约60%,其中包含工艺升级投入,需经安装、调试和生产爬坡才能形成有效供给。此外,交付能力还受制于测试环节。随着多芯粒与先进封装普及,ASIC和CPU的测试强度及环节增加,即使芯片数量不变,测试工作量也可能显著上升。
先进封装技术路线:CoPoS与EMIB-T
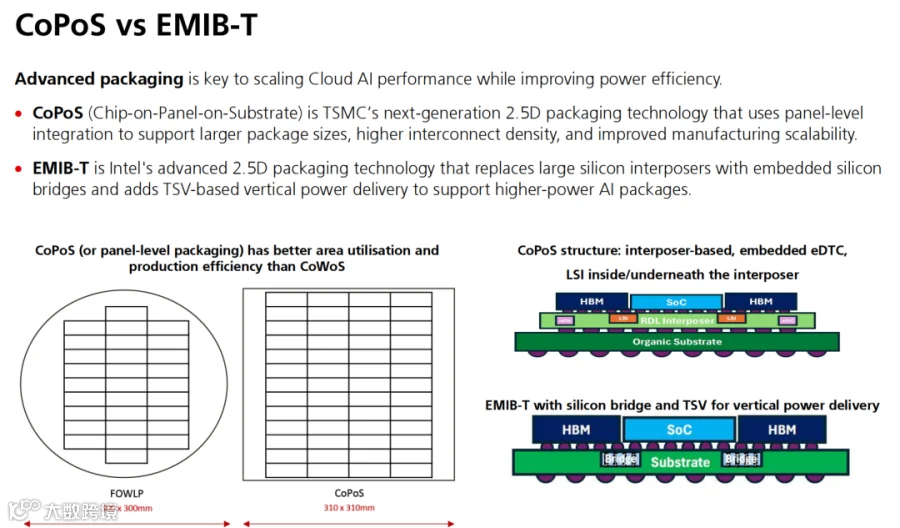
面向更大、更复杂的AI封装,CoPoS与EMIB-T提供了两种不同的解决路径。CoPoS将加工载体从晶圆扩展至方形面板,旨在提高面积利用率和制造扩展能力;EMIB-T则通过嵌入式硅桥连接芯片,并引入硅通孔支持垂直供电,减少对大面积硅中介层的依赖。
前者改变加工载体,后者调整互联与供电结构,对应的设备、基板和组装要求各异。根据报告时间表,EMIB-T目标于2027年下半年商业放量,而CoPoS量产目标定在2028年。未来的技术路线不应被提前折算为当下可用的CoWoS替代产能。
两种结构对应不同的互联与供电设计;路线示意不代表两者已达到相同的量产成熟度
CPO增长与传统光模块并存格局
CPO(共封装光学)的增长并不意味着可插拔光模块退出市场。在UBS光收发器市场基本情景中,2030年CPO约占20市场份额,可插拔光模块仍占约80%;即便在上行情景中,CPO占比也仅为25%。此处占比指市场金额而非端口数量。
CPO旨在解决传统方案中高速信号长距离传输导致的功耗和带宽密度问题,通过将光引擎移至靠近芯片位置,缩短电连接。但这要求电子芯片、光子芯片、光纤耦合及测试更紧密地结合,并非简单的位置替换。
重点在于交换芯片到光引擎之间的电连接ว่าCPO缩短了这段距离
报告指出,CPO导入路径将是先在机架间互联交换设备中采用,逐步进入机架内互联,并保留部分计算托盘使用铜连接的混合方案。不同场景的产品验证和制造成熟时间不同,不会同步切换。因此,评估CPO进展需跟踪其具体系统导入及验证情况,不可仅凭路线图推断传统方案即将退出。
2030年基本情景中,可插拔光模块仍占约80%的市场金额;CPO增长与传统方案占据较大份额可以并存
存储支出激增与客户预算承压
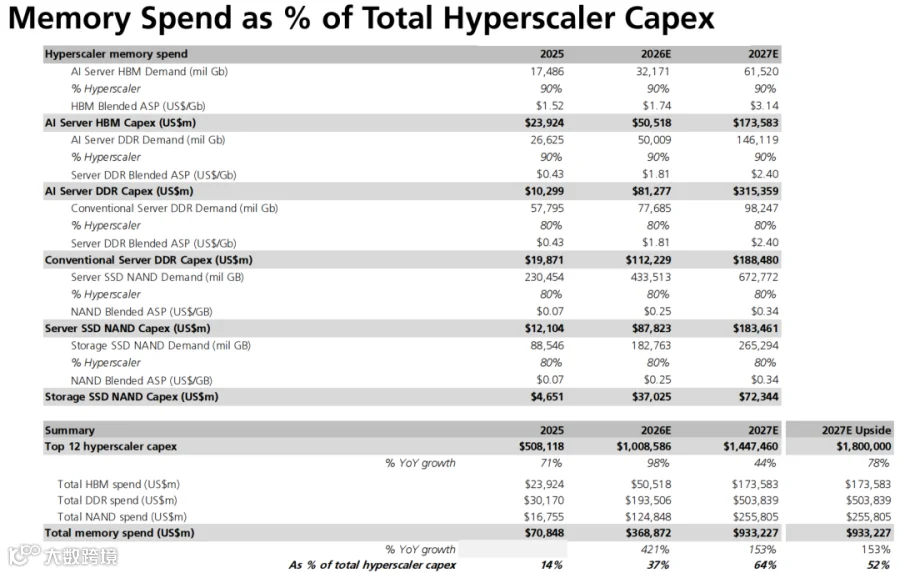
UBS预计,2027年相关云厂商在HBM、DDR和NAND上的采购支出合计约9332亿美元,同比增长约153%,远超总资本开支约44%的增速。这不仅源于购买量增加,更因平均价格提高。以HBM为例,模型预计容量需求增长约91%,平均价格从2026年的每Gb 1.74美元升至2027年的3.14美元。约1.9倍的容量乘以约1.8倍的价格,导致采购金额增长约3.4倍。
据此测算,存储支出占总资本开支比例将从2026年的37%升至2027年的64%。若总资本开支增至1.8万亿美元而存储支出不变,占比将降至52%。比例降低并非因为存储便宜,而是客户总投入资金增加。
2027年两种情景下存储支出相同,仅改变总资本开支即可得到64%与52%的占比差异。此为模型测算,非客户披露数据(单位:百万美元)
尽管报告将相关厂商2027年经营现金流预测上调约30%,但仍将经营现金流与资本开支之间的资金缺口列为首要风险。除存储外,计算芯片、网络、电源和数据中心建设均需预算支持。价格波动、
融资
能力及部署节奏都将影响采购可持续性。对于服务器产业而言,验证AI需求兑现需沿着具体产品逐一核对:客户部署计划、单机配置增量、制造端交付时间及量价变化后的客户承担能力。
【声明】内容源于网络
0
0
半导体产业报告
1234
内容
624
粉丝
1
关注
在线咨询
半导体产业报告
1234
总阅读
37.0k
粉丝
1
内容
624







 半导体产业报告