搜索
首页
大数快讯
大数活动
服务超市
报告
跨企查
广告开户
APP
产业带
导航
知识体系
工具箱
产业园
更多
百科
找货源
跨境招聘
DeepSeek
首页
>
美光长约越签越远,客户为锁供给付出什么?
>
美光长约越签越远,客户为锁供给付出什么?
半导体产业报告
2026-10-03
21
导读:客户锁定未来的内存供给,也要接受采购量和价格下限的约束。
客户在锁定未来内存供给的同时,也需接受采购量与价格下限的约束。
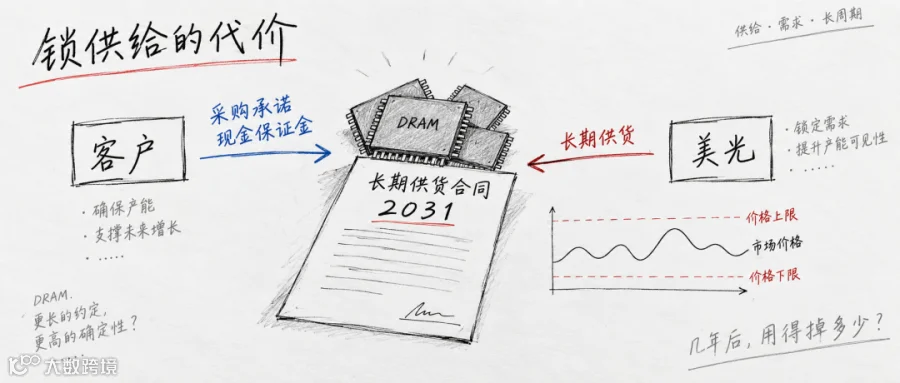
截至2026年10月初,美光客户已将供货协议延长至2031年,长约覆盖收入比例从上一财季的20%-25%升至约35%。这种长期协议虽有助于客户提前锁定货源、帮助厂商掌握需求,但也意味着双方需在数年内面对市场价格波动、新厂建设及用量变化等不确定因素。今日签署的条件,将决定未来双方在采购与供货调整上的空间。
长约机制:先锁承诺,再按约定交货
美光近期新增10份供应协议,剩余履约义务(RPO)增加约500亿美元,累计达到1500亿美元。RPO记录的是已签合同尚未履行的部分,按承诺采购量和最低合同价格计算。随着供货义务履行,这些合同将逐步转化为收入,实际金额取决于适用价格。
为支撑履约,客户财务承诺从第三财季的50亿美元激增至320亿美元,绝大部分以现金保证金形式提供。
在定价机制上,约75%的供应协议收入已有明确框架,主要设置价格上下限;剩余25%则按市场价格定期谈判。当市场价上涨时,上限约束供应商加价幅度;市场价回落时,下限限制客户压价空间。双方通过让出部分随行就市的空间,换取供应链的稳定性。
注:红线为UBS测算的DDR市场平均售价,虚线分别标出每GB 10.50美元的上限和5美元的下限。该区间来自UBS长约分析模型,实际价格由具体合同约定。
供需格局:供给增长放缓,客户承压
美光指引2027财年第一财季(2026年11月)收入为615亿美元(±15亿美元)。UBS预测进一步拆分显示:
DRAM:出货比特量环比增长5.5%,平均售价上涨10.5%。
NAND:出货比特量环比增长2%,平均售价上涨9%。
由于售价涨幅高于容量增幅,即便客户维持相同采购容量,预算也将增加。这也是提前约定价格范围以控制成本的重要原因。
注:“Guidance”为公司指引,“UBSe New”为UBS新预测。
美光管理层预计,2027年行业DRAM比特供给增速将从2026年的约25%降至略高于20%,2028年未必加快。与此同时,大型云
服务
商对服务器DRAM和企业级SSD的需求仍在增长。
供给受限部分源于HBM(高带宽内存)产能挤占。HBM通过堆叠多层DRAM为AI加速器提供支持,其生产消耗更多晶圆资源,压缩了普通存储比特的供给空间。此外,晶圆厂需在不同产品间分配有限资源。美光认为2027-2028年供需可能比2026年更紧,但这仍取决于实际需求与厂商扩产进度。
资本开支:扩产成本上升,基础设施占比提高
美光计划增加资本开支,其中建设和基础设施占比显著上升:2026财年约占35%,2027财年接近50%。
UBS推算,2027财年资本开支可能达到550亿至600亿美元,较原模型高约100亿美元。新增投入中,大部分用于厂房建设,晶圆厂设备投入仅增加约20亿美元。这意味着当期投资并不能立即转化为产量,爱达荷新厂预计2027年年中才开始生产。
注:红色为晶圆厂设备投入,灰色为非设备投入。UBS测算显示,灰色部分也在扩大,总投资增量不能等同于生产设备增量。
结语:长期承诺需匹配未来实际需求
客户需审慎评估扩产完成后的实际内存需求。若新产能按计划爬坡且市场价格回落,带有价格下限的合同将限制采购成本的下降空间;若自身用量低于预期,已承诺的采购量也不会自动减少。因此,提前锁定几年供给是否划算,关键在于未来的实际用量能否跟上今天的采购承诺。
【声明】内容源于网络
0
0
半导体产业报告
1234
内容
624
粉丝
1
关注
在线咨询
半导体产业报告
1234
总阅读
37.0k
粉丝
1
内容
624




 半导体产业报告