加拿大房价跌了,买家终于松了一口气,但加拿大央行却面临一个非常尴尬的问题。
房价太高,老百姓买不起,房价真要一直跌下去,加拿大经济又扛不住。
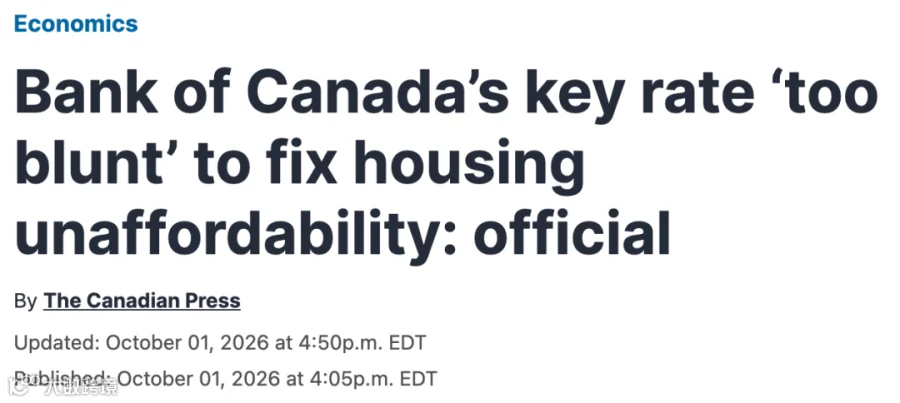
加拿大央行高级副行长Carolyn Rogers周四在BC省维多利亚发表演讲,罕见地把这个矛盾摆到了台面上。
她承认,最近部分地区房价下跌,确实让买家获得了一些喘息空间。但加拿大房地产在整个经济中的分量实在太重,一旦房价长期持续下跌,不仅影响家庭财富,还可能打击开发商投资和新房建设,最后反过来影响整个经济。
一个数字就能看出加拿大对房地产的依赖有多深。
2000年,加拿大住宅投资只占GDP的4.3%,而企业在机械设备上的投资占8.3%。
如今,这两个数字的关系基本倒过来了。
换句话说,20多年前加拿大经济更愿意把钱投向机器、设备和生产,如今越来越多的资本压在了房子上。

房价高了买不起,房价跌了又不敢跌太狠
这也是加拿大房地产现在最难处理的地方。
房价上涨的时候,年轻人和首次购房者越来越难上车;可房价真的大幅下跌,又会影响已经买房家庭的资产,甚至拖累开发商继续建房的意愿。
政府过去也不是没有想过办法。
比如加拿大推出的房贷压力测试,目的之一就是降低家庭过度借贷带来的金融风险。
从维护金融稳定的角度看,这套政策确实发挥了作用;但从另一个角度看,它又提高了贷款门槛,把一部分原本想买房的人挡在了市场外面。
加拿大央行手里的利率同样面临这个死结。
Rogers直接表示,利率这个工具对于解决住房负担能力来说“太粗糙了”。
降息,房贷压力是小了,但便宜的资金又可能重新刺激购房需求,把房价推上去。
加息,可以给房地产降温,可贷款成本又上去了,很多本来就买不起房的人更加买不起。
更关键的是,加拿大央行只有一个利率,却面对完全不同的房地产市场。
Rogers说得很直白:“我们只能为整个经济设定一个利率,不可能给房地产一个利率,再给其他行业另外一个利率。”
而且央行再怎么调利率,也解决不了最根本的供应问题。
央行不能盖房子,不能重新规划土地,更不能替市政府加快审批。
疫情房价暴涨,不能全怪加拿大央行
这次Rogers还专门回应了一个加拿大争论多年的问题,疫情期间加拿大房价疯涨,到底是不是央行超低利率惹的祸?
疫情刚刚爆发时,为了避免经济遭受更严重冲击,加拿大央行迅速把政策利率降到0.25%。
钱突然变便宜了,贷款成本大幅下降,大量买家冲进房地产市场,房价随后快速上涨。
因此这些年来一直有人批评,加拿大央行当年把利率维持在低位太久,是后来房价暴涨的重要推手。
这一点Rogers并没有完全否认。
她承认,接近零的利率确实让借钱变得更便宜,也降低了买房的融资门槛。
但她同时强调,加拿大房地产过去几年的疯狂,不能把所有账都算在利率头上。
人口快速增长带来的住房需求、新房供应受到限制,再加上很多加拿大人长期把房地产当成积累财富的重要工具,这些因素都在不断推高需求。
她总结得很直接:“事情比低利率导致房价上涨复杂得多,但这并不意味着货币政策没有责任。”
这里其实也点出了加拿大房地产一个更深层的问题:房子不仅是拿来住的,也已经成为加拿大人最重要的资产之一。
这也是为什么央行现在左右为难。
加拿大真正需要解决的,不只是房价
加拿大央行今年秋天将与联邦政府进行新一轮五年一次的政策框架审查,而住房负担能力已经被纳入讨论。
但Rogers认为,即便央行想把住房因素更多地考虑进去,操作起来也非常复杂。
比如很多人会问:为什么不直接把房价涨跌更加充分地计算进通胀?
问题在于,房子既是消费成本,也是资产。
更尴尬的是,加拿大央行为了控制通胀而加息之后,房贷利息会上升,而房贷利息本身又被统计进住房成本。
于是普通人看到的情况就变成了:央行说加息是为了降低通胀,结果自己的房贷却因为加息越来越贵。
这也是为什么很多加拿大人越来越难理解央行的政策。
Rogers承认,央行需要把这些问题解释得更加清楚,让加拿大人明白货币政策到底能做什么,又有哪些事情根本做不了。
而她这次讲话最后释放出的信号其实很明确:加拿大住房问题,不可能单靠降息解决,更不可能靠央行一家解决。
真正想让房子重新变得负担得起,一方面必须增加住房供应,包括土地规划、审批速度和新房建设;另一方面,加拿大经济也需要逐渐减少对“房价永远上涨”的依赖。
这意味着联邦政府、省政府、市政府、监管机构、开发商和金融机构都得参与进来。
对于现在正在等降息、等房价继续跌的买家来说,这番话可能尤其值得注意:央行可以改变借钱的价格,却不能决定加拿大有多少房子。
而加拿大房地产真正的死结,也恰恰就在这里。
信息来源:bnnbloomberg

您的每一通电话于我们都弥足珍贵!
416-333-1111
140 York Blvd, Richmond Hill, ON, L4B 3J6
安家置业,新趋势助您一臂之力!
更多精彩等着你!