

前面写日本IBM税案时,我讲过一个很有意思的结果:日本税局面对金额巨大的税务利益,援引《法人税法》第132条进行否认,但IBM最终赢了。
但仅仅11天后,2016年2月29日,日本最高裁又审了一宗同样金额惊人的税案。
这次主角换成Yahoo! JAPAN。
结果却完全相反:Yahoo输了。
更有意思的是,Yahoo并不是简单粗暴地买一家僵尸公司回来抵税。它收购的是SoftBank旗下真实经营数据中心业务的公司,公开披露的收购理由也很真实:强化下一代互联网基础设施、发挥集团协同效应。
问题出在哪里?
税法要求一把钥匙,企业就专门做了一把看起来刚好能插进去的钥匙。最高裁最后追问的是:这把钥匙,到底是为了经营做出来的,还是为了开税法这把锁?
这正是Yahoo案最值得出海财务研究的地方。
一、案件背景
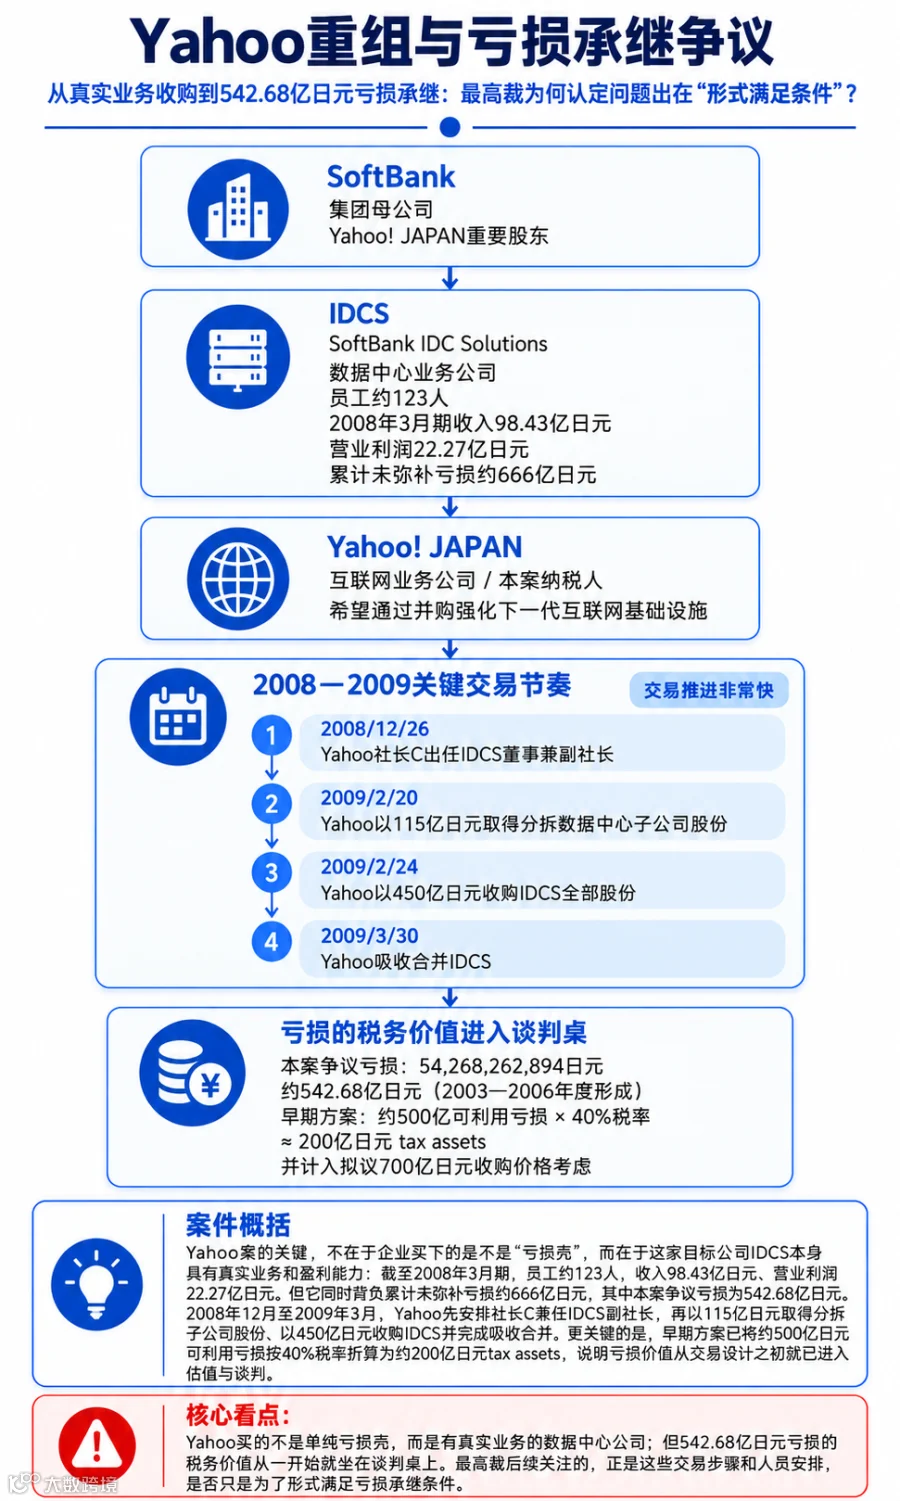
2009年前后,软银集团(阿里巴巴的天使投资者)里有一家公司叫SoftBank IDC Solutions,也就是IDCS,主要做数据中心业务。截至2008年3月,员工约123人,当期收入约98.43亿日元、营业利润22.27亿日元。
Yahoo! JAPAN想收购IDCS,把数据中心能力纳入自己体系,强化下一代互联网基础设施。
但IDCS此前多年连续亏损,截至2008年3月累计未弥补亏损约666亿日元,其中本案真正争议的是约542.68亿日元。虽然公司从2007年起每年已能赚约20亿日元,但靠自身盈利慢慢消化这笔亏损,显然要很多年。
随后交易突然加速。2008年12月,Yahoo社长C先出任IDCS董事兼副社长;2009年2月,Yahoo先以115亿日元取得IDCS分拆出来的数据中心子公司股份,几天后又以450亿日元收购IDCS全部股份,3月底再把IDCS吸收合并。
原方案甚至直接按照当时约40%的法人综合实效税率,将约500亿日元可利用亏损估值为约200亿日元的tax assets,并计入拟议700亿日元收购价格。
二、纳税人主张
1)产业整合是真实需求
从Yahoo角度看,业务需求理所当然。Yahoo本身就是大型互联网企业,对服务器、网络和数据中心有巨大的基础设施需求;IDCS则经营数据中心。收购是为了建立下一代互联网业务的战略基础设施,并通过集团协同提升数据中心和互联网业务的竞争力。
2)这个副社长也不是一天班都没上
税局后来紧盯Yahoo社长C兼任IDCS副社长这件事。
最高裁判决记载:
2009年1月7日,C与IDCS管理层讨论未来业务方针;
1月21日,C参加IDCS董事会,参与中期经营计划审议并投票;
2月26日,C又对IDCS投资计划作出指示;
同时还推动Yahoo子公司与IDCS之间的业务合作。
所以Yahoo强调:
这不是只在工商登记上加了一个名字,他确实参与了一些经营活动。
3)从条文字面看,我确实满足条件
当时《法人税法》第57条第2款原则上允许:符合条件的适格合并中,被合并公司的未处理亏损可以由合并公司承继。
但第57条第3款又设置了一道防线:
如果双方建立特定资本关系不足5年,原则上不能轻易把以前的老亏损全部搬过来,除非符合所谓みなし共同事業要件:视同共同经营条件。
其中一个替代条件,就是当时《法人税法施行令》第112条第7款第5项规定的:
特定役员引継要件。
简单理解就是:
两家公司真正参与核心经营的高管,在合并后继续参与经营,说明这更像两项经营活动的延续,而不是单纯把一个亏损税号吞进去。
Yahoo认为,自己的社长已经先成为IDCS副社长,合并之后又继续担任Yahoo社长,因此从条文字面上看,条件满足了。Yahoo在2009年申报时正是据此将542.68亿日元亏损纳入自己的亏损金额。
4)不能税法写A,事后又说其实还要A+
Yahoo认为如果个别税法条文已经把条件写出来,企业也按文字满足了,税局不能再拿第132条之2出来,说:
“虽然你满足了文字,但我认为你满足得不够真实。”
纳税人一方认为,这相当于实质上扩张个别条文的条件,会损害企业对税法的可预测性和租税法律主义。
租税法律主义,简单说就是“没有法律依据,就不能征税”。
谁需要纳税、什么收入需要纳税、税率和计算方式是什么,原则上都必须有法律依据,税局不能脱离法律授权,事后任意增加一个条文里没有的课税条件。
它保护的其实就是企业对税法的可预测性:企业按照法律安排交易,应该能够事先判断这笔交易会产生什么税务后果。
三、税局主张
税局质问:
为什么Yahoo社长偏偏要在收购前两个月,突然成为IDCS副社长?
因为双方规模差距太大。
Yahoo的销售规模超过IDCS 20倍以上,原本很难通过当时施行令112条第7款第2项的“事业规模条件”。
于是如果想承继IDCS旧亏损,另一条现实路径就是满足“特定役员引継要件”。
于是出现了一件很巧的事:
2008年11月提出重组方案。
11月27日,SoftBank方面要求Yahoo社长出任IDCS副社长。
12月26日,正式就任。
不到两个月后,Yahoo收购IDCS。
再过一个多月,IDCS消失在合并中。
从税局角度看,这就不像“业务发展导致高管兼任”。
更像:
税法缺哪个条件,就补哪个条件。
2)一封Email,把税务目的写得太直白
2008年12月10日,集团相关人员讨论Yahoo管理人员进入IDCS董事会时,邮件里出现了一句非常醒目的话:
“For reasons concerning tax structure”
“因为税务架构上的原因,我们需要Yahoo的CEO或者CFO去IDCS当董事。”
内部文件在人员安排的时候没有分析业务必要性,反而把目的写成“tax structure”,就等于给税局递刀了。
四、法院判决
1)法院真正拆的,是“副社长”三个字
为什么当时税法允许用“特定役员继续任职”替代规模条件?
最高裁解释得很清楚。
它背后的逻辑是:
即使两家公司规模差很多,但如果双方原来真正控制经营核心的管理人员,在合并后继续共同参与经营,就可以从“经营延续性”角度,把它视为真实的共同经营。
法院最后列出的事实很具体:
C担任IDCS副社长只有约3个月;
从就任到Yahoo收购IDCS只有约2个月;
C只是非常勤董事;
没有IDCS的代表权;
没有独立负责的业务领域;
没有专属权限;
甚至没有从IDCS领取董事报酬;
虽然参加过会议,但相关活动主要围绕合并准备及合并后的业务安排。
最高裁因此认为:
C并没有像该条款原本设想的那样,持续、实质地控制IDCS经营核心。
2)税务利益并不是事后才发现
最高裁认为原始收购方案直接把约500亿日元亏损×40%的约200亿日元税务价值纳入估值;再加上那封明确提到“tax structure”的内部邮件,法院认为,副社长任职与取得亏损税收利益之间的联系已经相当清楚。
最终,最高裁认定这项安排属于利用组织重组规则降低税负,并以偏离《法人税法》第57条第2款、第3款及当时施行令第112条第7款第5项本来目的的方式取得税收利益,因此可以适用第132条之2进行否认。
五、启示
五、启示
IBM案中,日本税局针对巨额股份回购及由此形成的税务亏损,主要依据《法人税法》第132条进行否认。东京高裁最终未认定相关安排缺乏经济合理性,最高裁于2016年2月18日亦未受理国方上诉。
Yahoo案适用的则是第132条之2,即组织重组行为计算否认规则。
最高裁关注的并不只是:
“整体收购是否具有商业目的?”
因为Yahoo整合数据中心业务,本身可以具有商业合理性。
法院进一步审查的是:
“为了取得特定税收待遇而增加的具体交易步骤,是否具有独立的商业合理性?是否仅通过形式满足条文条件,取得与制度目的不一致的税收结果?”
这正是两案最值得对照之处。
整体交易具有商业目的,并不意味着其中每一个为取得税收利益而设置的步骤,都当然具有税务上的合理性。
对于外派财务而言,更重要的是提前建立完整证据链。被收购方的人员任命、董事会纪要、邮件、系统权限、职责分工、薪酬、预算审批及实际决策,应当能够相互印证,并共同反映真实的经营安排。
关联文章:
《意大利TP》,《委内瑞拉TP》,《印度索尼TP》,《马来西亚TP》、《墨西哥TP》、《TP风险》、《法国能源TP》、《法国TP》、《芬兰TP》、《荷兰股息案》、《日本重组税案》、《日本Denso CFC税案》、《日本IBM》、《日本HOYA》、《本田巴西税案》、《美国惠而浦》
参考来源
日本最高裁判所|2015(Gyo-Hi)75|2016年2月29日。Yahoo案官方判决英文全文,支持案号、542.68亿日元亏损、交易步骤、第132条之2判断标准及最终结果。
SoftBank Group|《ヤフー株式会社によるソフトバンクIDCソリューションズ株式会社の取得について》|2009年2月19日。支持450亿日元收购价、业务背景及协同目的。