


每三秒打印一块鱼排:当植物基不再性感,这家奥地利3D打印公司决定改卖“造肉的机器”

从 Revo Foods 的 16 喷嘴 3D 打印系统说起:替代蛋白创业的叙事正在换轨
当 Beyond Meat 的市值从 140 亿美元跌到不足 2 亿,一家奥地利公司却在用 16 个喷嘴、每三秒打印一块鱼排,并且说:我们 2027 年 Q3 要盈利。

一、先看这家公司想干成什么
在伦敦未来食品科技峰会上,奥地利维也纳的 Revo Foods 首席执行官戴维·佩图齐给出了一个清晰的坐标:
“我们上半年营收同比增长 70%,因此今年销售额大概会达到 150 万欧元(约合 170 万美元)。我们的目标是明年第三季度实现盈利。”
翻译成一句话的商业模型:用多喷嘴 3D 打印系统,把植物基鱼肉、鸡肉替代品推进到“连续生产”阶段,靠零售自有品牌起量,靠 B2B 设备授权放大价值,2027 年 Q3 打平。
这家公司成立于 2021 年,2024 年在维也纳开出被称为“全球最大 3D 食品打印工业设施”的 Taste Factory。它的融资路径很“非典型”——没有大牌 VC 的 Series A,而是靠天使投资人 + FunderNation 众筹 + 奥地利政府公共补贴三件套爬起来的。佩图齐在采访中透露,公司当前整体募资目标是 200 万欧元,其中 100 万欧元已落实。
二、技术不是重点,但它是唯一的护城河
先说清楚 Revo 到底在技术上做了什么,因为这决定了它的商业天花板。
从“批次”到“连续”,才是真正的分水岭
3D 食品打印本身不是新概念。真正难的是把间歇式小批量工艺改造成连续化生产。
佩图齐的说法很直接:“我们是全球首家攻克这一难题、实现食品物料连续打印生产的企业。”
这个判断的可信度,可以从它随后的工程迭代看出来:
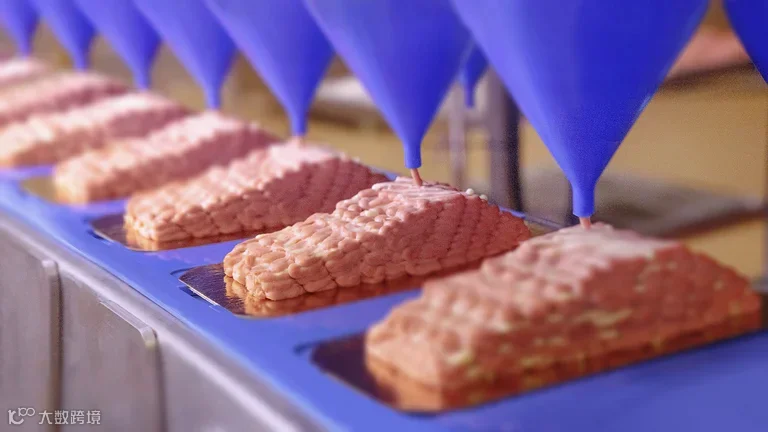
单台打印机配备16 个喷嘴,一台设备可同时打印8 块 fillet(鱼排/肉排)
维也纳北部工厂运行6 台打印机,整体节奏达到“每三秒产出一个产品”
多喷嘴的核心价值有两点:① 一个喷嘴挤蛋白基质、另一个挤脂肪纤维,把肌肉组织和脂肪结构在层间复合,这是“整块肉”口感的关键;② 多喷嘴本身就是专利壁垒之一
模块化设计:单台设备可离线检修而不中断整条产线;可在白鱼、三文鱼、鸡肉之间快速切换
经济性:这才是最值得琢磨的地方
单台打印机的组件成本约2.5 万欧元,公司测算新增设备的投资回本周期不足两个月。
佩图齐的一句话点破了整个商业逻辑:
“不需要更大的机器,只需要更多喷嘴、更多打印机。”
扩产 = 复制单元,而不是放大单体。这是一个典型的“软件式硬件思维”——把产能问题从重资产工程问题,转化为可线性叠加、可并行、可局部容错的模块化问题。
三、财务体检:150 万欧元营收,撑得起 5000 万–3 亿欧元的退出想象吗?
把公开数据摊开看,Revo 的经营画像非常清晰:
|
|
|
|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
这几组数字要放在一起读
第一,150 万欧元营收 vs 360 万欧元盈亏平衡收入,中间隔着2.4 倍。公司说 2026 年增长 80–90%,2027 年要打平,意味着 2027 年还需要再来一次接近翻倍的增长。这不是不可能,但它是“必须连续两年高速增长”的强约束。
第二,100 万件累计销量摊到 1000 个网点,意味着单店累计仅约 1000 件。平均到产品生命周期里,单店单品的周动销可能只有个位数到十几个。佩图齐自己承认:
“我们必须选对入驻的超市。在部分门店我们产品销量很高,而在一些乡下门店,几乎无人购买。”
这正是植物基品类最典型的“货架决定生死”。
第三,德国 + 奥地利占 80% 收入,既是聚焦,也是脆弱。
四、战略转向:不卖产品,卖“造产品的能力”
这是最值得行业关注的一步棋。
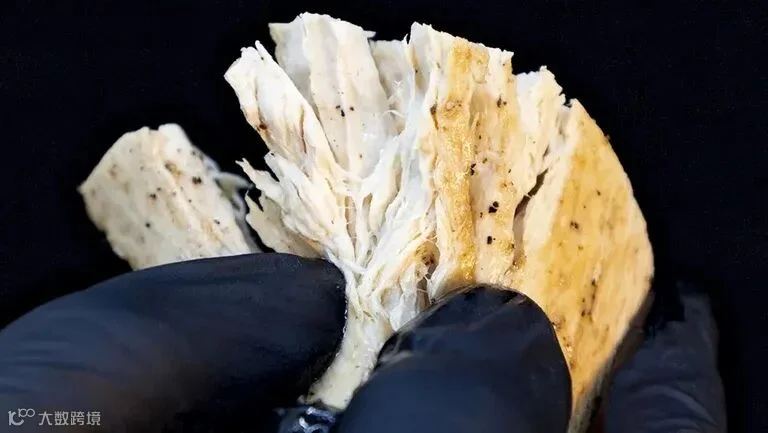
从 2026 年秋季起,Revo 计划新增 B2B 业务线,向其他食品制造商销售并授权其工业级 3D 食品生产系统。
背后的定位逻辑是:自有产品只是“技术可行性的证明”,真正的长期价值在于把生产平台本身作为产品输出。
值得对照的两个同行动作
这不是 Revo 一家的选择,而是欧洲替代蛋白行业正在集体发生的“B2B 转向”:
西班牙 Heura Foods:2026 年 Q1 首次实现 EBITDA 转正,随后宣布开放其生产与技术平台,为不在其直接竞争市场的零售商和品牌做白标代工。CEO 马克·科洛马的原话是:“这个品类不是靠品牌一个个长起来的,是靠产品一个个长起来的。”
以色列 Steakholder Foods:同时做设备、预混料配方和终端成品,走“设备 + 配方耗材”的垂直闭环。2026 年 5 月宣布其 Perfecta 植物肉通过 KeHE 进入美国东北部零售。
共同规律:当 C 端品牌增长乏力、VC 撤退时,技术方开始向“卖水人”角色迁移。
Revo 的差异化在于,它的授权标的是一整套连续化 3D 打印平台,而不只是配方或代工产能。这是一步更重、更慢、但也更具壁垒的棋。
五、“植物基或许已经不再适合风投”——这句话才是全文的核心
佩图齐在采访中说了两句行业里很少有人愿意公开讲的话:
“我发现在行业内,植物基赛道或许已经不再是风投的理想标的。风投都在寻找独角兽企业,但我认为在我们这个行业,不会诞生太多独角兽。”
家族办公室与天使投资人会更愿意投资退出估值区间在5000 万–3 亿欧元的企业,而他认为这一目标是可以实现的。
Beyond Meat 的市值崩塌,是行业情绪的锚
Beyond Meat 2019 年 5 月以 25 美元 IPO,当年 7 月盘中最高收盘价234.90 美元,市值一度突破 140 亿美元。而到 2026 年 10 月初,股价已跌至8.25 美元附近(经 1:30 反向拆股调整后)。52 周最高230.70 美元,最低7.84 美元。
在 Beyond Meat 从 140 亿美元跌到不足 2 亿的背景下,佩图齐的话,本质上是替整个赛道做了一次诚实的估值重定价:
植物基不是“下一个 Impossible Foods 级别独角兽”的温床,但它完全可以是一个健康的中型生意——5000 万到 3 亿欧元的退出区间,对应的是稳健的现金流和清晰的技术壁垒。

六、产品矩阵:比 3D 打印更重要的“去 3D 打印化”
一个容易被忽略的细节:Revo 的新品不全是 3D 打印的。
3D 打印线:三文鱼替代品(起点)→ 白鱼 → 黑鳕鱼 → 章鱼 → 鸡肉 El Pollo(使用第三方供应的真菌蛋白)
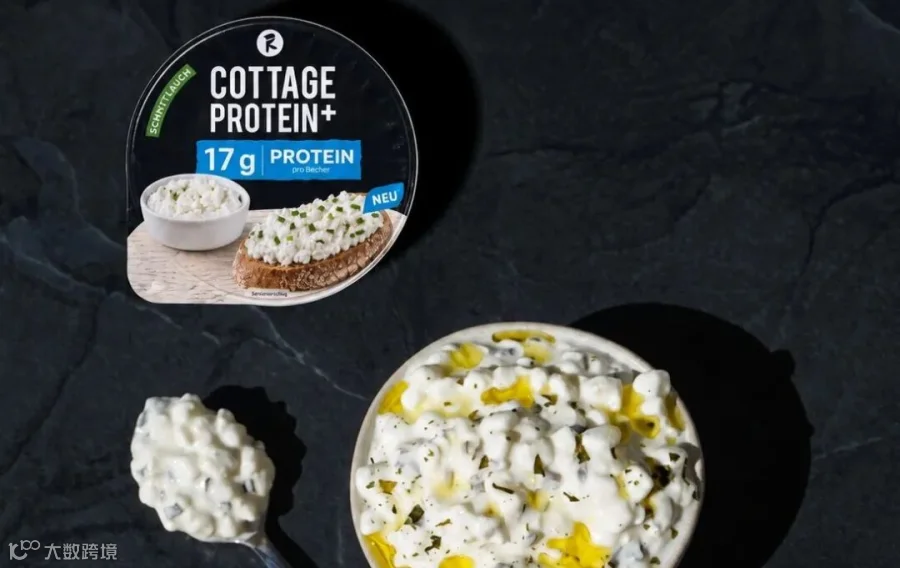
非 3D 打印线:Cottage Protein+——一款用杏核、盐水和发酵菌种制成的发酵型植物茅屋奶酪
注意最后这一款。佩图齐给它的定位是:
“这款产品蛋白质含量对标传统茅屋奶酪,膳食纤维含量更高。恰逢目前市场上茅屋奶酪供货紧缺,这款产品正好契合当下市场需求。”
这是一个清醒的信号。茅屋奶酪在 2025–2026 年的欧美市场是少见的“高蛋白 + 高增长 + 供给紧张”品类,踩中了当下最热的两条消费主线。Revo 选择用一款不需要 3D 打印的产品去卡这个风口,等于承认了一件事:
3D 打印是技术叙事,但赚钱要靠选对品类。

七、美国市场:靠自己建渠道,还是搭别人的船?
Revo 进美国的方式,和大部分替代蛋白公司不同——不自建物流和品牌,借斯洛文尼亚整块植物肉厂商 Juicy Marbles 的渠道。
2025 年 6 月,双方合作推出 Kinda Cod(真菌蛋白白鳕鱼风味的整块植物鱼排),进入美国 DTC 市场。Juicy Marbles 以自有品牌销售 Revo 的三文鱼和白鱼产品。
这笔交易的经济学很划算:Revo 输出产品能力和技术,Juicy Marbles 输出品牌和美国渠道,Revo 无需自建美国物流即可获得订单和收入。
但它也有代价:Revo 在美国没有品牌资产,长期增长受制于合作伙伴的意愿和节奏。
八、深度点评:Revo Foods 给行业上的三课
第一课:当赛道失去资本的想象力,企业要学会自己重新定义“成功”
Revo 最关键的动作,不是技术,而是主动下调了估值叙事的天花板。在 VC 还在寻找“下一个 Beyond Meat”时,佩图齐坦率地说“我们这个行业不会诞生太多独角兽”,并主动把目标买家从 VC 切换到家族办公室和天使投资人。
第二课:从“卖产品”到“卖造产品的能力”,是技术型食品公司最自然的进化路径
在替代蛋白行业,卖产品是重资产、低毛利、强渠道依赖的苦生意;卖生产能力是轻资产、可复制、有 IP 壁垒的好生意。
第三课:在替代蛋白行业,“选对品类”可能比“技术领先”更决定生死
Cottage Protein+ 这款非 3D 打印产品,说明 Revo 内部清楚:3D 打印是差异化,但不是万能钥匙。技术公司最容易犯的错误,是把“我们技术很强”等同于“市场会为此买单”。
九、结语:一个“不性感”但可能活下来的样本
Revo Foods 的故事,本质上是替代蛋白行业从“成长股叙事”回归“基本面叙事”的一个缩影。
它没有百亿估值的野心,只有150 万欧元营收和2027 年 Q3 打平的务实目标;
它不指望 VC 给独角兽估值,而是把5000 万–3 亿欧元当作合理的退出区间;
它不再只卖鱼排,而是开始卖“每三秒出一块鱼排的机器”;
它甚至愿意推一款不用自己核心技术的产品,只为卡住一个正在爆发的品类。
因为如果 Revo 成功了,它证明的是一件更重要的事:
替代蛋白不一定要成为改变世界的颠覆者,它可以只是一个能赚钱、能自我造血、能被合理估值的正常生意。
而这,可能才是这个行业真正需要的、可持续的答案。
本文数据来源:AgFunderNews(伦敦 Future Food-Tech 峰会专访)、vegconomist、Green Queen、Steakholder Foods 官方公告、Yahoo Finance 及相关公开报道。财务数据以公司公开披露为准,部分数字存在多来源差异。
#RevoFoods #3D打印食品 #替代蛋白 #植物基 #每三秒一块鱼排 #B2B转型 #卖造肉的机器 #BeyondMeat #食品科技 #增材制造#安徽增材制造科技
