

关注我们
1
银行融资的是“现金流的可预测性
很多中国投资人在评估海外新能源项目时,习惯关注规模多大、EPC 成本多低、测算 IRR 能否达到 8% 或 10%。但对于欧洲的多边开发银行(如 EBRD、IFC)和主流商业银团(如 Erste、UniCredit)而言,评估的核心逻辑始终只有一条:项目未来每年产生的现金流,能否极其稳定、可预测地偿还债务?
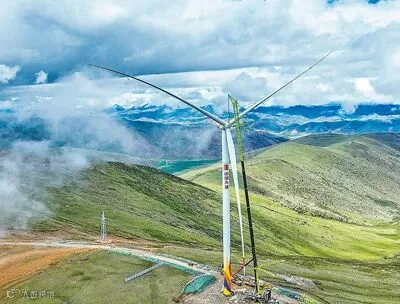
VIFOR 一期能够拿到 2.91 亿欧元的债务融资(杠杆率约 65%-70%),其底层并非单纯因为“风资源好”,而是具备了以下七大硬性合规与商业闭环:
1. 强有力的股东背景:Actis 与阿布扎比 Mubadala 联合持股,具备符合国际标准的高合规治理能力;
2. 顶级的设备与 EPC 捆绑信用:采用 30 台 Vestas V162-6.4MW 风机,并由整机厂 Vestas 亲自担纲 EPC 承包商,消除了完工与性能违约风险;
3. 长期可预测的收入基底:锁定 T-Mobile、Slovak Telekom 等高信用评级客户的长期 PPA(每年超 350 GWh);
4. 严格的环境合规:针对叠交的 Natura 2000 生态保护区,制定并执行鸟类与蝙蝠监测等生物多样性管理计划;
5. 许可与工程全闭环:电网接入、高压升压站与建设许可(AC)完全到位;
6. 满足国际银团 ESG 审查:通过 EBRD、IFC 等机构严苛的赤道原则(Equator Principles)与欧盟 Taxonomy 标准;
7. 本土技能培训与社会责任:2025 年在本地设立培训中心并提供 200 个免费培训名额,提前化解东欧当地劳工与社区风险。
银行并不是为“风机和土地”提供贷款,而是为一个经过政策、技术、环境、商业和合规全方位验证的收入模型提供贷款。
2
PPA“多客户组合”:
如何对冲单一点对点违约风险?
与传统单一定点卖电给当地单一工业企业不同,Rezolv 采用了跨国、跨行业、多客户的 PPA/VPPA 组合策略:买方不仅涵盖德国电信旗下的 T-Mobile 捷克、Slovak Telekom、数据中心 CE Colo,还包括工业制造巨头(Bekaert、Etem Gestamp)以及跨国能源商(A2A)。
对于融资银行而言,这种结构带来了至关重要的降维打击效应:
违约风险分散:买方跨行业分布,单一企业经营问题不影响整体偿债;
提升信用等级:引入跨国巨头信用,拉高总体购电评级;
跨国结算对冲:降低对当地单一步骤结算的依赖,实现欧元(EUR)结算;
优化偿债覆盖率:债务偿还覆盖率(DSCR)预测更稳定,进而降低融资成本。
这种“基础 PPA 保底 + 现货市场灵活对冲”的组合模式说明:在现货市场电价波动加剧的背景下,PPA 不再是可选项,而是项目可融资性(Bankability)的前置条件。
3
罗马尼亚电网剧变:
为什么“能并网”的项目越来越稀缺?
罗马尼亚在 2010–2015 年经历过一波风电狂潮(积累约 3GW 装机)后陷入长达十年的停滞。尽管最新《国家能源与气候计划》(NECP)设定了 2030 年达 7.3 GW 的目标,但在政策目标背后,是电网消纳与许可环节的巨大漏斗:
签发 ATR 并网批复的申请容量:超过 60,800 MW;
具备正式并网合同 + 建设许可(AC)的项目:仅约 14,800 MW;
最终成功获得融资并真实并网送电(如 VIFOR 一期):仅数百兆瓦。
这说明市场上绝大多数“纸面路条”,根本无法跨越消纳限制、高压接入履约保证金以及土地变更(Scoaterea din circuitul agricol)的门槛。如果不具备极强的电网工程交付能力,所谓的“开发协议”在银团眼中毫无价值。
4
对中国投资人的直接启示
1. 设备商:冲刺国际银团的“Bankable Vendor List”
VIFOR 一期全面采用 Vestas 6.4MW 风机。中国风机及光伏/储能设备厂商出海东欧不能只靠“低价”,必须重点突破欧洲主流商业银行(如 Erste、UniCredit)的白名单(Bankable Vendor List),并完成高/低电压穿越(LVRT/HVRT)以及欧盟严苛的网络安全与 ESG 穿透认证。
2. EPC 承包商:摒弃“单打独斗”与“自带队伍”幻想
东欧当前面临极度严重的工程劳工短缺和复杂的工会法规。中国 EPC 企业切忌幻想“自带大规模施工队”,而应采用 Consortium(联合体)模式,绑定具备 ANRE 高压资质的本土强力施工分包商,将施工履约与本土合规风险彻底剥离。
3. 投资人:从“炒路条/裸奔现货”转向“结构化现金流”
纯依靠现货市场(Merchant Project)的项目融资难度极大。投资人切入罗马尼亚市场,应当采取“三阶段”策略:
开发阶段:锁定土地产权(CF登记),取得 PUZ/AC 许可,缴纳 ATR 保证金;
建设融资阶段:构建 PPA 组合或抢占政府 CfD 配额,满足赤道原则以达成 Financial Close;
运营再融资阶段:项目成功 COD 稳定运行后,引入基础设施基金或再融资降低利息开支,实现资本回收与滚动开发。
结语
Rezolv Energy VIFOR 项目一期的成功并网送电,宣告了东欧新能源粗放开发时代的终结。未来的市场逻辑已经彻底发生改变:
过去是寻找便宜的项目、囤积路条;现在是寻找具备银行可融资性(Bankable)的项目。
过去关注纸面装机规模;现在决定生死的是收入结构的稳定性和电网消纳的确定性。
对于拟布局罗马尼亚和东欧新能源市场的中国决策者而言,真正需要回答的问题不是“这个项目的理论 IRR 测算出来有多高”,而是:项目的现金流结构,能否经受住欧洲银团最残酷的压力测试,支撑起未来十到十五年稳定的债务偿还?这才是穿越东欧新能源周期、实现真正商业闭环的唯一试金石。

关于我们
欢迎关注“光伏企业出海指南”。Sinoclix Energy专注为中国新能源投资者和机构提供欧洲优质新能源项目渠道。我们在项目开发、建设及运营方面经验丰富,帮助投资者规避投资风险, 优化投资回报率。让我们携手探索欧洲新能源,共同推动绿色发展!
项目对接|商务合作
📱微信公众号在线咨询,Sinoclix Energy 团队于24小时内回复。
📧 电子邮件咨询: wynne@sinoclix.energy
✍️ 填写在线表格:点击“阅读原文”链接
- 谢谢关注 -

扫码关注公众号
欢迎关注“光伏企业出海指南”,获取优质海外项目资源,紧贴最新国际能源资讯,助力开拓能源业务,连接国际市场,实现数字化出海。
微信号|green-energy-hub


项目合作在线咨询
欢迎关注“光伏企业出海指南”,获取优质海外项目资源,紧贴最新国际能源资讯,助力开拓能源业务,连接国际市场,实现数字化出海。
微信号|wynneliu
