

9月初,河南率先打响节前快递涨价第一枪,全域快件单价每票上调0.3元;紧随其后,多地货源集中区域陆续跟进调价。其中安徽多家快递企业针对电商协议客户上调资费,揽收底价最低提升0.15元/票;义乌部分品牌同步启动价格修复,对电商大客户揽收单价上调0.15‑0.3元/票;江苏部分货源核心产区也落地旺季调价政策,快递服务费单票上调幅度不低于0.1元。
本轮调价均聚焦B端电商发货客户,普通个人散件暂未受到明显影响,产区集中调价的行业动作,也再次将焦点聚焦至核心问题:此次涨价带来的增量收益,能否真正传导至末端网点与一线快递从业者。
回顾行业发展,自2025年7月快递行业反内卷治理正式落地,监管层面持续发力整治低价内卷乱象,坚决摒弃低于成本的恶性低价竞争模式。政策引导下,全国多地开启常态化价格修复,广东、河南、四川、山东、重庆等多个快递重点区域,纷纷上调揽收底价,行业整体告别无序低价混战,迎来持续性价格回暖行情。
据双壹咨询价格指数数据监测,行业快递整体单价自去年7月起持续走高,走出一轮强劲的复苏增长态势,这一回暖趋势一直延续至今年6月,随后价格走势才出现阶段性回落调整。
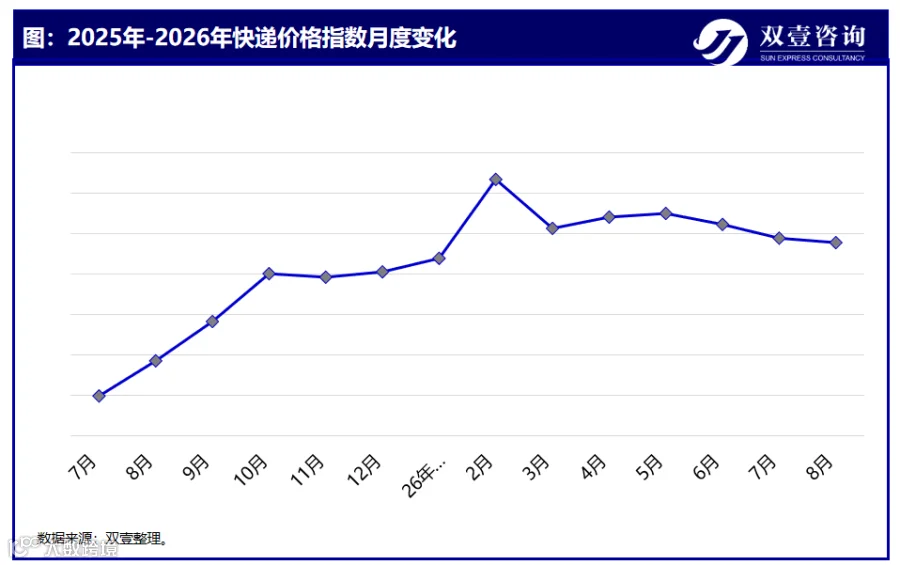
但需要区分的是:20252026年上半年是持续性行业价格修复,而本次河南、江苏调价,属于旺季来临之前的预防性成本对冲,是区域性阶段性动作,并非全国统一普涨。反内卷治理有效遏制了不计成本的价格战,推动头部企业盈利水平改善,网点大面积亏损倒闭的风险得到缓释,行业竞争也逐步从单纯拼低价,转向服务、时效、产品的综合比拼。
与此同时,反内卷遗留的结构性矛盾,恰恰是本轮涨价最值得警惕的地方。价格数字回暖不等于全链条共同受益,利润改善较多体现在总部与省区层面,部分新增收益未能顺畅向下传导。现实中不乏揽收价格上调,但网点依旧面临考核、罚款压力,快递员派费没有同步优化的现象,红利卡在中间环节,基层获得感有限。另外价格修复也客观增加中小电商的物流成本,不同体量商家承受压力分化明显,大货量客户仍有谈判空间,中小卖家受冲击相对更大;局部区域还会出现调价之后,个别企业为抢夺货源再度松动价格,造成价格修复反复。
立足当下,河南、江苏此轮区域调价,是政策引导与现实成本双重作用下的结果。
一方面,反内卷监管持续纵深推进,为区域合理修复价格创造外部环境,减少企业陷入“不敢涨价、怕丢客户”的囚徒困境;另一方面,电商大促旺季临近,网点人力招聘、临时用工、干线运输、场地操作等刚性成本同步抬升,快件峰值即将到来。适度上调揽收底价,初衷是对冲旺季额外支出,保障网点现金流,降低旺季爆仓、服务失序的风险。
即便调价落地,也不代表末端困境就此解决,产区多品牌博弈风险客观存在。义乌、江苏都是国内货源高地,市场竞争激烈,只要有一家企业为争夺客户私下放宽价格底线,很容易带动区域价格再度松动,让本轮调价效果大打折扣,这也是以往旺季区域调价难以持续落地的核心原因。
短期来看,本轮涨价能够对旺季网点成本形成一定缓冲,但只是治标之举。
价格修复的终极目标,绝不是单纯抬高账面数字,而是打通总部、省区、网点、快递员、商家之间的利益链条。只有理顺分配机制,让涨价红利切实下沉基层,网点经营负担得到缓解,一线从业者收入得到保障,价格修复才算走完“最后一公里”,行业高质量发展才能真正落地。
文章转载 资讯爆料 商务合作
请联系刘经理:13521140074(同微信)