

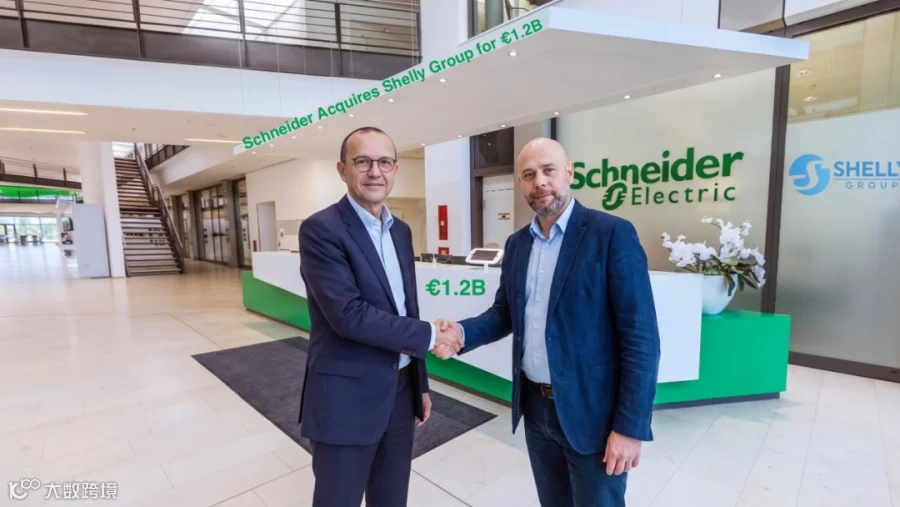
施耐德电气9月24日表示,计划以每股70欧元的价格,对保加利亚智能家居设备制造商Shelly Group发起自愿公开收购要约。
这笔全现金交易对Shelly的估值约为12亿欧元,预计于2027年第一季度完成。报价较Shelly 7月28日未经影响的参考价格高出27%,较当前股价高出22%。
Shelly两位创始人Dimitar Dimitrov和Svetlin Todorov合计持有约57%的股本,两人已有条件同意出售所持股份。
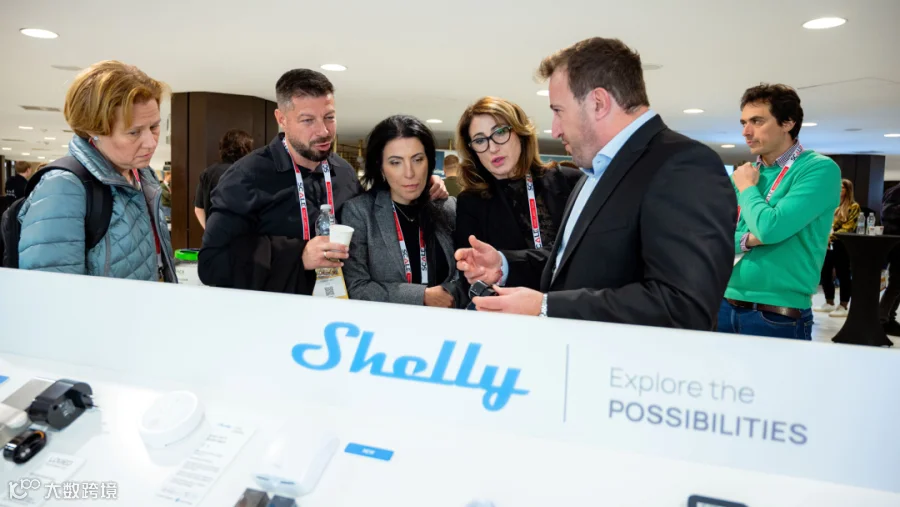
Shelly主要提供智能插座、电表、门锁、摄像头以及云服务。公司自2022年以来,营收年均增长超过40%。
施耐德加码智能家居
这笔交易将进一步扩大施耐德在联网家庭和智能建筑领域的布局。
Shelly的业务与施耐德住宅业务具有较强协同性。Jefferies认为,这笔交易具有较强的逻辑基础和较高的协同潜力;RBC Capital Markets则认为,这是一项延续施耐德智能建筑战略的补充性收购。
对于市值约1650亿欧元的施耐德而言,12亿欧元的交易规模并不大,不到其市值的1%,预计带来的营业利润贡献规模也相近。
交易完成后,施耐德在智能建筑领域的竞争将进一步加剧。目前,该市场还包括法国Legrand、瑞典Plejd以及瑞士ABB。

Shelly能否撼动西门子?
更值得关注的是,这笔交易可能让施耐德获得一个更低成本的数字化入口。
分析人士认为,Shelly的机会首先在家庭、改造项目以及小型商业建筑,而不是自动化工厂核心控制领域。其低成本、开放和高度互操作的IoT平台,可以控制更多负载,并将数据接入更广泛的能源管理流程。
SNS Telecom & IT表示,Shelly可能帮助施耐德在中型市场和小型商业自动化领域降低总拥有成本,对西门子形成竞争压力。西门子目前也在通过Desigo Plug and Play等产品争夺这一市场。
但分析人士同时指出,Shelly并不能直接取代工业PLC和其他关键任务自动化系统。传统工业自动化拥有更加严格的确定性控制、功能安全认证、工业协议、网络安全和生命周期支持要求。
因此,Shelly更可能从智能建筑和轻型商业自动化的边缘切入,在非关键终端形成补充,而不是直接取代PLC和成熟控制平台。

关键是别把Shelly“关起来”
这笔收购能否发挥作用,还取决于施耐德能否保持Shelly现有的优势。
分析人士提醒,Shelly的成本优势不只是硬件价格,还包括安装、调试、集成和后续运营。其设备可以接入现有线路,无需大规模改造,并且已经拥有较大的安装商基础。
施耐德需要继续保持Shelly开放的API和本地控制能力,继续吸引其社区,并将其融入施耐德的安装商渠道,同时避免产品变得更贵、更复杂。
Shelly联合创始人Dimitar Dimitrov也表示,公司现有的社区、开放方式、速度以及用户熟悉的产品不会改变。
这笔交易预计将于2027年第一季度完成。对施耐德而言,收购Shelly首先是进一步扩大智能家居和智能建筑市场;而在与西门子的竞争中,其真正的切入点,仍是更低成本的中小型项目。