|
|
|||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
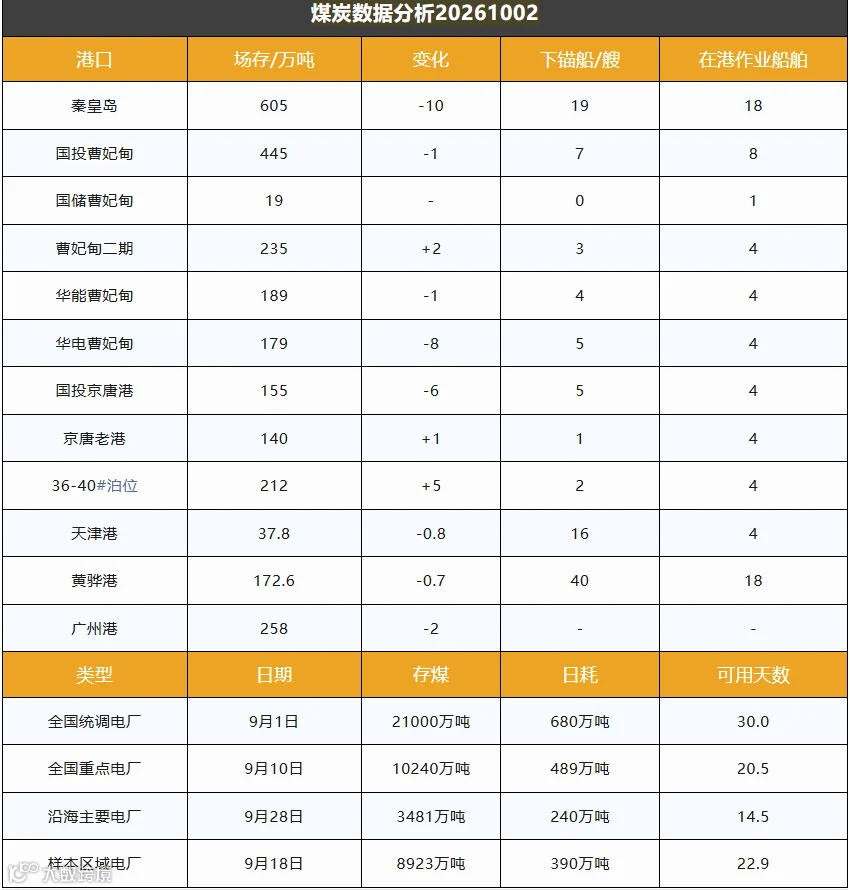
截止10月2日,环渤海港口库存2389.4万吨,环比前一日减少19.5万吨,库存回落至2400万吨关口以下,延续去库态势。
主产区安监高压态势持续,煤矿优先保障长协履约,市场煤供应增量释放节奏偏缓。站台客户备货、拉运积极性较高,带动部分煤矿继续小幅上调报价。虽然当前主产区复产达产工作持续推进,但产能释放尚需时间,短期难以快速补足市场煤缺口。
北方港口库存跌破2400万吨,部分持货贸易商获利兑现意愿有所提升,港口整体库存仍保持稳降趋势。10月7日大秦线将启动为期20天的秋季检修,检修期间铁路发运量收缩,港口调入资源预期减少,偏低的港口库存对煤价形成基础支撑。下游终端对节后供应扰动有所担忧,电厂存在前置补库需求,进一步托底市场,短期煤价存在上行空间。