

01
国家概况
马来西亚位于东南亚,国土总面积约33万平方公里(西马13.2万平方公里、东马19.8万平方公里),扼守马六甲海峡,是进入东盟市场和前往中东、澳新的枢纽。马来西亚是君主立宪议会民主制的联邦国家,由13个州和3个联邦直辖区组成,伊斯兰教为国教。据马来西亚国家统计局数据,截至2024年底总人口约3410万人,其中马来人占70.4%、华人占22.4%、印度人占6.5%,全国人口识字率95%。马来西亚自然资源丰富,天然橡胶、棕榈油产量居世界前列,石油、天然气、锡等矿产资源较为丰富。
02
经济环境
据马来西亚国家统计局(DOSM)数据,2025年马来西亚实际GDP同比增长5.2%,按2015年不变价格计算约1.74万亿令吉,人均名义GDP约13804美元;2026年经济延续稳健增长,一季度增长5.4%、二季度增长6.0%(马来西亚国家银行)。
产业结构方面,据DOSM数据,2024年农业、制造业、服务业、采矿业和建筑业在GDP中占比分别为6.3%、23.2%、59.3%、6.0%、4.0%,服务业为主导产业。
据DOSM数据,2025年通胀率放缓至1.4%,2026年7月为1.8%;2025年外商直接投资净流入159.2亿美元、同比增长41.2%;截至2025年11月底外汇储备1241亿美元(马来西亚国家银行)。据马来西亚投资、贸易和工业部数据,2025年出口1.607万亿令吉、增长6.5%,贸易总额首次突破3万亿令吉。
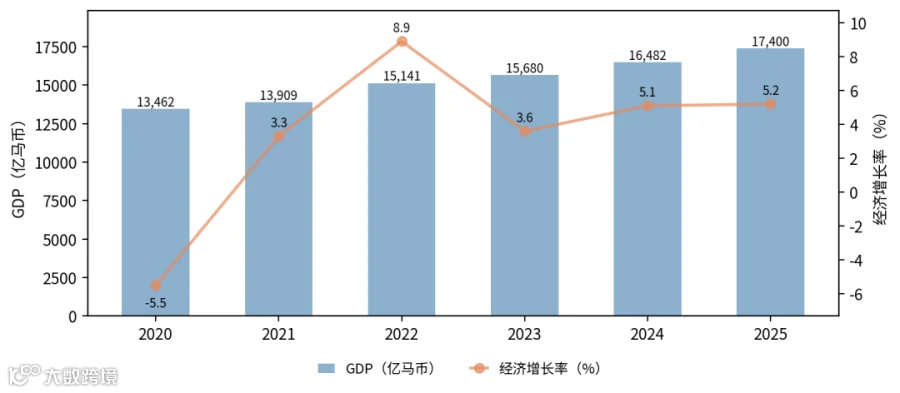
图 1:2020-2025年马来西亚GDP及增速
03
工程行业市场机会分析
1. 交通与物流基础设施
2019年10月马来西亚公布《2019-2030年国家交通政策》,提出把马来西亚打造成区域物流中心。铁路方面,马来西亚铁路网总里程1833公里、无高速铁路,正在建设新山—新加坡捷运系统(约4公里)、东海岸铁路(约640公里)和金新铁路电气化改造项目(约191公里),并计划重启马新高铁;城市轨道交通方面,槟城轻轨Mutiara线(全长29公里、20个车站)预计2030年投运,古晋智轨项目(采用全球首辆氢能源智轨电车)预计2025年底投用。
公路方面道路连接总里程210658公里,政府正加大对东马沙巴、沙捞越两州的基础设施投入。港口方面共有22个港口、95%贸易通过海运完成,中马港口联盟(马方9港、中方12港)持续推进。对海外工程企业而言,铁路、城轨及东马基建构成持续释放的工程承包需求。
2. 数字经济与数据中心
2021年马来西亚推出《马来西亚数字经济蓝图》(MyDIGITAL),目标到2030年数字经济对GDP贡献率达22.6%。马来西亚数据中心业务发展较快,2024年新增容量429兆瓦、连续两年蝉联东南亚第一,已有54个数据中心投入运营、总容量504.8兆瓦;微软、亚马逊、谷歌和甲骨文已累计投入超233亿美元,谷歌、微软、阿里巴巴等均计划或已设立大型数据中心。
2024年电商市场规模79.07亿美元;2023年ICT产业产值1051.9亿马币、占GDP的6.7%。对海外工程企业而言,数据中心及配套智慧城市、5G基础设施构成高增长的新兴工程板块。
3. 电力与绿色能源转型
马来西亚电力行业总装机容量42GW(截至2022年底),预计到2028年增长至45.3GW。2021年6月能源发展规划提出,到2025年可再生能源装机由8GW增至18GW、占比由16%提升至31%,2033年停用总装机7GW的燃煤电站。
2023年《国家能源转型路线图》(NETR)提出到2050年可再生能源占比提升至70%,吸引4350亿令吉(约1000亿美元)投资,重点发展太阳能、生物质能、水电、风电及氢能、碳捕集。绿色建筑方面推行绿建指数(GBI)认证和绿色建筑标准。
中资企业已通过晶科能源“零碳”工厂等参与绿色产业链。对海外工程企业而言,可再生能源电站、电网与储能、绿色建筑构成确定性较强的增量板块。
04
市场风险与挑战
尽管马来西亚工程市场在数字经济与绿色转型驱动下增量明确,但其外资准入、劳务与环保等制度约束,叠加竞争同质化,为海外工程企业构筑了较高壁垒,需重点防范以下风险。
外资准入与本地化保护风险:建筑(政府/官联公司项目)领域外资持股多为50%以下,最低土著参与至少30%、土著公司优先。政府财政拨款项目一般交由本地承包商负责,外国工程公司只能从当地公司分包;外国独资公司不能获得A级执照,须与当地公司合作才能成为A级公司。
劳务引进风险:马来西亚外籍劳工仅限建筑等5个领域,中国普通劳务未全面开放,仅少量技术工人可个案审批引进。自2020年6月起,招聘外籍员工须先在求职网站发布招聘启事至少30天,无法招聘到本地员工后方可聘请外籍员工,技术工签证审批难度大、周期长。
环保合规风险:马来西亚尚无统一环保法典,环境影响评估程序若处理不当易导致项目延误,且环保议题可能被政治化。须按《1974年环境质量法》进行环评,初步评估由州环境局审核(5周)、详细评估由国家环境局总部审核(12周)。
竞争与融资风险:马来西亚工程市场是以业主占支配地位的买方市场,承包商需经一定竞争才能获得合同;随着中国企业成本上升,竞争已扩展到融资能力、附加投资条件等方面。建筑行业存在业主压价、中资企业自相竞争、房建泡沫等无序竞争风险,成本上涨、融资困难仍是制约建筑业复苏的主要原因。
总结:马来西亚工程建筑市场正处于由传统交通基建向数字经济、绿色能源多元化转型的关键阶段,区域物流中心建设、数据中心爆发与能源转型共同构成核心增量。对海外工程企业而言,马来西亚的机遇在于数字经济与绿色转型的确定性增长,挑战则在于外资准入受限、劳务引进严格与竞争同质化的市场约束。中资企业应以数据中心、可再生能源、城轨等优势领域为切入点,通过与本地企业合资合作、借助PPP/BOT等模式深度本地化,方能在这轮转型中稳健获益。
排版|方絮 校审|洞察君
文章仅代表作者观点,不代表科思顿立场。本文首发于海外工程洞察,未经授权不得转载,如需转载请在公众号后台留言。