



(真实案例,国家医保局2026年7月2日通报)2017年1月至2024年12月,某老牌药企在无真实交易情况下,从40家企业取得2083组虚开增值税发票,用于虚抵进项、虚增成本费用,价税合计1.89亿元。税务稽查部门依法处以行政罚款3516万元。企业拒绝纠正方案,被医保部门评定为**“特别严重失信”**。
一、虚开发票的"供应商"长什么样?

通报披露的40家开票方,几乎全是同一类壳公司:① 名字高大上——“XX医药科技”“XX管理咨询”“XX图文广告”;② 参保人数0—3人,根本不具备开展推广、咨询服务的实际能力;③ 开票品名清一色"咨询服务费"。
七年间2000多张发票、1.89亿的"咨询费",配的是人均不到一个员工的"服务商"——在税务和医保的数据比对下,这种结构毫无隐蔽性可言。
二、真正的杀伤力:税务+医保联合惩戒
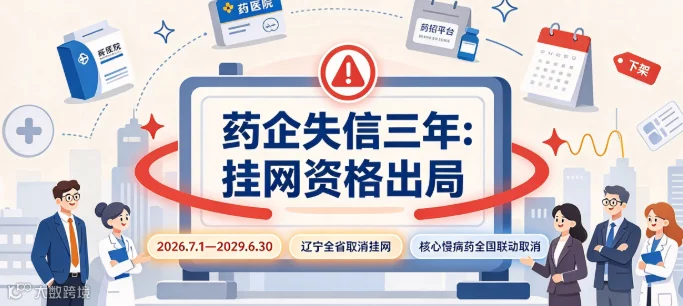
失信时效三年:2026年7月1日至2029年6月30日;
市场出局:取消全部产品在辽宁省的挂网资格,其核心慢病用药同步取消全国其他省份挂网资格——对药企来说,失去挂网资格等于失去公立医院市场,比罚款本身致命得多。
三、医药行业必须记住的三件事
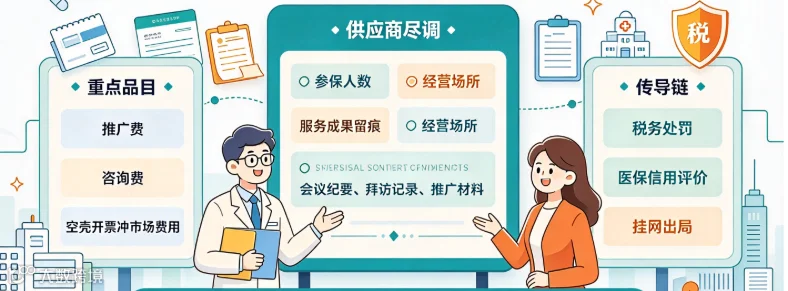
“推广费”"咨询费"是稽查重点品目。CSO空壳开票冲市场费用,是税务与医保联合打击的第一靶心;
供应商尽调要落到"人":查参保人数、查经营场所、查服务成果留痕(会议纪要、拜访记录、推广材料),三样都没有的供应商,票再便宜也不能收;
涉税违法会传导到采购资格。税务处罚→医保信用评价→挂网出局,链条已经打通。财务问题不再是"罚点钱",而是市场准入问题。

两票制、集采之后,医药行业的合规半径从"票据合规"升级到了"全链条业务合规"。还在走老路的企业,代价会越来越具体。
账多多软件科技有限公司
咨询热线:0631-5993038 15662314669
办公地址:威海环翠区新威路17-6号迪尚大厦10层1001室
威海市环翠区青岛中路140号威海产投1711室