

境外公司换了股东,银行账户为什么会被冻
无锡做纺织出口的孙总,2025 年底把自己名下一家中国香港公司 40% 的股权转给了新合伙人,公司注册处变更做完,以为事情就结束了。2026 年 7 月,账户被银行单方面限制使用——大额付款批不下来,客户货款收进来转不出去。银行的说明函写得很客气:账户实际控制人信息与银行留存记录不符,请配合完成 KYC 复审。孙总懵了:工商变更明明是公开信息,银行为什么不当场看到?答案很简单:公司登记处不会通知银行,银行只认自己留档的那份信息——它没被更新,在你这边就是"变更",在银行那边就是"失实"。
一、先对照:银行眼里的"正常"和老板眼里的"正常"
老板的视角 |
银行的视角 |
股权变更是工商登记的事,登记完就合法了 |
登记不等于告知——受益所有人信息以银行留档为准 |
钱是公司的钱,公司没变 |
控制人变了,账户的风险画像整个要重估 |
补充材料随时可以给 |
信息失实期间,合规部门默认按高风险处理 |
冻结是针对我 |
限制是标准流程,与信任无关,与留痕有关 |
反洗钱规则下,银行对持股 25% 以上的实际控制人负有持续识别义务。控制人信息与实际不符的账户,在银行内部不是"待更新",而是"待处置"——先限制,再复审,复审不过就进入退出流程。
二、三种最容易触发限制的情形
·情形一:股权或董事变更没通知银行。就像孙总——变更做完了,银行不知道。触发点往往不是银行主动查,而是某笔交易让风控系统比对出留档信息与最新查册结果不一致。
·情形二:业务性质变了。开户时报的是贸易收款,半年后流水里出现大量与服务费、投资款性质不符的往来——银行按开户时的业务画像理解你的账户,画像变了要么更新,要么被问。
·情形三:长期沉睡后突然活跃。账户两年几乎没有交易,某个月突然大进大出——沉睡账户激活本身就是复核触发条件,叠加控制人信息过时,处置只会更快。
三、一个完整案例:三周解限怎么走
孙总的处理过程,三步。第一步,主动递材料,不等催:确认银行要求后,第一时间提交股权变更后的全套文件——新的公司注册处记录、商业登记证、董事与股东名册、最终受益所有人声明。主动提交与被动等问询,在银行合规系统里是两种完全不同的标签。第二步,按清单一次备齐:KYC 复审要的三样东西——受益所有人是谁、资金来源是什么、业务背景是否与账户用途一致——逐项对应提交,新合伙人的身份文件与资金来源说明也在其中。第三步,同步更新全套画像:顺带把公司业务说明、预计年交易量、主要贸易国一并更新——反正复审都要做,一次做完省得第二次触发。三周后账户恢复正常。孙总后来的一句话很到位:银行冻结账户从来不是针对人,是针对"它手里的信息过期了"。
四、股东变更后的银行三步,写进交接清单
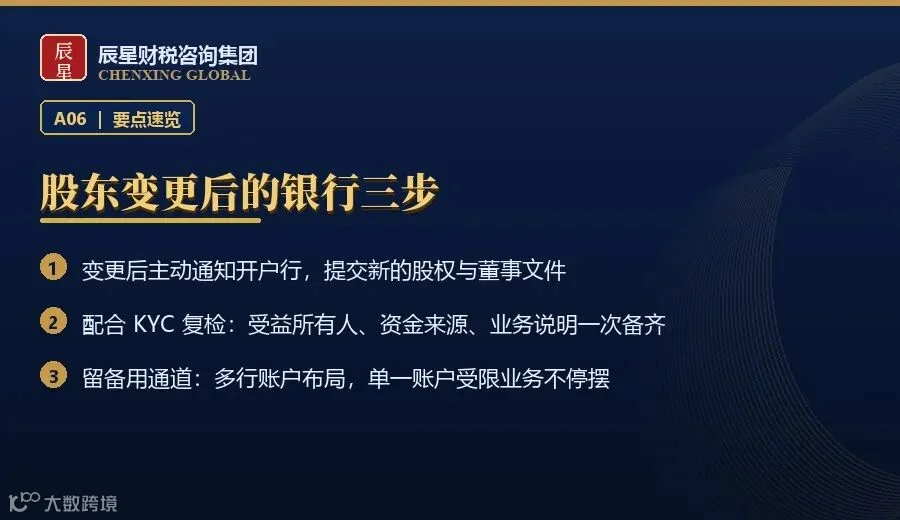
·第一步:变更后 30 天内主动通知开户行。提交新股权架构与董事文件,同步更新受益所有人声明——这步做成习惯,后面两步大概率用不上。
·第二步:按 KYC 复检清单一次备齐。身份文件、股权链条、资金来源、业务说明——分次补件只会拉长复审周期。
·第三步:平时留好备用通道。核心业务不要只靠一个账户——多行布局、双币种备份,让任何一次限制都不至于让业务停摆。备用账户平时是成本,冻结那周是救命稻草。
五、连带提醒
三点容易踩坑:其一,不只股权——董事、注册地址、公司秘书、经营范围的变更,同样需要同步银行;其二,新加坡、美国等法域同理,凡是做过开户尽调的银行都有持续更新义务,别只盯着中国香港;其三,最忌讳的应对是"换个新账户"——旧账户带着失实记录留在银行系统里,新开户时尽调照样会翻出来,问题原样带到下一家。
写在最后
境外账户的本质,是银行对你这家公司的一句持续有效的判断——而判断需要持续的信息供给。公司变了、业务变了、人变了,这些变化就是你的更新义务。银行从来不怕你变,怕的是你变了不告诉它。把"变更后 30 天通知银行"写进公司章程级的流程里,比任何一次解冻沟通都值钱。
👉 在公众号后台回复「账户冻结」,获取境外账户 KYC 更新清单与多行备份方案。
CHENXING GLOBAL
全球设立,合规经营|Build Globally. Operate Compliantly.

免责声明:本文为一般性信息分享,不构成针对任何具体情形的税务、法律或审计意见。各国及地区的政策、申报要求、费用标准与办理时效可能发生调整,实际操作应以当地现行法规、主管部门要求及专业机构核实结果为准。