

点一朵小花,攒一份善缘,不用掏钱,不用转发,每点一下页面下方🌼,我们就替你捐 0.1 元给慈善机构。
今天的手,只做一件不用花钱的好事
天然气价格日报
2026年10月2日(星期五) · 国庆假期第二天 · 海气继续走强,国产七连涨后内蒙陕西回稳观望
📅 数据截至 2026年10月2日
🔥 海气7250 海陆分化 成本上移
一、今日速览二、国产液厂出厂价格三、主要液厂出厂价格四、接收站挂牌价格五、海陆分化与成本传导六、分省出厂均价对比七、中国液化天然气价格(CLP)八、发电天然气价格指数(CEGI)九、国际天然气基准价格十、物流与限行(国庆假期)十一、后市研判口径与数据说明
一、今日速览
-
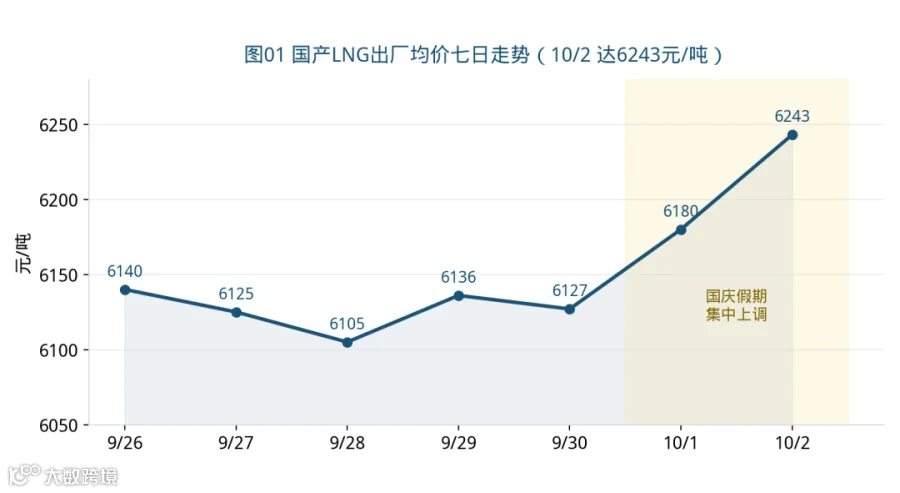
全国LNG工厂平均出厂价约6243元/吨,国产七连涨后涨势趋缓。
-
川渝LNG价格上涨50元/吨,北方主产地(内蒙、陕西)回稳观望。
-
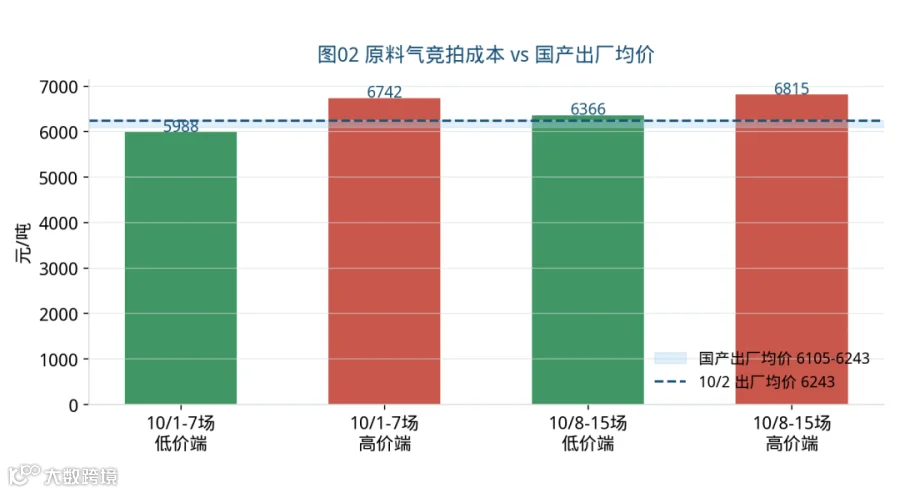
成本中枢上移:10月8—15日场低价端点位抬升至3.94元/方,折合成本6365.5元/吨起。
-
危化品高速限行持续,槽车周转受阻,贸易商提前锁货推高沿海报价。
二、国产液厂出厂价格
今日国内LNG实现七连涨,但区域分化明显:西北地区工厂液位偏低,主流工厂上调100—200元/吨;陕西主流成交区间4200—4560元/吨;内蒙出货顺畅、涨幅100—200元/吨、主流成交4000—4400元/吨;山西煤层气工厂普涨200元/吨,但区域内价格与西北仍倒挂,晋城煤层气计划继续上调200元/吨;吉林乾源、长春华润计划上调200元/吨,东北地区加入涨价潮。
⚠️ 需警惕的是:内蒙、陕西地区价格现已达到历史最高价,部分企业因无法承受过高液价已选择暂时性停工。考虑到下游承受能力,预计未来价格不会一直持续上涨,整体以维稳为主、小幅上调。
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
数据来源:LNG行业价格信息、LNG行情聚焦、景行燃气在线等公开渠道,10月2日。
三、主要液厂出厂价格
|
|
|
|
|
|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
数据来源:景行燃气在线、LNG行情聚焦,10月2日。

四、接收站挂牌价格
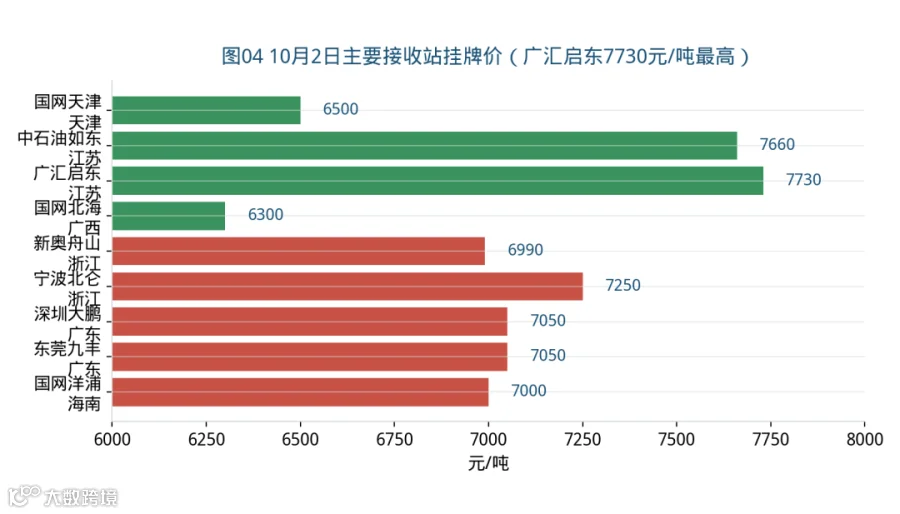
海气方面,国庆假期到船量预计减少,部分LNG接收站控量销售,今日海气价格继续集中探涨,华南个别海气涨幅达100元/吨。23家LNG涨价,海气最高挂牌7250元/吨(宁波北仑浙江/上海方向)。
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
数据来源:LNG服务站国内每日价格、景行燃气在线,10月2日。
五、海陆分化与成本传导
10月2日国产液厂均价约6243元/吨,进口出货价约6568元/吨,海气仍高于国产约325元/吨。沿海接收站价格已集体站上6500元/吨,个别更高。因假期高速危化品车辆通行受限,液厂出货不畅,上游以攒库存为主,整体液价稳中见涨。

|
|
|
|
|
|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
注:折合成本按液厂常规气化率约1380方/吨及加工成本测算,仅供趋势参考。数据来源:LNG168物联网、中石油原料气竞拍公开结果。
六、分省出厂均价对比
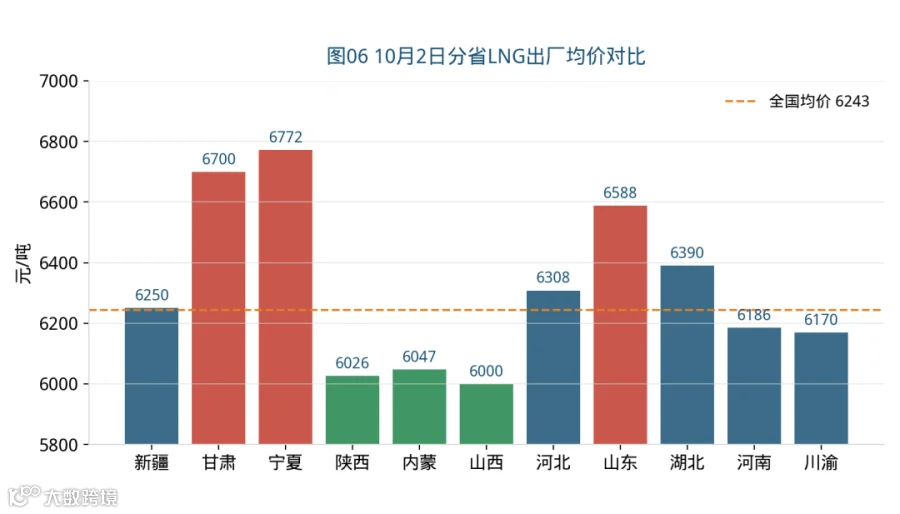
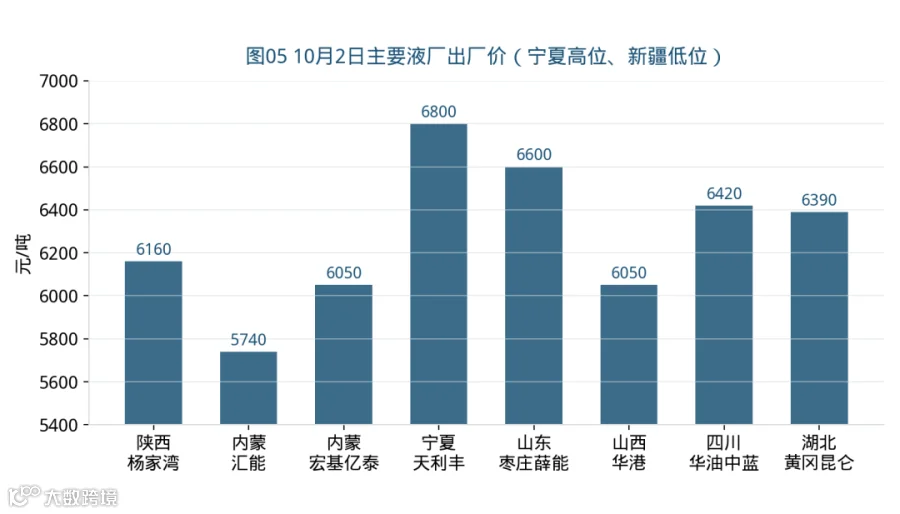
从分省均价看,西北产区(宁夏6772、甘肃6700)因供应偏紧与原料气成本上行居于高位;东北、山东等工业刚需区域亦维持6500元/吨以上;内蒙、陕西、山西作为主产区和低价锚,均价6000—6050元/吨,但已处历史高位,下游抵触情绪明显。
七、中国液化天然气价格(CLP)
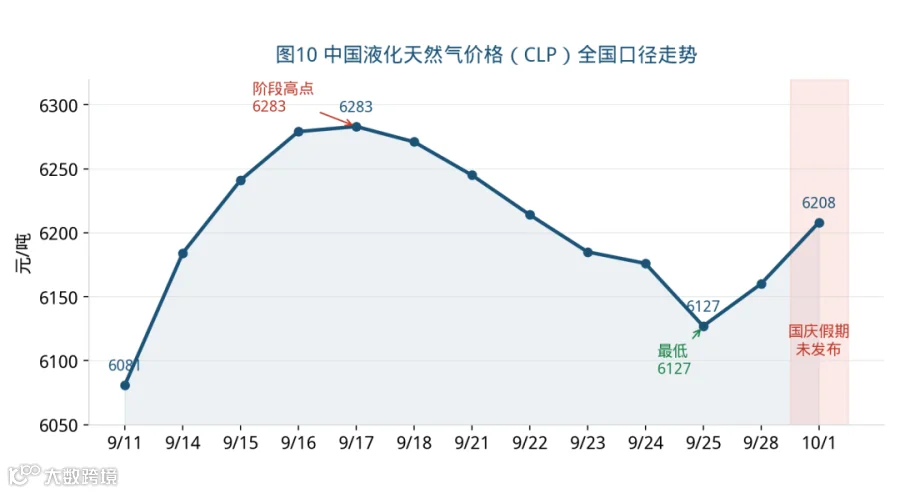
CLP为重庆石油天然气交易中心编制的全国口径LNG价格,工作日发布。10月2日为国庆假期,未发布新值,最新值沿用10月1日盘中/修正口径约6208元/吨。
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
数据来源:重庆石油天然气交易中心 CLP 官方日度价格页面。
八、发电天然气价格指数(CEGI)
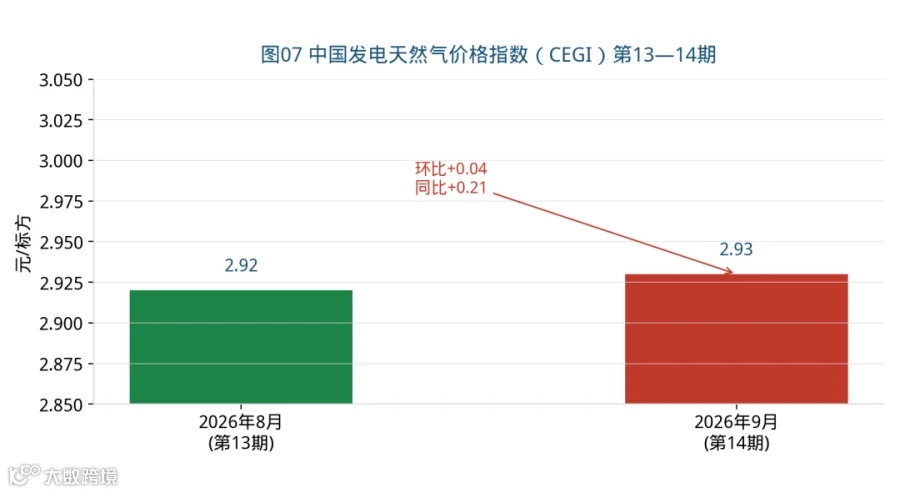
中电联于2026年9月30日首次发布第14期(2026年9月数据),综合指数2.93元/标方,环比+0.04、同比+0.21,样本区间1.88—4.94元/标方。广东因国际气价上涨叠加高温拉动需求,天津受设备检修影响,江苏因接收站密集到港供应宽松叠加台风降温抑制发电用气而回落。

|
|
|
|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
数据来源:中国电力企业联合会《CEGI 中国发电天然气价格指数》第13期(2026年8月数据,9月21日发布)、第14期(2026年9月数据,9月30日首次发布)。
九、国际天然气基准价格
国际气价高位运行:JKM 24.20美元/MMBtu(环比+0.9%),TTF 72.20欧元/MWh(环比约+6.0%),HH 3.16美元/MMBtu。TTF高位反弹主要受欧洲储气进度与地缘风险溢价影响;JKM相对平稳。国际现货价格走高叠加节前备货,拉动沿海海气成本抬升。

|
|
|
|
|
|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
数据来源:ICE、新浪财经等公开渠道,10月1日收盘。布伦特原油为参照。
十、物流与限行(国庆假期)
国庆假期(10月1日—10月8日)危化品高速限行持续,槽车周转受阻,区域间物流成本抬升、局部价差拉大。贸易商提前锁货进一步助推沿海行情走强。
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
数据来源:各地公安交管部门国庆假期危化品运输限行通告。
十一、后市研判
短期来看,LNG市场延续海陆分化态势。沿海海气仍维持偏强运行,国际现货高位叠加节前备货支撑,价格仍存上调空间,但上涨幅度或将放缓;内陆西北、陕蒙工厂气源充足、供应稳定,价格以稳中窄幅调整为主,上行空间有限。随着假期临近尾声,危化品运输管控逐步解除,区域间物流成本回落,节后(10月8日起)重点关注:
-
上游攒库存释放节奏与节后集中排库压力。
-
原料气竞拍成本(6365.5—6815元/吨)向出厂价传导的力度。
-
沿海接收站到船量恢复情况与海气挺价意愿。
-
东北、华北供暖需求启动对液价的支撑强度。
⚠️ 风险提示:内蒙、陕西价格已达历史最高价,部分企业已暂时性停工,下游抵触情绪明显,需警惕高位回调风险。
口径与数据说明
1. 本报告液厂与接收站价格以10月2日公开报价为基准;全国LNG工厂平均出厂价约6243元/吨,因平台与采样时点不同存在差异(景行燃气在线国产液厂均价约6150元/吨,LNG天然气每日信息估价约6243元/吨),差异源于采样时点——白天液厂持续调涨,晚出数据天然偏高,不可横比。
2. CLP(中国液化天然气价格)为重庆石油天然气交易中心编制,工作日发布;10月2日为国庆假期未发布,最新值沿用10月1日盘中/修正口径,未作插值外推。
3. CEGI(中国发电天然气价格指数)由中国电力企业联合会发布,第14期为2026年9月数据,9月30日首次发布,本期以第14期为主口径。
4. 接收站价格存在平台差异(如宁波北仑在LNG服务站口径为6500—7150元/吨,景行燃气在线口径为7150元/吨),属不同平台采集规则,决策前请以接收站官方确认为准。
5. 本报告数据来源于公开渠道,仅供参考,不构成任何投资或采购建议。