


CHWANG
让中国企业出海更容易
“一场静默的换挡”
作者 | 酸条
图源 | pexels
深夜,上万条短视频从AI流水线上批量生成;同一时刻,越南工厂的产线正为下半年旺季全速运转。
这不是一场“烧钱换增长”的流量游戏。28亿元,是子不语上半年的成绩单。数字背后,是一家跨境服装大厂在深水区的自我重构。
从单极依赖到双生态
长期以来,提起子不语,外界的第一反应往往是“亚马逊依赖症”。但今年上半年的财务数据,宣告这一单极格局已经破裂。
上半年,子不语在亚马逊渠道实现收入23.53亿元,同比增长29.6%,延续稳健增长。但更值得关注的是,亚马逊在总营收中的占比,已从去年同期的92%降至83%。占比下降,并非基本盘萎缩,反而印证了新渠道的增长势能——主阵地依然稳固,新引擎已经轰鸣。

图源:巨潮资讯网
作为绝对主力的北美市场,上半年为子不语贡献收入27.08亿元,同比增长40.6%。北美大盘的确定性,以及传统货架电商的稳健,为公司向新兴内容电商试错提供了充足的现金流与容错空间。
亚马逊和北美市场稳住基本盘,TikTok则承接并放大了增长势能。
上半年,子不语TikTok渠道实现收入2.89亿元,同比飙升662.1%,在总营收中的占比从2%跃升至10.2%。这意味着,TikTok业务已彻底摆脱过去“小打小闹”的试探阶段,跨过前期投入期,正式迈入规模化盈利的第二增长曲线。
与TikTok的高增长形成鲜明对照的,是Temu与独立站的冷暖分化。上半年,Temu渠道收入约1733万元,同比大幅下滑约65.6%;独立站收入约4559万元,同比实现28.4%的平稳增长。
这一冷一热,揭示出一个关键趋势:低价货架所代表的冲动消费逻辑,正在子不语身上弱化;内容驱动的“即时消费”,正成为新的增长引擎。
子不语正在从“亚马逊单极”走向“货架电商+内容电商”的双生态。这不是战略规划里的漂亮话,而是半年报里白纸黑字的结构性变化。
铺货退潮,品牌上桌
渠道结构在变,品牌结构也在变,而且变得更深。
过去,子不语是典型的“爆款制造机”:旗下曾坐拥300多个品牌、87个爆款品牌,铺货量大、品类极广。但弊端同样致命——品牌资产极度分散,用户买完即走,难以沉淀真正的品牌心智,收入也严重依赖流量驱动。
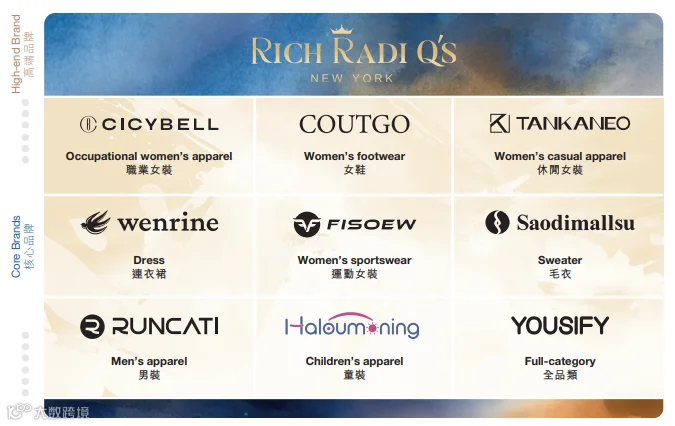
上半年,这一局面出现了实质性转折。十大核心品牌收入突破18.3亿元,占总收入比重从2025年的54.0%大幅提升至65.0%,核心品牌整体增速超过80%。
图源:巨潮资讯网
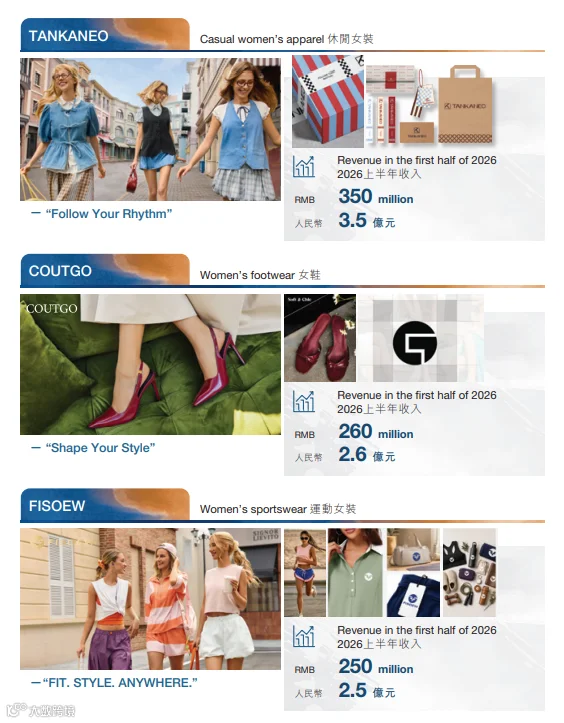
具体来看,头部品牌的体量已经跑了出来:休闲女装品牌TANKANEO上半年收入约3.5亿元,女鞋品牌COUTGO约2.6亿元,运动女装品牌FISOEW约2.5亿元,多个核心品牌年销售收入超过2亿元。
与此同时,子不语正主动砍掉冗余的长尾品牌,把有限资源集中投向能带来复购和品牌溢价的头部矩阵。其品牌战略,也正式从“量产爆款”转向“核心品牌驱动”。
图源:巨潮资讯网
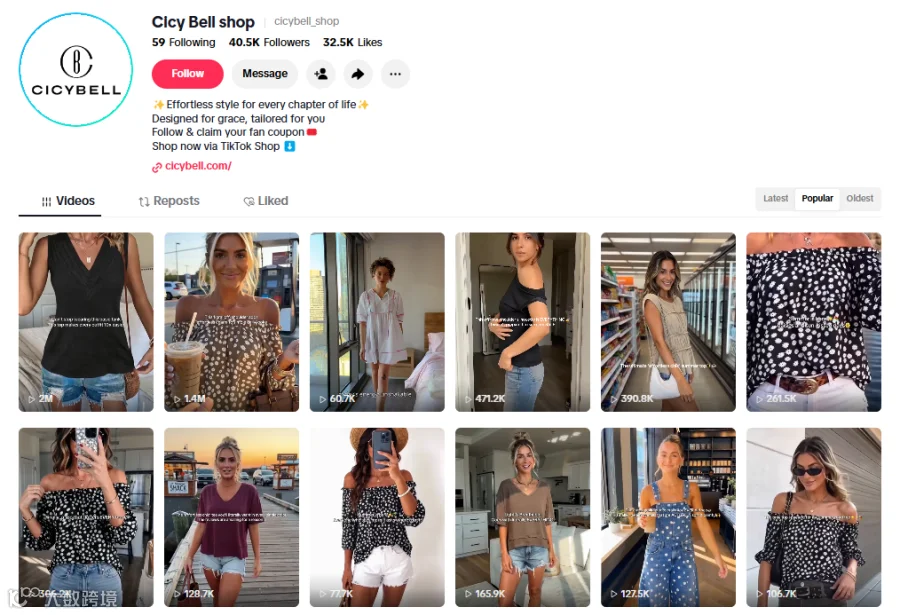
品牌集中度提升的背后,是“线上种草+线下造势”的组合拳在落地。线上,核心品牌海外社媒官号粉丝量突破60万,通过官媒账号、达人合作和用户社群做整合营销;线下,亮相纽约、巴黎时装周,落地海外本地工作室,推进品牌本土化。品牌书也从1.0迭代至2.0版本,进一步明确用户画像和风格调性,并将产品结构拆分为“品牌形象款—基因升级款—生意款”三层。
图源:TikTok
在财务表现上,这种品牌集中化策略带来了极高的毛利表现。上半年,子不语整体毛利率高达74.0%,尽管受新渠道拓展等因素影响同比略微回调1.2个百分点,但依然处于行业绝对高位。与此同时,销售及行政费用率从70.1%优化至66.5%,净利率稳定在4.9%左右。
如何在持续的高强度品牌投入与短期利润回撤之间保持微妙的平衡,将是子不语下半年乃至更长周期里需要不断校准的课题。
增长背后的两张牌
TikTok渠道的2.89亿元进账与662%的增速,很容易被概括为“烧钱换增长”。但子不语的故事不止于此:真正支撑这场爆发的,是前端的AI内容工业化,以及后端的供应链承接力。
前端,子不语已全线引入AI工具。仅上半年,自制短视频就超过5万条,6月单月达3万条,产能提升10倍以上,并跑通“达人合作+商品卡推广+自制内容种草”的闭环。内容生产从手工作坊进入工业化阶段。
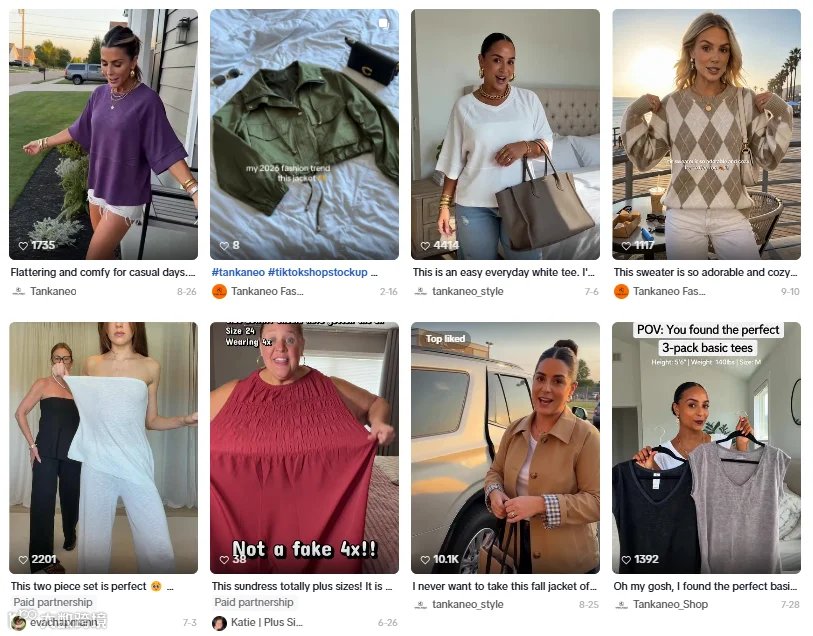
图源:TikTok
AI对内容电商的改造,本质是压低边际成本。传统跨境卖家做TikTok,要么外包视频,要么自建拍摄团队,单条成本始终难降,AIGC则把内容生产的边际成本大幅压低。也就是说,662%的增长并非短暂流量红利,而是技术变革带来的结构性成本优势。
前端内容爆发之后,后端必须有供应链接住。子不语走精品聚焦路线,款式数量可控,一旦某款起量,供应链能快速跟进。上半年,海外产能占比首次突破10%,以越南、缅甸为核心的产能网络初步成型,柬埔寨、土耳其作为多点补充。缅甸基地依托成本优势快速爬坡,越南基地凭成熟电商配套保障交付稳定。海外产能布局不只是关税规避,也开始释放实实在在的成本优势。
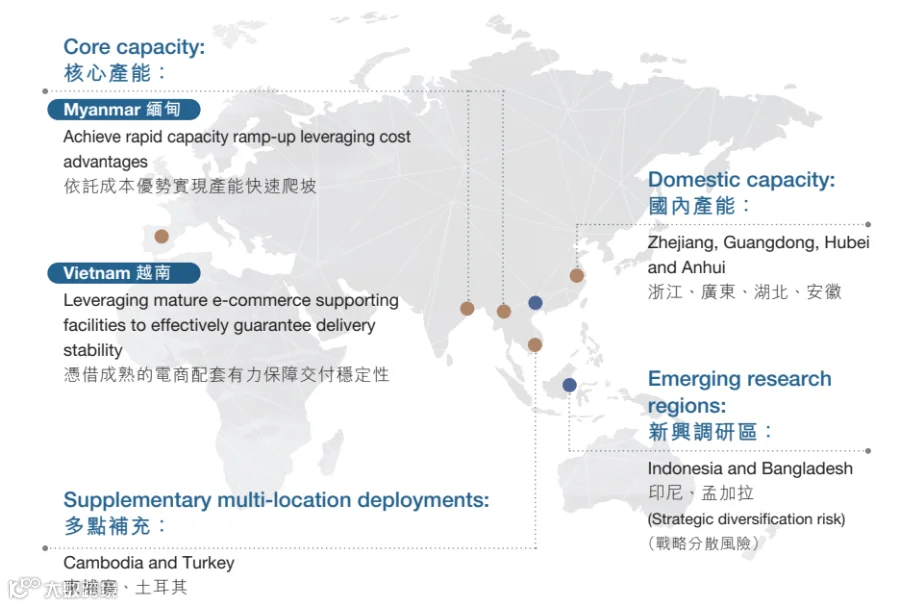
图源:巨潮资讯网
放眼行业,供应链全球化已成跨境卖家的标配。SHEIN自2022年起持续推进供应链本地化战略,在土耳其、巴西等地建立制造基地;安克创新在东南亚、墨西哥等地布局产能;巨星科技海外产能占比过半,越南与泰国基地已投入运营。供应链早已不只是成本中心,而是品牌交付能力的组成部分。内容种草带来的消费期待,不能断送在断货和延迟上。
但效率改善与资金占用,往往同时发生。存货周转天数从237天降至221天,创历史最佳,运营效率确实在改善;但期末存货同比增加36.8%至8.87亿元,经营现金流净流出约0.62亿元,主要是提前为下半年秋冬旺季备货。用资金换规模,用备货赌旺季,下半年的动销表现,将决定这笔备货是远见还是压力。
把这三条线串起来看,子不语上半年的28亿,就不只是“多卖了8亿”的故事。
渠道上,它从亚马逊单极走向货架加内容的双生态;品牌上,它从铺货逻辑转向核心品牌驱动的集中逻辑;效率上,AI内容工业化和海外供应链构成前端与后端的双重支撑。
但风险同样清晰。AI内容生产存在同质化隐忧,5万条视频中真正能跑出来的比例尚未可知;产品设计与供应链的深度应用仍处于早期;8.87亿元存货若在下半年旺季动销不及预期,就会变成资产负债表上实打实的压力。
供应链效率能否持续跑赢扩张速度,AI的效率优势能否转化为品牌差异化和用户留存,将决定这28亿的含金量,究竟是“半年的故事”,还是“长期的能力”。

