张仪莹 Nina Zhang
国际财税专家
18年国际财税顾问经历
导语
Introduction
中国储能企业在沙特落地项目后,如果由沙特境内VAT纳税主体承接设备供货、系统集成或工程服务,项目结算往往不是“一次交付、一次付款”。根据合同安排,企业可能先收一笔预付款,之后再按照发货、安装、调试、验收等节点分阶段结算。真正进入电子发票系统后,一个看似简单的问题会变得重要:
前期已经处理过的预付款,到了后面的项目里程碑,该怎么与本期结算衔接?
如果这一步处理不清,后面可能同时出现发票金额、项目结算额、预付款余额和客户应付金额对不上的情况。
随着沙特电子发票第二阶段继续扩围,这类问题正在从“财务人工核对”变成“系统必须准确处理”的问题。
01
第25波扩围后
项目结算开始进入系统检验
2026年7月24日,沙特天课、税务和海关局(ZATCA)公布电子发票第二阶段第25波标准。
根据ZATCA公布的第25波安排,符合收入门槛并收到ZATCA通知的纳税人,需要在规定期限前完成电子发票系统与Fatoora平台的集成。需要注意的是,第25波不是针对储能行业出台的新规,也没有重新改变预付款和项目结算规则。
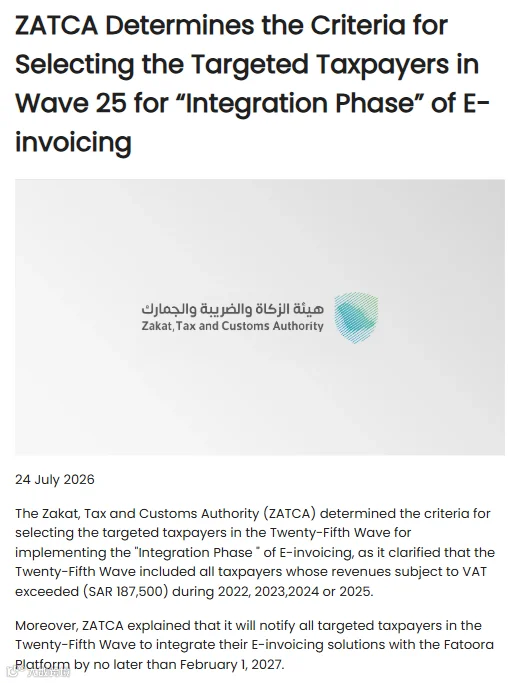
图源:沙特天课、税务和海关局(ZATCA),2026年7月24日,第25波电子发票“集成阶段”目标纳税人筛选标准公告。
它带来的实际变化是:更多企业进入第二阶段“集成阶段”,原来存在于合同、ERP和人工台账中的结算关系,需要以更加结构化的方式进入电子发票系统。
对于采用“预付款+里程碑结算”的储能、EPC和系统集成项目,这一点尤其值得关注。
02
案例:
一笔300万的结算
为什么会出现三个数字?
假设一家中国储能系统集成商在沙特承接一个项目,合同签订后,客户先支付了:200万预付款。第一个项目里程碑完成后,双方确认本期设备供货和服务金额为:300万。按照合同约定,本期需要抵减此前已经支付的:60万预付款。那么客户这一次实际还需要支付:240万。
表面上看,只是一笔简单的结算,但对于财务系统来说,这里面其实有三个完全不同概念的金额。
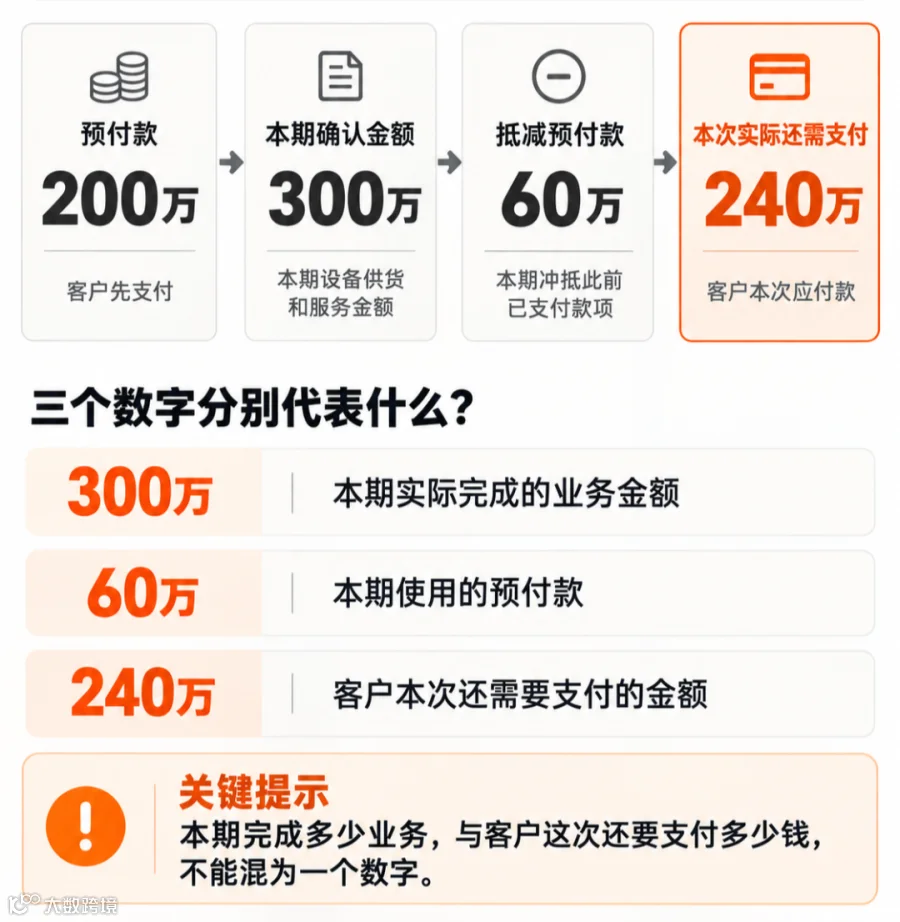
为方便说明结算关系,以上金额暂不展开VAT计算,实际开票仍需结合VAT税率、税务类别和合同结构处理。
如果ERP直接把240万当成本期业务金额生成发票,问题就出现了。因为少掉的60万并不是折扣,也不是合同价格下降,而是客户此前已经支付的款项,现在被用于冲抵本期应付款。
“本期完成多少业务”和“客户这次还要支付多少钱”,不能混为一个数字。
03
预付款并非等项目验收后
再统一处理
对于对应应税供应的预付款,收到款项本身就可能触发相应的VAT和开票义务。
ZATCA电子发票指南明确,对于符合VAT纳税时点要求的预付款,企业通常需要按照ZATCA要求进行相应电子发票处理,而不能仅依靠内部收款记录进行管理,也不能仅以收款凭证代替。
因此,企业不能只完成会计上的“预收款”记录,等到设备全部交付或项目验收以后再统一考虑开票。
项目初期就需要判断:
这笔预付款对应设备供货,还是安装、调试等服务?如果一份合同同时包含多项内容,各部分如何处理?收款主体和合同供应方是否一致?适用什么VAT类别和税率?
这些问题在收款阶段没有理清,后面的里程碑结算就容易出现麻烦。
04
难点:前后的发票必须
能够关联起来
ZATCA技术标准对预付款有专门的电子发票处理方式。
例如,ZATCA电子发票标准要求企业通过相关字段和关联信息识别预付款交易;后续进行抵减时,还需要通过PrepaidAmount等字段体现已经使用的预付款,并关联原预付款发票的编号、日期以及相应VAT信息。
具体字段处理需结合ZATCA电子发票技术规范以及企业所使用ERP系统配置
如果一个项目先后收了多笔预付款,或者同一笔预付款要经过几个里程碑逐步使用,问题就更明显。从企业内部管理来看,ERP至少需要回答三个问题:原来收了多少?这次用了多少?后面还剩多少?
但还有一个边界不能混淆
如果项目后来发生合同金额调整、部分取消、预付款退回或原发票需要修正,这些变化不能全部作为“预付款抵减”处理。根据实际情形,还可能涉及贷项或借项通知单。
对于正在进入沙特的中国储能、新能源和工程企业来说,电子发票表面上是财税事项,实际连接的是合同、收款、交付、项目结算、ERP和客户对账。项目周期越长、付款节点越多,这些环节之间的一致性越重要。
万企帮长期服务中国企业海外投资与本地经营,可结合企业在沙特的实际合同结构、交易路径、项目结算方式及当地财税要求,对电子发票、VAT处理、资金安排、项目结算及后续运营中的关键问题进行专项核查,并协同本地团队提供持续支持。
对企业而言,真正有价值的海外服务,不只是解决某一个开票或申报问题,更重要的是让投资、合同、资金、财税和实际经营之间能够相互衔接,让项目从进入市场、开始运营到后续扩张,都有更清晰的判断依据和执行路径。
万企帮希望通过本地专业团队与跨境服务能力,为企业提前识别风险、减少信息差和执行偏差,为企业提升海外经营过程中的合规判断能力和执行确定性。
〔1〕沙特天课、税务和海关局(ZATCA),2026年7月24日,《ZATCA Determines the Criteria for Selecting the Targeted Taxpayers in Wave 25 for “Integration Phase” of E-invoicing》。
〔2〕沙特天课、税务和海关局(ZATCA),《VAT Implementing Regulations》,重点参见第40条、第53条、第54条。
〔3〕沙特天课、税务和海关局(ZATCA),《Detailed Guidelines for E-Invoicing》,重点参见第8章“Advance Payments”及第4.3节“Credit and Debit Notes”。
〔4〕沙特天课、税务和海关局(ZATCA),2023年5月19日,《Electronic Invoice XML Implementation Standard》,重点参见第9.5节“Calculation of Prepayment Amount”。
〔5〕沙特天课、税务和海关局(ZATCA),2023年5月19日,《Electronic Invoice Data Dictionary》,用于核对预付款、原预付款发票引用及相关电子发票字段。